

Jenseits des Schalters: Warum unterstützte Selbstbedienung die Zukunft des Bankwesens prägt
Die Zukunft des Bankwesens besteht nicht darin, Filialen abzuschaffen. Es geht darum, ihren Zweck neu zu definieren.
In der gesamten Branche reduzieren Finanzinstitute ihre traditionellen Filialnetze, da sich das Kundenverhalten zunehmend in Richtung digitaler Kanäle und Self-Service verlagert. Im Vereinigten Königreich sank die Zahl der Bank-, Bausparkassen- und Kreditgenossenschaftsfilialen von 10.410 im Jahr 2019 auf 6.870 im Jahr 2024 – ein Rückgang um 34 % in nur fünf Jahren. Gleichzeitig stieg die Nutzung von Digital Banking von 33 % der Verbraucher im Jahr 2020 auf 59 % im Jahr 2024*.
In den Vereinigten Staaten verliefen Filialschließungen langsamer als in vielen europäischen Märkten, doch der Fokus hat sich von Expansion auf Optimierung verlagert. Branchenstudien zufolge investieren Banken in kleinere, technologiegestützte Filialformate und reduzieren gleichzeitig größere, transaktionsorientierte Standorte. Viele Institute betrachten Filialen heute als Beratungs- und Beziehungszentren, die eher für Hypothekenberatungen, Finanzplanungsgespräche, das Geschäftskundensegment und komplexe Serviceanliegen konzipiert sind als für Routinegeschäfte.
Trotz des Wachstums des digitalen Bankwesens bleibt die Filiale ein wichtiger Bestandteil der Customer Journey. Untersuchungen zeigen immer wieder, dass Verbraucher physische Bankstandorte nach wie vor schätzen, insbesondere für komplexe Transaktionen, Finanzberatung und Problemlösungen. Laut Accenture schätzen zwei Drittel (67 %) der Verbraucher Filialen in ihrer Nachbarschaft, da diese die Stabilität und Erreichbarkeit ihrer Bank unterstreichen.
Dies stellt Finanzinstitute vor eine Herausforderung: Wie können sie die Betriebskosten senken und gleichzeitig den Kundenzugang, das Vertrauen und die finanzielle Inklusion aufrechterhalten?
Die Antwort liegt zunehmend im unterstützten Self-Service.
Über das traditionelle Schaltermodell hinausgehen
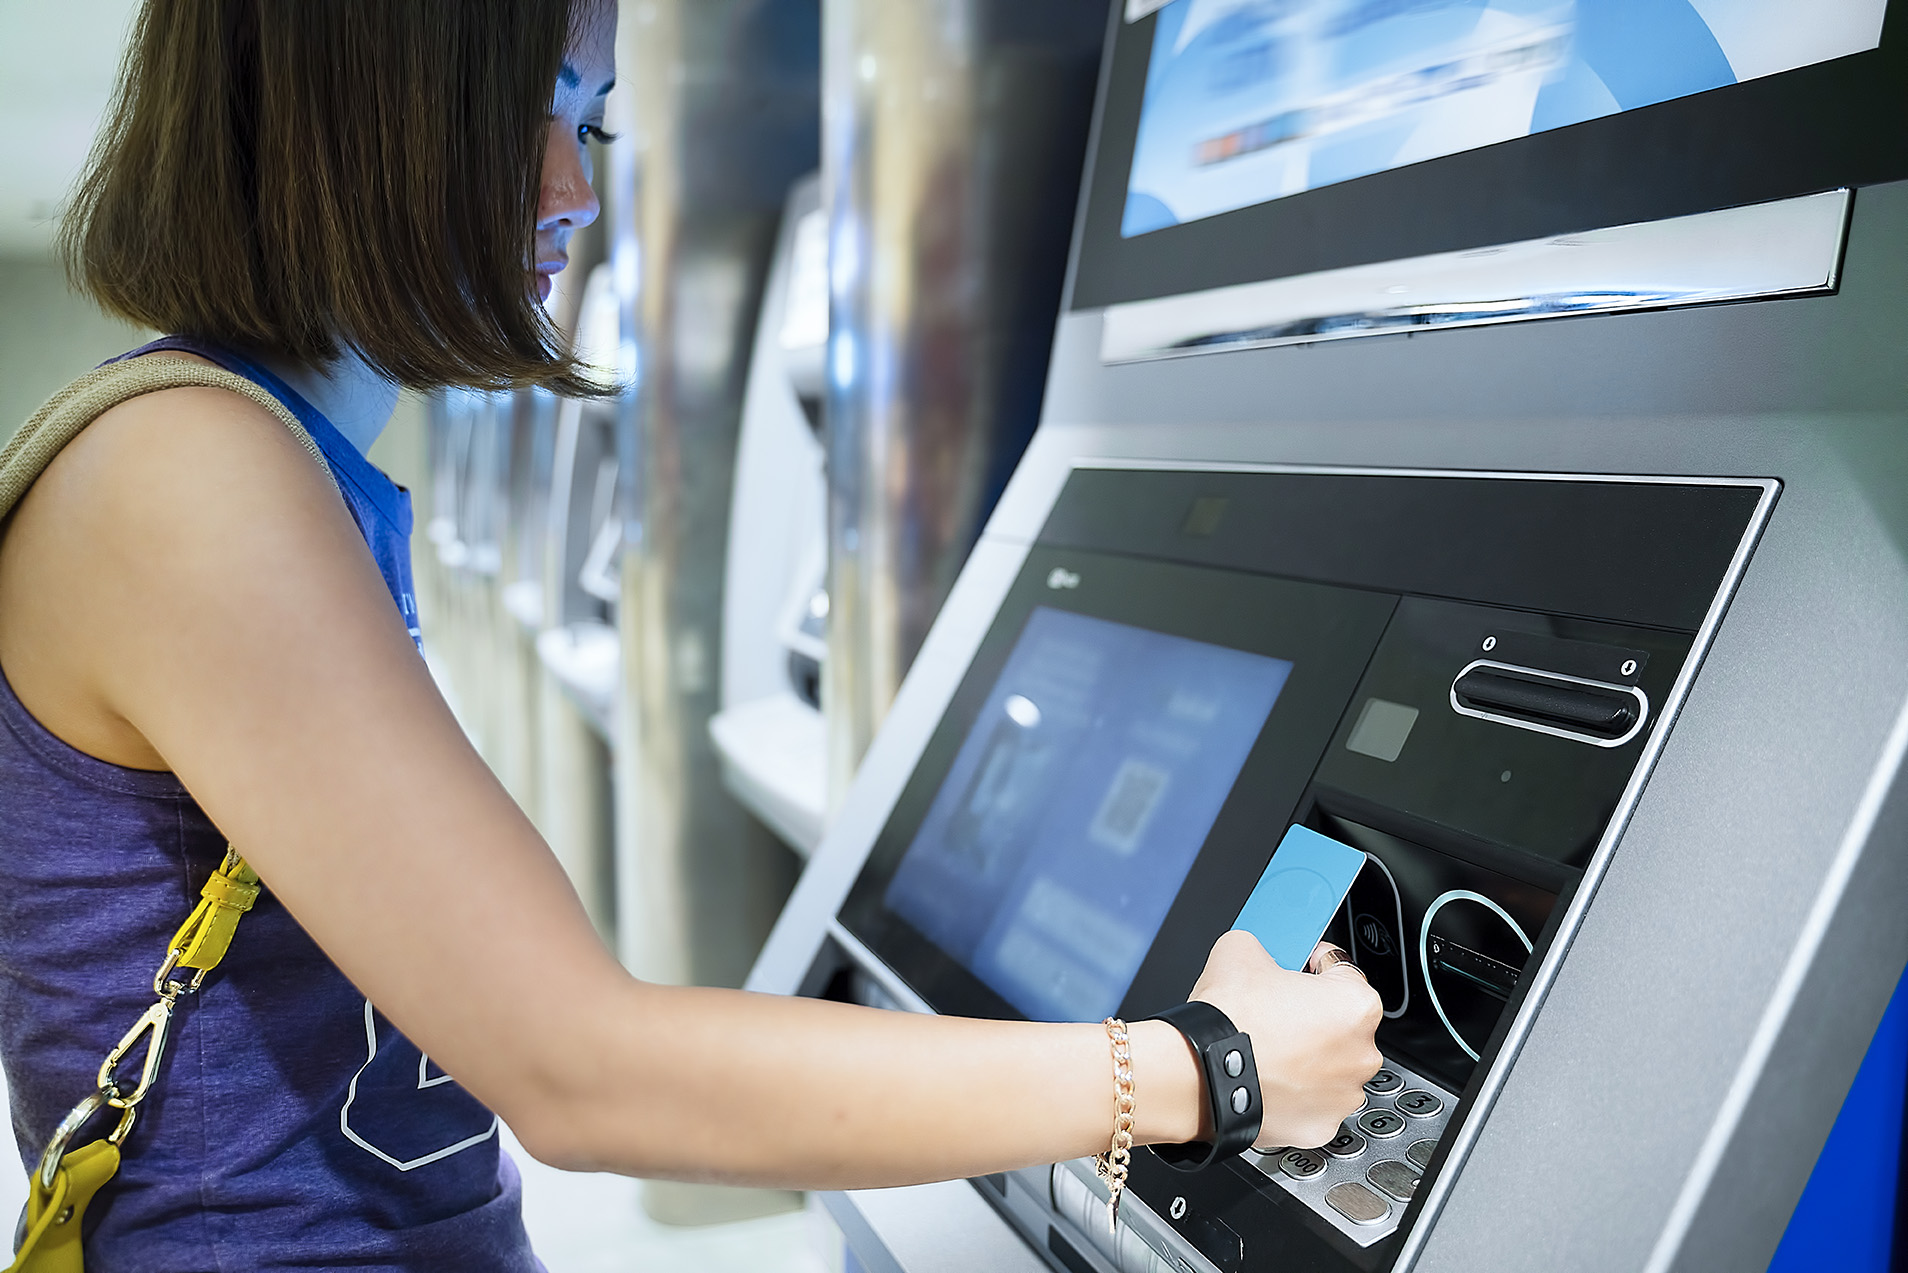
Historisch gesehen konzentrierten sich Filialabläufe auf Schalter, an denen Routinegeschäfte wie Barauszahlungen, Einzahlungen, Überweisungen und Kontostandsabfragen abgewickelt wurden. Heute ermöglichen Fortschritte in der Self-Service-Technologie, dass mehr als 95 % dieser Transaktionen über Self-Service-Kanäle abgewickelt werden können, wodurch Kunden schneller und bequemer auf Bankdienstleistungen zugreifen können.
Eine erfolgreiche Transformation bedeutet jedoch nicht einfach, Menschen durch Maschinen zu ersetzen.
Viele Kunden benötigen bei der Einführung neuer Technologien weiterhin Unterstützung, insbesondere bei Bargeldtransaktionen oder komplexeren Bankgeschäften. Unterstützter Self-Service – ob per Video oder persönlich durch einen Concierge – schließt diese Lücke, indem er die Effizienz der Automatisierung mit der Sicherheit menschlicher Unterstützung verbindet. Anstatt Kunden an einem traditionellen Schalter zu bedienen, leiten und unterstützen Filialmitarbeiter die Kunden bei der Nutzung von Self-Service-Geräten und schaffen so ein ansprechenderes und lehrreicheres Bankerlebnis.
Die Vorteile von unterstütztem Self-Service
Für Finanzinstitute bietet unterstützter Self-Service Vorteile, die weit über die betriebliche Effizienz hinausgehen.
Erstens verbessert er die Serviceverfügbarkeit. Self-Service-Technologie ermöglicht es Kunden, Routinegeschäfte schnell zu erledigen, oft auch außerhalb der üblichen Filialöffnungszeiten. Dies sorgt für mehr Komfort und reduziert gleichzeitig Warteschlangen und Wartezeiten.
Zweitens beschleunigt er die Migration der Kunden zu digitalen und Self-Service-Kanälen. Durch die Unterstützung bei ersten Interaktionen gewinnen Kunden mehr Sicherheit im Umgang mit der Technologie. Dies fördert langfristige Verhaltensänderungen bei gleichzeitig hoher Kundenzufriedenheit.
Drittens ermöglicht er es den Filialteams, sich auf wertschöpfendere Aktivitäten zu konzentrieren. Anstatt Routinegeschäfte zu bearbeiten, können Mitarbeiter mehr Zeit in Finanzberatung, Beratungsgespräche, Kundenaufklärung und Beziehungsmanagement investieren. Dies verwandelt die Filiale von einem Transaktionszentrum in einen Hub für Vertrieb, Service und Beratung.
Schließlich unterstützt unterstützter Self-Service die finanzielle Inklusion. Während sich Filialnetze weiterentwickeln, bleibt menschliche Unterstützung für Kunden verfügbar, die möglicherweise weniger technikaffin sind oder Barrierefreiheit benötigen, um sicherzustellen, dass bei der Umstellung auf ein stärker technologieorientiertes Bankwesen niemand zurückgelassen wird.
Für Finanzinstitute bietet unterstützter Self-Service Vorteile, die weit über die betriebliche Effizienz hinausgehen.
Zugang neu denken statt Präsenz reduzieren
Zukunftsorientierte Finanzinstitute setzen bereits auf neue Betriebsmodelle, die Effizienz und Kundenzugang in Einklang bringen. Gemeinsame Bank-Hubs, kollaborative Geldautomatennetzwerke (wie Geldmaat in den Niederlanden), Mikro-Filialen und technologiegestützte Servicestandorte helfen Banken, eine physische Präsenz aufrechtzuerhalten und gleichzeitig die Infrastrukturkosten erheblich zu senken.
Das Ziel ist nicht mehr die Maximierung der Filialanzahl. Stattdessen geht es darum, den Kundenzugang zu maximieren.
Wie in unserem eBook zur Filialtransformation (Jenseits des Bankschalters)dargestellt, entwickelt sich das stationäre Bankgeschäft zu einem vernetzten Ökosystem, in dem digitale Kanäle alltägliche Transaktionen abwickeln, Selbstbedienung die Verfügbarkeit erweitert und menschliche Expertise für Momente reserviert bleibt, die Vertrauen, Beratung und persönliche Interaktion erfordern.

Die Filiale der Zukunft
Die erfolgreichsten Filialstrategien werden diejenigen sein, die eine einfache Wahrheit erkennen: Kunden wollen Wahlmöglichkeiten.
Sie wünschen sich den Komfort des digitalen Bankings, die Erreichbarkeit durch Selbstbedienung und die Sicherheit menschlicher Expertise, wenn es darauf ankommt. Unterstützte Selbstbedienung steht im Mittelpunkt dieser Transformation und ermöglicht es Finanzinstituten, Kosten zu senken, das Kundenerlebnis zu verbessern, die finanzielle Inklusion zu fördern und zukunftsfähige Filialen zu schaffen.
In der nächsten Generation des Bankwesens verschwindet die Filiale nicht. Sie wird intelligenter, flexibler und konzentriert sich stärker darauf, Kunden dabei zu unterstützen, so zu banken, wie, wo und wann sie es möchten.
Die erfolgreichsten Filialstrategien werden diejenigen sein, die eine einfache Wahrheit erkennen: Kunden wollen Wahlmöglichkeiten.


Let’s explore what’s possible for your business. Our team is ready to connect and discuss tailored solutions that meet your goals.
Thank you for reaching out. A member of our team will be in touch shortly to continue the conversation.