


Warum Banken die Technologieausgaben erhöhen und in Digital-First investieren müssen
Es ist klar, dass FIs heute mit einer stark veränderten Realität konfrontiert sind: Technologie ist für alle Aspekte der Finanzdienstleistungen wichtiger als je zuvor. Warum? Zum einen ist es ein spielverändernder Wettbewerbsfaktor: Accenture berichtet, dass Finanzinstitute (FIs), die wirklich „all in" in Technologie oder „digital aktiv" sind, finanzielle Erträge steigern, wobei diese Banken gegenüber denjenigen vorziehen, die mit der digitalen Transformation kämpfen.
Außerdem gingen laut FDIC-Daten von 2020 2 Billionen US-Dollar (83%) der 2,4 Billionen US-Dollar in neuen Einlagen und über 250 Milliarden US-Dollar in Vermögenswerten an nur 13 Banken, wobei die meisten an die Top drei – Chase, Bank of America und Wells Fargo – gingen, was ein Einnahmen-Coup ist, der mit erheblichen Investitionen in digitale Technologien verbunden werden kann, die alle drei gemacht haben.
Und zu keiner Zeit in der Geschichte des Bankings gab es je eine solche Abhängigkeit von Technologie... und ein solches großes Versprechen. Betrachten Sie Folgendes: 2020 haben die Hälfte aller Millennials online nach einem Einlagenkonto gesucht; über 50 Prozent der Verbraucher interagieren jetzt mindestens einmal pro Woche mit ihrer Bank über mobile Apps oder Websites – im Vergleich zu nur 32 Prozent vor zwei Jahren.
Aber um die Früchte zu ernten, müssen FIs ihre Investitionen in transformative Technologien erhöhen.
Bedeutung von Fortschritten bei der digitalen Transformation für 2021
FIs sehen anhaltende Disruption mit beschleunigten Ausgaben, da die Technologie in einem rasanten Tempo voranschreitet. Also ist das Zuschauen keine Option mehr – tatsächlich ist es ein Mandat, um wettbewerbsfähig zu bleiben.
Einfach ausgedrückt: Finanzinstitute, die 2021 nicht auf einem beschleunigten Pfad zur digitalen Transformation sind, werden gegenüber ihren Konkurrenten im Nachteil sein.
Zu keiner Zeit in der Geschichte des Bankings und der Finanzdienstleistungen gab es je eine solche Abhängigkeit von Technologie... und ein solches großes Versprechen.
Warum? Digital-First-Banking schafft dringend benötigte neue Möglichkeiten für traditionelle FIs, die sich gegen eine ganz neue Generation von Fintech-Unternehmen behaupten müssen, die geschickt darin sind, schnell wachsende Lücken zwischen den heutigen und den morgigen Verbraucher-Banking-Bedürfnissen zu schließen. Und weil sich die Welt verändert hat. Die digitale Transformation im Banking und in den Finanzdienstleistungen begann vor der Pandemie Fuß zu fassen, wobei einige FIs noch mit einem Gesamtplan kämpften.
Führungskräfte in den meisten FIs verstanden die Notwendigkeit, von siloed, prozessgetriebenen Interaktionen zu nahtlos integrierten digitalen Kanälen überzugehen; diese Neugestaltung von Filialen für persönlichere Beratung und komplexere Dienstleistungen geschieht immer noch für viele Banken, hilft dabei, Kosten zu reduzieren und das Kundenerlebnis zu verbessern.
Aber die COVID-19-Krise beschleunigte die Notwendigkeit, Verbrauchererwartungen für mobiles und Online-Banking zu erfüllen, das sicher und kontaktlos war. Während bestimmte Banking-Verbrauchersegmente vor der Pandemie eher Filialen für Finanzdienstleistungen besuchten, mussten sogar diejenigen, die eine persönliche Interaktion bevorzugten, mit der Realität umgehen, dass sie vorübergehend die digitalen Kanäle ihres FIs nutzen mussten.
Nutzen Sie neue Technologien, die das Kundenerlebnis über Bankkanäle und Touchpoints hinweg verbessern
Um in dieser neuen Realität zu gedeihen, müssen FIs sich auf das digitale Kundenerlebnis und ihre Reise in einer digitalen Welt konzentrieren; es muss keine Diskrepanz zwischen außergewöhnlichem Kundenservice und digitalem Banking geben. Tatsächlich sind die besten Technologien nicht nur ein erforderlicher Kostenfaktor, sondern Enabler einer großartigen Kundenerfahrung. Digital-First-Banking verbindet digitale und physische Erfahrungen, um die unmittelbaren finanziellen Bedürfnisse der Kunden zu erfüllen, und macht es einfach, dem Kunden kanalübergreifend zu folgen – ohne das Back Office zu belasten.
Personalisierung ist ein großartiges Beispiel dafür, wie Technologie das Kundenerlebnis verbessern kann. Im Banking kann Technologie, die Personalisierung und eine überragende Kundenerfahrung ermöglicht, folgende Form annehmen: Interaktionen, bei denen Kundendaten genutzt werden, um Interaktionen zu rationalisieren; eine Digital-Banking-Plattform, die Benutzern ermöglicht, ihre Finanzen einfach mit einer intuitiven, konsistenten Erfahrung zu verwalten; die Nutzung von Datenanalysen, um Ihren Bankkunden besser zu verstehen und individuelle Finanzdienstleistungen und Empfehlungen anzubieten; neue ATM- und selbstgesteuerte Technologie, die Produkte auf der Grundlage der Finanzen, Präferenzen und Ziele eines Kunden upsellen oder cross-sellen kann; sowie Kanaldienste, einschließlich Filiale, Kassierer, Imaging und Pre-Stage.
Vertrauen aufbauen durch Investitionen in Sicherheit für nachhaltigen Fortschritt bei der digitalen Banking-Transformation
Größeres digitales und Self-Service-Engagement erfordert robuste Sicherheit und Risikomanagement, um Betrug abzuwehren. Das ist ein absolutes Muss, denn das Vertrauen der Verbraucher in ihr FI ist kürzlich stark gesunken. Zum Beispiel fand eine aktuelle Accenture-Umfrage: Nur 29 Prozent der Bankkunden vertrauen ihrem FI genug, um sich um ihr langfristiges finanzielles Wohlbefinden zu kümmern; dieser Vertrauenslevel ist dramatisch von 49 Prozent vor zwei Jahren gefallen; bezogen auf digitale Sicherheit vertrauen nur 37 Prozent der Verbraucher ihrer Bank „sehr", ihre Daten zu schützen; dieser Vertrauensverlust beim Datenschutz ist auch von 51 Prozent vor zwei Jahren gefallen.
34 Prozent der Banker in einer Umfrage betrachten Cybersicherheit als eine große Bedrohung. Einzelhandelsbanken sind sich dieses ernsten Problems bewusst, und ihre erwarteten Technologieausgaben für 2021 werden stark auf Investitionen in Datenschutz- und Sicherheitsprobleme ausgerichtet sein. Tatsächlich erwarten 51 Prozent der Einzelhandelsbanker, 2021 mehr für Cybersicherheit auszugeben.
Die Wiederherstellung dieses Vertrauens wird einige Zeit in Anspruch nehmen, und die notwendigen Investitionen in Finanzbetrugslösungen und Sicherheitslösungen werden dazu beitragen, Datenschutzverletzungen und Cyberangriffe abzuwehren. Die Bedeutung von Investitionen in Sicherheitsmaßnahmen kann jedoch nicht genug betont werden – wenn Verbraucher einem FI nicht vertrauen, werden sie wahrscheinlich keine Dienste nutzen oder ihre Interaktionen einschränken.
Kosten durch digitale Transformation senken
Ein wesentlicher Vorteil der digitalen Transformation im Banking sind die Kosteneffizienzen, die auftreten können, sei es durch eine direkte Prozessänderung und Automatisierung oder organisch, da die gesamte Organisation effizienter arbeitet. Technologie wird die Kosten senken, wenn Redundanzen und abgeschottete Systeme modernisiert und reaktionsfähiger und robuster gemacht werden.
Viele FIs haben absichtlich abgeschottete Infrastrukturen aufgebaut und darauf abgezielt, das Engagement in einzelnen Kanälen zu optimieren. Während dies vor einem Jahrzehnt oder so Best Practice war, regiert die Omnichannel-Reise das Verbrauchererlebnis. Von einer abgeschotteten, fragmentierten Infrastruktur ganz zu schweigen, die kostspielig und voller manueller, arbeitsintensiver und oft redundanter Prozesse ist.
Die digitale Transformation kann FIs helfen, Kosten zu senken mit: Automatisierung – Automatisierung kann unnötige Schritte überspringen, Ihre Mitarbeiter für wertschöpfende Aufgaben freimachen und Abläufe rationalisieren; Datenanalytik – umsetzbare Erkenntnisse aus der Datenanalytik können informierte Entscheidungsfindung ermöglichen, die Kosten reduzieren kann; Personaleffizienz – digitale Transformation gibt Ihren Mitarbeitern viele digitale Tools, um intelligenter zu arbeiten.
Zu einem Every-Channel-Ansatz transformieren, um außergewöhnliche Kundenerfahrungen zu entwickeln
FIs brauchen Technologie, die ihre Business-Intelligence über Kanäle und Touchpoints hinweg verbessert, um eine außergewöhnliche Kundenerfahrung mit digitalen Produkten und Finanzdienstleistungen anstelle von persönlichen Transaktionen zu gewährleisten. Das kann zu Interaktionen führen, die Loyalität, Wiederholungsgeschäft und sogar Empfehlungen für neue Kunden fördern.
Mehr als nur ein vereinfachter Kontoeröffnungs- oder Kreditantragsprozess kann die Bereitstellung einer Kundenreise mit digitalen Touchpoints, die personalisiert sind – mit gerade genug menschlichen Interaktionen dazwischen – die Zufriedenheitsniveaus steigern. Das Ziel ist eine kohärente Erfahrung für die Kunden.
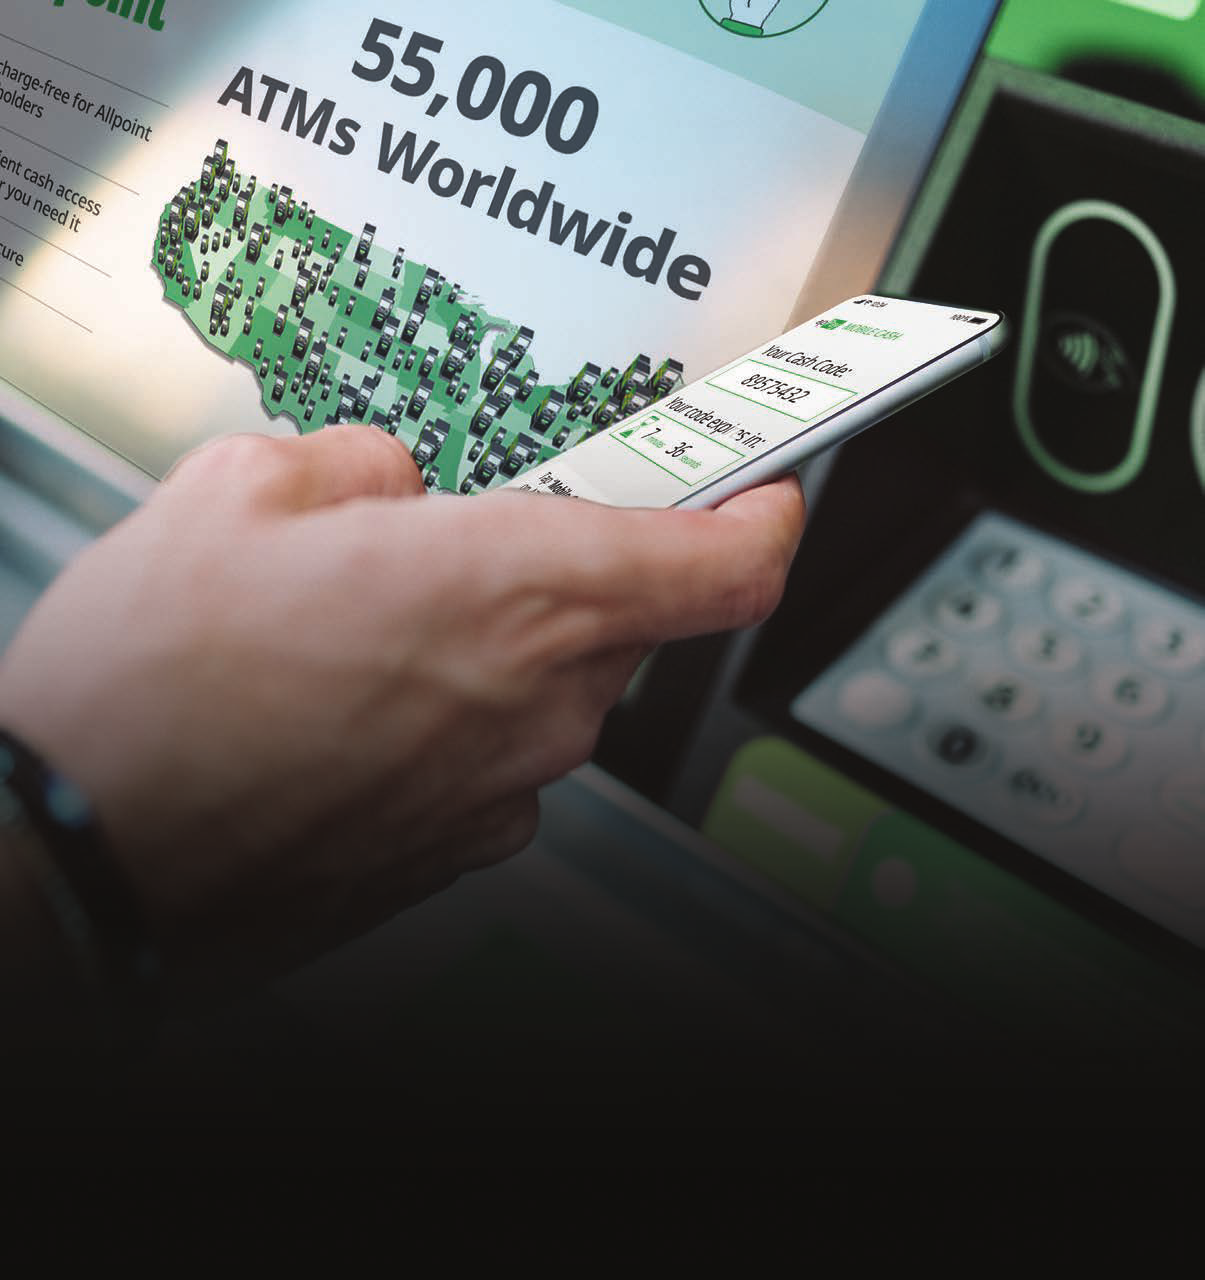
Die heutigen Kunden haben ihre Kernbedürfnisse durch Filialen, Geldautomaten und Online-Banking erfüllt. Aber während diese drei Kanäle für den Kunden traditionell gut funktioniert haben, hat die wachsende Nutzung von mobilen Apps und Online-Banking die Prioritäten verschoben. Außerdem bietet die Möglichkeit, neuere, intelligente Technologie zu nutzen, wie Smart-ATMs, die sich mit mobilen Geräten integrieren oder Video-Banking-Fähigkeiten mit Callcenter- oder Kanaldiensten bieten, die Möglichkeit, Kanäle für eine bessere Kundenerfahrung zu kombinieren.
Datentransparenz ist ein wichtiger Aspekt der Bereitstellung einer überragenden Erfahrung für Kunden, wenn sie von einem Kanal zum nächsten wechseln. Dateneinblicke geben Ihren Mitarbeitern einen genauen und Echtzeit-Blick auf den Kunden, einschließlich seiner Interaktionen. Zum Beispiel bietet Datentransparenz über Kanäle hinweg einem Finanzberater die Möglichkeit, sanft einzugreifen, wenn er sieht, dass ein Kunde einen Kreditantrag nicht abgeschlossen hat. Oder vielleicht legen die Daten nahe, dass der Kunde besser für einen anderen Kredittyp geeignet ist.
Letztendlich geht es bei der Schaffung einer ausgezeichneten digitalen Kundenerfahrung darum, ihre Erwartungen in einer Welt zu erfüllen, in der Technologie einfach Teil ihres Lebensstils ist. Da Verbraucher technologisch versierter werden, wird die Erwartung sein, dass ihre Bank Schritt hält. Unabhängig davon, ob sie über ein Smartphone, Tablet, eine Website oder durch einen persönlichen Filialbesuch auf ihre Bank zugreifen, ist ein konsistentes Erlebnis unerlässlich.
Wo sollten FIs auf ihrer digitalen Transformationsreise beginnen?
Wenn Ihr FI am Ausgangspunkt oder in einer frühen Phase einer digitalen Transformationsreise ist, gibt es eine Dringlichkeit, die Sache schnell in Gang zu bringen. Schlüsselbereiche, die Sie bei der Erstellung Ihrer digitalen Transformations-Roadmap berücksichtigen sollten: verbessern Sie Ihre mobilen Banking-Angebote; werden Sie ein echter Finanzpartner; personalisieren Sie das Banking; und gehen Sie Partnerschaften mit digitaler Expertise ein.
Natürlich kann dieser digitale Sprung überwältigend erscheinen, und es gibt viele Herausforderungen am Horizont – veraltete Legacy-Systeme, Widerstand der Arbeitskultur und konkurrierende Prioritäten, um nur einige zu nennen. Aber anstatt stillzustehen, kann die Suche nach einem Partner mit tiefer Technologieexpertise, digitalen Tools und Erfahrung in der Bankenbranche helfen, Ihre Reise zu beschleunigen und mit dem wachsenden Wettbewerb Schritt zu halten.
Wenn FIs in die Zukunft blicken, macht die hier präsentierte Evidenz deutlich, dass ein Bekenntnis zu erhöhten Technologieausgaben kein „Nice-to-have" ist, sondern ein „Must-have" in der heutigen digitalen Welt.


Let’s explore what’s possible for your business. Our team is ready to connect and discuss tailored solutions that meet your goals.
Thank you for reaching out. A member of our team will be in touch shortly to continue the conversation.