


Ist 2021 das Jahr, in dem die Finanzbranche kontaktloses Banking annimmt?
Auf dem World Economic Forum 2020 kamen Vertreter der Weltgesundheitsorganisation und der Finanzbranche zusammen, um über Empfehlungen in Bezug auf das Risiko der Virusübertragung durch Papiergeld zu beraten. Inmitten wachsender Bedenken hinsichtlich Bargeld und Krankheitsübertragung verdoppelten Zentralbanken von China über Südkorea bis in die USA ihre Bemühungen, Geldscheine zu desinfizieren.
Kurz darauf erklärte die Finanzgruppe Mastercard, dass die Pandemie die Nutzung kontaktloser Zahlungen beschleunigt habe. Im ersten Quartal 2020 führte das Unternehmen weltweit über eine Milliarde kontaktlose Transaktionen durch, und weltweit sagten mehr als 50 Prozent der Befragten, dass sie kontaktlose Zahlungsmethoden bevorzugen.
Der Trend hat sich beschleunigt. Kontaktlose Zahlungen waren das am häufigsten gewünschte Feature von Bankkunden im Jahr 2020. Und im letzten Jahr ist die Zahl der US-Verbraucher, die kontaktlose Kartenzahlungen vornehmen, um neun Prozentpunkte gestiegen.
Angesichts des Anstiegs der kontaktlosen Zahlungen ergeben sich für Finanzinstitute (FIs) erhebliche Auswirkungen. Aber ist 2021 wirklich das Jahr, in dem die Finanzbranche vollständig kontaktloses Banking annimmt?
Drei Gründe, warum FIs kontaktlose Services einführen sollten
Ob kontaktloses Banking vollständig übernommen wird oder nicht, gibt es mindestens drei wichtige Gründe für FIs, kontaktlose Services einzuführen.
1. Kundennachfrage ist hoch
Mehr als die Hälfte der US-Amerikanischen Verbraucher nutzen kontaktlose Zahlungen und dieser Prozentsatz wächst. Kunden werden zu einem Finanzinstitut hingezogen sein, das diese Services anbietet.
2. Kunden erhöhen ihre Qualifikationen
Auch hier hat COVID-19 sowohl die Akzeptanz als auch die Nutzung dieser Technologien erhöht. Kontaktlose Zahlungen fühlen sich jetzt für viele Verbraucher recht normal an – und sie werden das Gelernte beibehalten, auch wenn COVID-19 schließlich nachlässt.
3. Wettbewerber holen auf
Da COVID-19 die Einführung digitaler Zahlungstechnologie beschleunigt hat, müssen FIs dem Trend folgen – sowohl in Bezug auf die Schaffung einer differenzierten Erfahrung als auch auf das Übertreffen der Konkurrenz.
Was FIs bis 2021 anbieten sollten
In Bezug auf kontaktloses Banking gibt es fünf wesentliche Services, die FIs bis Ende 2021 anbieten sollten.
1. Kontaktlose Karten
Kontaktlose Karten sind Kreditkarten und Debitkarten, die Radiofrequenz-Identifikation (RFID) oder Near Field Communication (NFC) nutzen, damit Verbraucher sicher bezahlen können, indem sie ihre Karte in die Nähe eines kompatiblen Kartenlesers halten, ohne die Karte einzustecken oder zu wischen. Laut einer Studie von ABI Research könnten bis 2024 bis zu 53 % der US-Kreditkarten kontaktlos sein, was für Unternehmen eine schnellere, sicherere und reibungslosere Zahlungserfahrung darstellt.
2. Mobile Wallets
Mobile Wallets wie Apple Pay, Google Pay und Samsung Pay wurden für Verbraucher und FIs gleichermaßen vorteilhafter, als COVID-19 zu einer Option wurde. Wenn Kunden ihre Wallet bereits eingerichtet haben, können Käufe im Handumdrehen erledigt werden, einfach indem das Telefon nahe an ein Bezahlterminal gehalten wird. Für FIs können Mobile Wallets die Ausgaben erhöhen und Kundenbindungstools sein; sie ermöglichen es, die Karte im Vordergrund einer digitalen Wallet-App zu halten, Transaktionsbenachrichtigungen zu senden und den Kontostand anzuzeigen.
3. ATM Cardless Access
Kontaktloser ATM-Zugang steht ganz oben auf der Wunschliste der Verbraucher. Mit kartenlosem ATM-Zugang können Verbraucher Bargeld abheben, ohne ihre Karte physisch einzustecken. Stattdessen können sie sicher ihren ATM-Zugang authentifizieren, indem sie eine Bank-App, QR-Codes oder andere Methoden verwenden.
4. P2P-Zahlungen
Peer-to-Peer-Zahlungsplattformen haben an Bedeutung gewonnen. Verbraucher nutzen bereits P2P-Apps wie Zelle, Venmo, PayPal und Cash App. Für FIs ist die Integration dieser Dienste eine Möglichkeit, Kunden auf ihrer bevorzugten Plattform zu begegnen und einen hochpersonalisierten Service zu bieten.
5. Kontaktloser Filialbetrieb
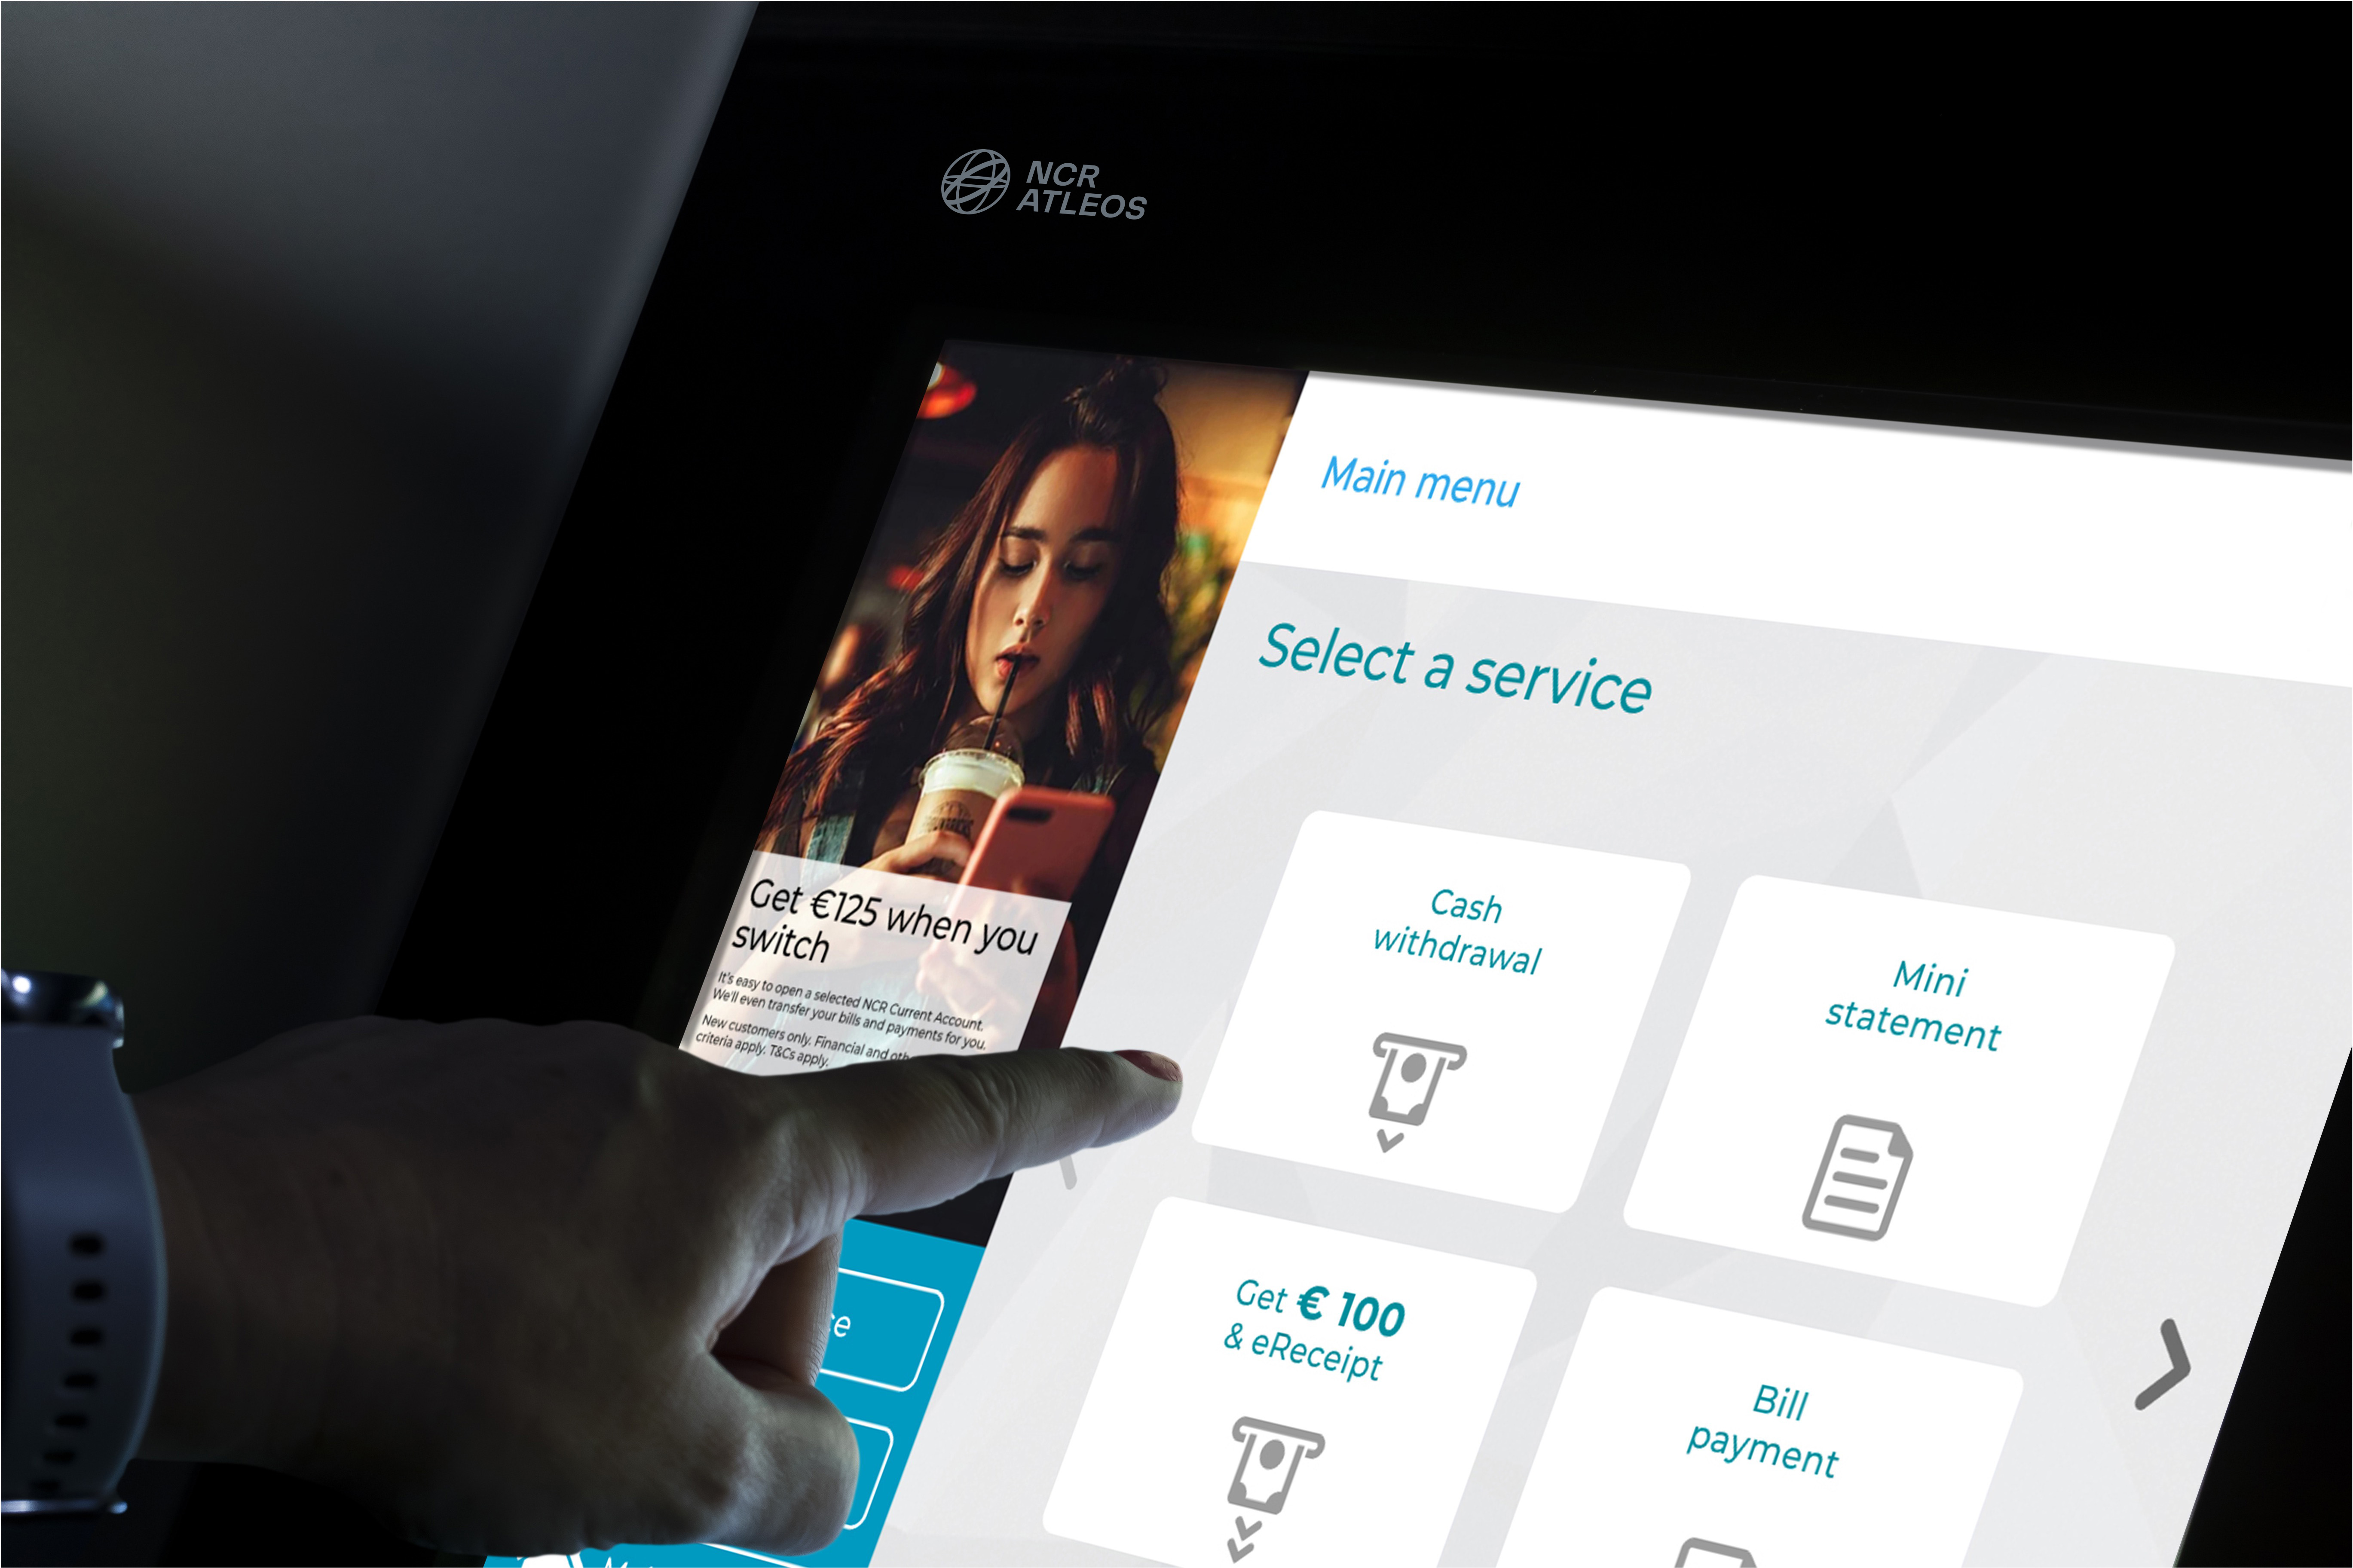
Kontaktlose Lösungen können auch für Filialbetriebe angepasst werden, von der Begrüßung von Kunden über Tablets bis zur Online-Terminvereinbarung. Darüber hinaus ermöglichen Kioske den Kunden, sich selbst zu bedienen und Transaktionen abzuschließen, die zuvor Kassierer erfordert hätten. Das schafft in der Filiale mehr Effizienz und Flexibilität.
Ist es Zeit für vollständiges kontaktloses Banking?
Die kurze Antwort: FIs müssen kontaktlose Services priorisieren. Die Verbrauchernachfrage ist da, die Konkurrenz wird aufholen, und die Nutzung dieser Technologien ist wahrscheinlich dauerhaft. Kurz gesagt ist es an der Zeit, Prioritäten zu setzen, wenn es darum geht, in kontaktlose Banking-Services zu investieren – wenn Sie das noch nicht getan haben.


Let’s explore what’s possible for your business. Our team is ready to connect and discuss tailored solutions that meet your goals.
Thank you for reaching out. A member of our team will be in touch shortly to continue the conversation.