


Das "Phygitale" oder "Digicale" Erlebnis: Kundenbedürfnisse durch die Fusion von physischem und digitalem Banking adressieren
So viele Menschen fragen sich heute, 'warum reden wir noch über physisches Banking, ist das nicht Vergangenheit?' Entwickelt sich das Banking in diesem digitalen Zeitalter nicht auf eine Weise, die die Notwendigkeit einer physischen Präsenz negiert? Werden die physischen Banking-Erfahrungen nicht aussterben wie Kabeltelefone mit Festnetzanschluss, bei denen man beim Klingeln nicht weiß, wer anruft? Nicht so schnell. Laut von PwC durchgeführter Verbraucher-Banking-Forschung sagen 65 % der Banking-Verbraucher, dass sie Zugang zu einer lokalen Filiale haben möchten. Viele dieser Kunden können häufige Nutzer von Mobile- und Online-Banking sein, wollen aber auch den Vorteil haben, in eine Filiale gehen zu können.
Und obwohl viele Verbraucher immer noch Zugang zu physischem Banking wollen, wie nachhaltig sind diese Filialen und in welchem Maße adressieren sie wirklich die Bedürfnisse der heutigen Kunden? Müssen sie durch andere Bankkanäle wie das sehr verbreitete digitale Banking ergänzt werden, um Kunden besser zu bedienen? Sehen Sie, worauf das hinausläuft? Warten Sie ab.
Vom Zehenspitzen-ins-Wasser bis zum vollen Sprung: Wie nehmen FIs das Digitale an?
Jahrzehntelang haben Finanzinstitute versucht, mit ihren Kunden zu wachsen und sich weiterzuentwickeln, und dieses wachstums- und bedarfsbasierte Service ist zunehmend wichtig geworden – und war nie so kritisch und relevant wie jetzt während der Pandemie. Obwohl viele FIs vor der Pandemie bereits ihre Zehen in den digitalen Pool getaucht hatten, wurde es im Jahr 2020 schnell notwendig, in die Erkundung und Investition in digitales Banking und digitale Transformation einzutauchen.
Digitales Banking erfordert viel strategische und methodische Planung zur Entwicklung und Ausführung. Investitionen in die digitale Transformation sollten auf Technologien abzielen, die flexibel und agil sind, um sich anzupassen und neue Innovationen einzubringen, da sich die Kundenbedürfnisse der FIs weiterentwickeln. Und es ist kein Einheitsansatz. FIs müssen herausfinden, wer ihre Kunden sind und welche Art von digitalem Banking für sie funktioniert. Wie können sie ihre digitalen Dienste attraktiver gestalten, um die Bedürfnisse des Kunden zu erfüllen? Diese Fragen sind entscheidend, um strategisch das FI der Zukunft aufzubauen, beginnend mit der Adressierung der Bedürfnisse jedes Kundensegments. Und obwohl Banken immer gute Arbeit beim persönlichen Kundendienst geleistet haben, haben sich die Demographie und die Bedürfnisse der Kunden in den letzten Jahrzehnten weiterentwickelt und es ist Zeit, über die Priorisierung des persönlichen Bankings hinauszugehen.
Sind FIs in der Lage, Personas ihrer Kunden zu erstellen?
Mit so vielen Änderungen in den Kundenpräferenzen kann es für FIs schwieriger sein zu verfolgen und zu bestimmen, wie ihre typischen Kunden „aussehen". Viele FIs mussten ihre digitale Strategie auf dem Höhepunkt der Pandemie überdenken, als sie ihre physischen Filialen schließen mussten – und digitales Banking zum König wurde. Laut einer von Accenture durchgeführten Verbraucherstudie sagen 50 % der Kunden, dass sie jetzt mindestens einmal pro Woche eine Art Online-Mittel zur Kommunikation mit ihrem FI nutzen, verglichen mit 32 % vor nur zwei Jahren.
Viele FIs haben diesen Anstieg der Online-Akzeptanz genutzt, weshalb es die Notwendigkeit einer starken digitalen Transformationsstrategie gibt, um Kunden besser zu bedienen. Aber es ist wichtig für FIs, eine Banking-Strategie zu haben, die in jedem Kanal bei ihren Kunden Anklang findet.
Jüngere Generationen neigen dazu, digitales Banking zu bevorzugen und brauchen alle Extras, um ihr digitales Erlebnis lohnend zu machen. Gleichzeitig zeigte ein Barclays-Bericht, dass 46 % der Gen Z ihre Filialen besuchen, um mehr Informationen über ein Produkt oder eine Dienstleistung zu erhalten, bevor sie es kaufen.
Ältere Generationen neigen dazu, an traditionellen Banking-Formen festzuhalten, einschließlich des Filialbesuchs. So oft wie nötig fahren sie zur Bank für allgemeine Banktransaktionen mit Hilfe von FI-Mitarbeitern, die sie und ihre Familienmitglieder beim Namen kennen. Sie werden dieses weniger wahrscheinlich gegen andere Formen des automatisierten Bankings eintauschen. Unabhängig davon, wo ein Kunde im Spektrum liegt, physisch oder digital, sollte er sich bei seiner Bank wie zu Hause fühlen – daher die Notwendigkeit einer kanalübergreifenden Plattform, die verschiedene Banking-Bedürfnisse der Kunden adressiert.
Das 'Phygitale' und das 'Digicale'
Wörter wie 'phygital' und 'digical' werden verwendet, um die Fusion zwischen digitalem und physischem Banking darzustellen. Dieser hybride Ansatz bietet Verbrauchern das Beste aus Online- und Offline-Erfahrungen. Technologische Innovation hat es Unternehmen, Banken und Organisationen ermöglicht, sehr komplexe und zeitaufwändige Prozesse effizienter und mit viel mehr Leichtigkeit durchzuführen. Aber die Frage bleibt: Wie effektiv nutzen FIs diese Fusion, um die Bedürfnisse ihrer Kunden angemessen zu adressieren?
Kunden haben viele finanzielle Bedürfnisse, die in verschiedenen Formen auftreten, sodass sie maßgeschneiderten, bedarfsbasierten Service und einen individualisierten, angepassten Ansatz wollen.
Ihre Banking-Bedürfnisse erkennen und erfüllen
Genau wie Verbraucher verschiedene Wünsche und Bedürfnisse in ihren Einkaufserfahrungen haben, variieren auch ihre Banking-Anforderungen von Kunde zu Kunde, was es für FIs zur Notwendigkeit macht, diese zu verstehen und zu erfüllen. Und die Fusion der physischen und digitalen Welten hat neue Wege der Kartierung der Kundenreise, ihrer Erfahrungen und Bedürfnisse auf mehr Arten eröffnet, als man sich vorstellen kann – FIs die Möglichkeit bietend, in dem Bereich zu konkurrieren, wo sie die wachsenden Erwartungen ihrer Kunden erfüllen können.
Kunden wechseln Banken, wenn sie das Gefühl haben, von ihrem FI nicht gut bedient zu werden, und das erhöht die Bedeutung einer soliden digitalen und physischen Strategie, um ihren Kunden den bestmöglichen Service zu bieten. Während einige Kunden einen gesamten Kreditprozess von A bis Z online durchlaufen, werden einige Kunden den Antragsprozess online beginnen, aber das Darlehen in ihrer Filiale abschließen – sie lieben es, Fragen zu stellen und den Komfort zu genießen, den Prozess mit einem FI-Mitarbeiter durchzugehen.
Banken müssen verschiedene Arten von Kundenverhalten erkennen, indem sie einen Mittelweg finden, der alle anspricht. Es beginnt damit, Ihre Kunden zu kennen – unabhängig von ihren Banking-Präferenzen. Die Fusion von digitalem und physischem Banking ist das, wonach viele Kunden streben, um ihre finanziellen Bedürfnisse zu adressieren.
Schauen wir uns einige Bedürfnisse genau an, die für Kunden oft im Vordergrund stehen, und wie Banken sie adressieren können.
Kunden lieben Komfort und können nicht genug davon bekommen
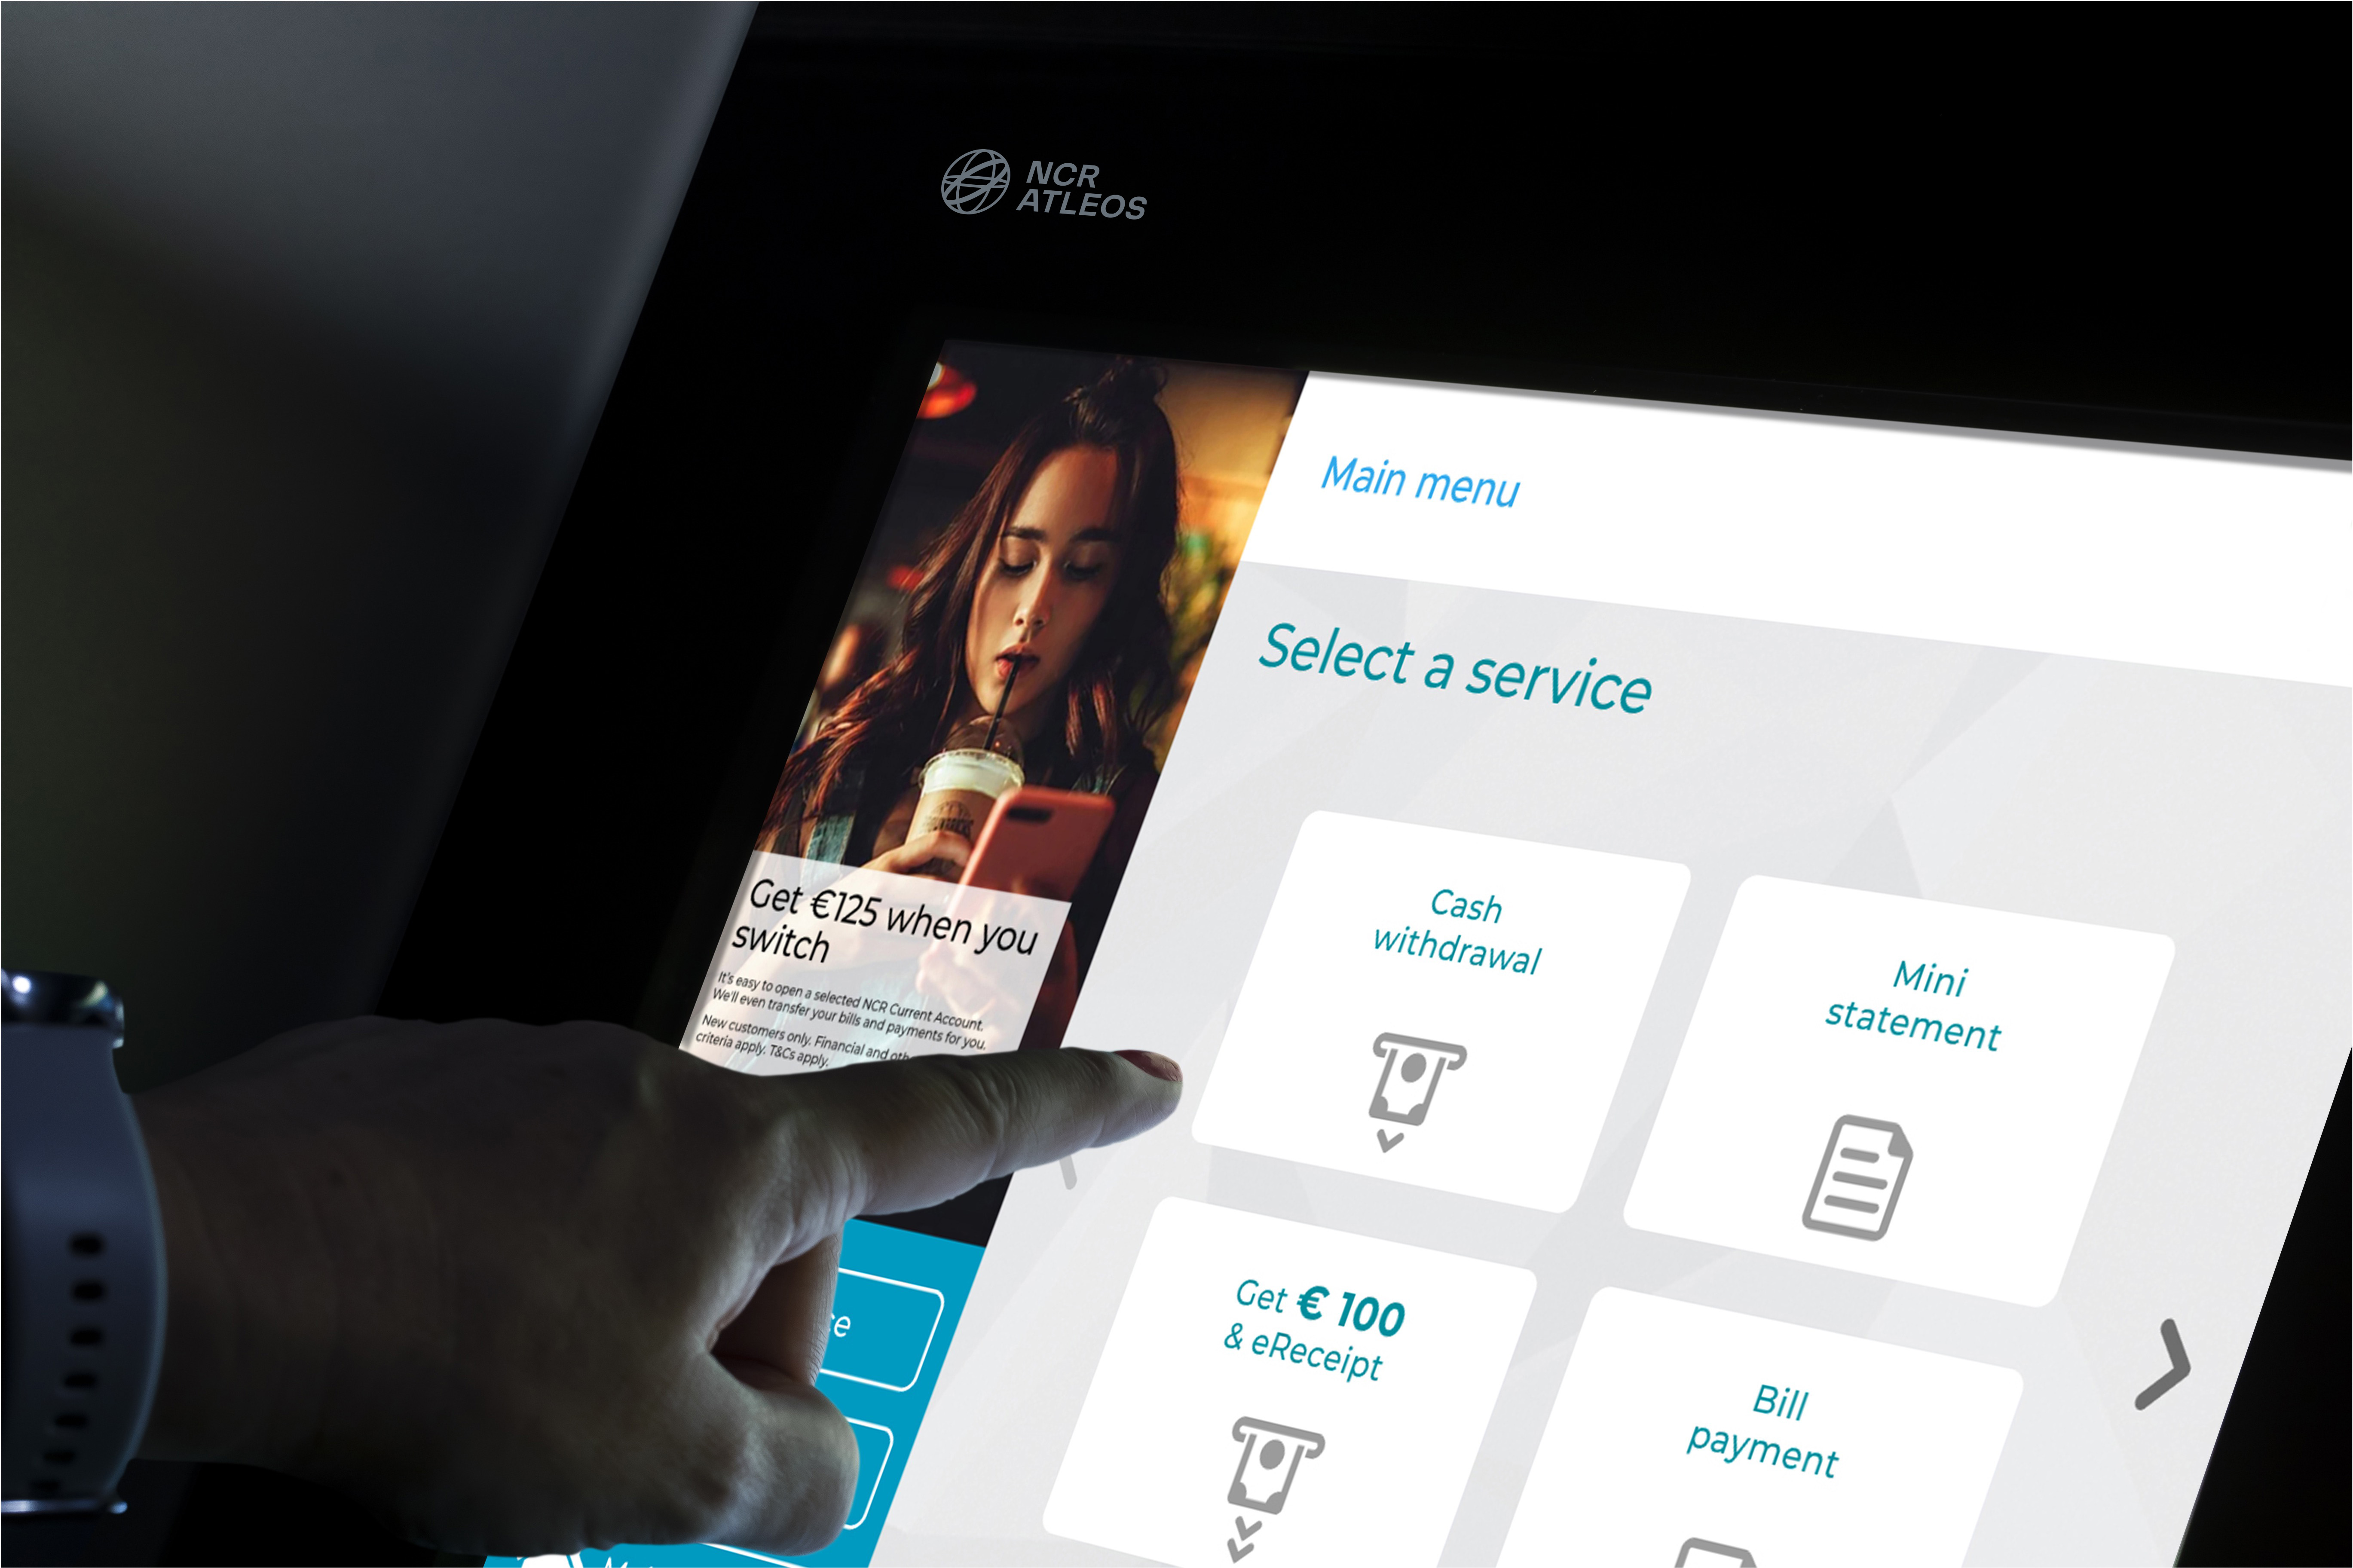
Ihre Kunden möchten banken, wann sie möchten, wie sie möchten und in ihrem eigenen Tempo. Sie wollen einfach nach ihren eigenen Bedingungen banken, mit Komfort im Mittelpunkt. Technologie wie ITMs hat dem alltäglichen Banking eine zusätzliche Komfortstufe hinzugefügt, die Ihre Kunden begeistern kann. Die Möglichkeit, sogar komplexe Transaktionen an einem Geldautomaten mit der Unterstützung eines Live-Kassierers jederzeit durchzuführen, ermöglicht es ihnen, ihre Banking-Bedürfnisse in ihre hektischen Terminkalender einzupassen.
Der 24/7-Zugang bedeutet, dass ein Kunde, der bis mindestens 17 Uhr arbeitet, nicht mehr zur Bank rennen muss, bevor sie schließt. Stattdessen kann er zum Supermarkt gehen, seine Reinigung abholen, andere Besorgungen erledigen und an einem ITM banken, wenn es in seinen Terminkalender passt. Das ist Komfort.
Kunden lieben konsistenten und schnellen Service
Es sollte eine Flüssigkeit in der Kundenbindung über jeden Kanal geben. Von der Recherche eines Produkts auf der Website oder der mobilen App einer Bank, über einen Telefonanruf beim Kundenservice, bis hin zum Betreten einer Filiale für Unterstützung, muss es eine nahtlose Kundenreise geben. Wenn Kunden eine Transaktion vollständig online abwickeln möchten, ohne eine Filiale zu betreten, sollten sie das auch können. Schließlich haben wir während der Pandemie mehr denn je gelernt, dass wir so viel virtuell erreichen können, ohne von Angesicht zu Angesicht zu sein – und das gilt sicherlich auch für FIs (für diejenigen, die ihre Kunden nicht digital unterstützen, müssen sie aufholen).
Kunden wollen auch wissen, dass ihre Bank ihre Zeit schätzt – deshalb wollen sie mehr Automatisierung für Finanzentscheidungen. Zum Beispiel können mit dem Einsatz von künstlicher Intelligenz Kreditentscheidungen mit schnellen Bearbeitungszeiten getroffen werden, anstatt ein paar Tage auf Rückmeldung von einem Banker zu warten. Es mag erschwerende Umstände geben, die keine schnelle Entscheidung zulassen, aber der Kunde sollte zumindest automatisierte Orientierung über nächste Schritte erhalten können.
Kunden lieben zielgerichtete Produktansprache und maßgeschneiderte Services
Als Kunde, wenn eine Werbung oder Anzeige wirklich auf etwas anspricht, das ihnen wichtig ist, neigen sie dazu, zuzuhören. Zum Beispiel, wenn sie Hypothekenzinsen vergleichen, werden sie wahrscheinlich auf eine Werbung über Hypothekenzinsvergleiche hören. Und so müssen FIs mit ihren Kunden interagieren.
Mit so vielen verfügbaren Daten und der Möglichkeit, die Kundenreise, ihre Interessen und was für sie wichtig ist zu überwachen, müssen FIs den Einsatz von künstlicher Intelligenz maximieren, um zielgerichtetes Marketing und Produktangebote zu liefern, die auf die Interessen ihrer Kunden zugeschnitten sind. Kundeneinblicke, ihre einzigartige Geschichte und finanziellen Ziele spielen dabei eine Rolle. Und sie wollen einfach nicht von Angeboten hören, die sie nicht ansprechen. Wenn sie auf einzelne Kunden zugeschnitten sind, ist die Wirkung weit größer als bei zufälligen Angeboten. Es ist also eine großartige Möglichkeit, Dienste und Produkte zu präsentieren, die sie brauchen, und Cross-Selling durchzuführen, um die Produktreichweite zu erweitern.
Kunden lieben es, informiert zu sein und die Kontrolle über ihr finanzielles Leben zu haben
Stellen Sie sich die Begeisterung Ihres Kunden vor, ein neues Bankkonto zu eröffnen – er ist sparsam und finanziell bewusst und fühlt sich großartig dabei, Sie gewählt zu haben. Aber plötzlich wird er mit einer Bankgebühr konfrontiert – und man hatte ihm gesagt, dass es keine Gebühren geben würde. Plötzlich fühlt sich seine Entscheidung möglicherweise nicht mehr so gut an. Nach einem schnellen Anruf beim Kundenservice oder einem mobilen Chat erfährt er, warum er die Gebühr erhalten hat. Dann beginnt er möglicherweise zu fragen, warum Sie ihn bei der Kontoeröffnung nicht über diese Möglichkeit informiert haben – und er könnte es schließen und woanders hingehen.
Banken müssen mehr tun, um ihre Kunden darüber aufzuklären, 'wie Dinge funktionieren', um diese Art von Situation zu vermeiden. Ob sie physisch oder digital banken, der Wert der finanziellen Bildung für Kunden kann nicht überschätzt werden. Kunden sollten angemessenen Zugang zu Literatur oder Ressourcen haben, die auf ihre finanziellen Ziele zugeschnitten und ausgerichtet sind – und finanziell informiert sein.
Damit ein Kunde sein finanzielles Ziel erreicht, beginnt es damit, ihn zu informieren und mit Tools auszustatten, die ihm zum Erfolg verhelfen. Einige dieser Tools können persönliche oder Video-Seminare für Erstkäufer, Ruhestand, 529-Ersparnisse für das College, Investitionen und mehr sein. Es gibt so viel, was Banken tun können, um ihre Kunden finanziell informiert zu halten – und wenn sie mit Informationen ausgestattet sind, treffen sie eher gute finanzielle Entscheidungen, was wiederum ihr allgemeines Finanzprofil verbessert. Sowohl die physischen als auch die digitalen Berührungspunkte der Kunden mit ihren Banken sollten ihnen die finanziellen Tools und das Wissen geben, um erfolgreich zu sein und die Kontrolle über ihr finanzielles Leben zu übernehmen.
Es geht nicht darum, das eine oder das andere zu unterstützen
Die Realität ist, dass für einige Menschen die digitale Erfahrung die physische nie vollständig ersetzen kann – und das muss sie auch nicht. So viele Kunden bevorzugen immer noch die persönliche Erfahrung, einschließlich der persönlichen Note, die damit einhergeht (manchmal geht ein „Hallo" und Namenskenntnis weit). Dies sind die Art von Kunden, die gerne ein Sofa anfassen, bevor sie es online kaufen, die ihr Auto probefahren, bevor sie es kaufen (vielleicht mehrmals), die sich einfach nicht vollständig auf die digitale Erfahrung allein verlassen werden oder ein Produkt kaufen, das sie nicht persönlich gesehen haben. Das gilt auch für das Banking. Es muss also ein Banking-System geben, das den Präferenzen dieser Kunden gerecht wird, daher die Notwendigkeit eines phygitalen oder digicalen Raums, der die physische und digitale Erfahrung zusammenwebt, um alle Kundenbedürfnisse zu adressieren.


Let’s explore what’s possible for your business. Our team is ready to connect and discuss tailored solutions that meet your goals.
Thank you for reaching out. A member of our team will be in touch shortly to continue the conversation.