


Wie Sie Ihren ATM-Bestand in das digitale Banking-Zeitalter bringen
„Das Geheimnis des Vorwärtskommens ist der Anfang."
Mark Twains Aussage trifft sicherlich zu, wenn es darum geht, ein Projekt zur Überholung Ihres ATM-Netzwerks zu starten – es über ein isoliertes Bargeld- und Transaktionssystem hinaus zu einem leistungsstarken digitalen und physischen Endpunkt für Ihre Kunden zu bringen.
Die große Frage, die uns häufig von denen gestellt wird, die zu Enterprise-Software wechseln möchten, ist: Wie fange ich an?
Der Schlüssel ist, sich die folgenden Fragen zu stellen:
- Wofür suchen Sie eine Lösung?
- Was sind Ihre Schmerzpunkte?
- Wenn Sie zur idealen Lösung aufwachen könnten, wie würde sie aussehen?
Es gibt keine richtigen oder falschen Antworten auf diese Fragen; jedes Finanzinstitut hat unterschiedliche Bedürfnisse, Herausforderungen, Ziele und Ergebnisse.
Bei der Arbeit mit FIs verwenden wir eine Kombination aus Methoden: Agile, Lean Six Sigma, Design Thinking und Ihre eigenen Methoden – was auch immer der Ansatz, das Ziel ist dasselbe: Ihnen zu helfen, Ihre einzigartigen Ziele und die Priorität jedes Ziels zu identifizieren.
Diese Ziele und Vorgaben können dann verwendet werden, um Ihr Profil zu entwickeln und zu skizzieren, was für Ihr Unternehmen wichtig ist.
Was ist Ihr Profil?
UI/UX-Screens
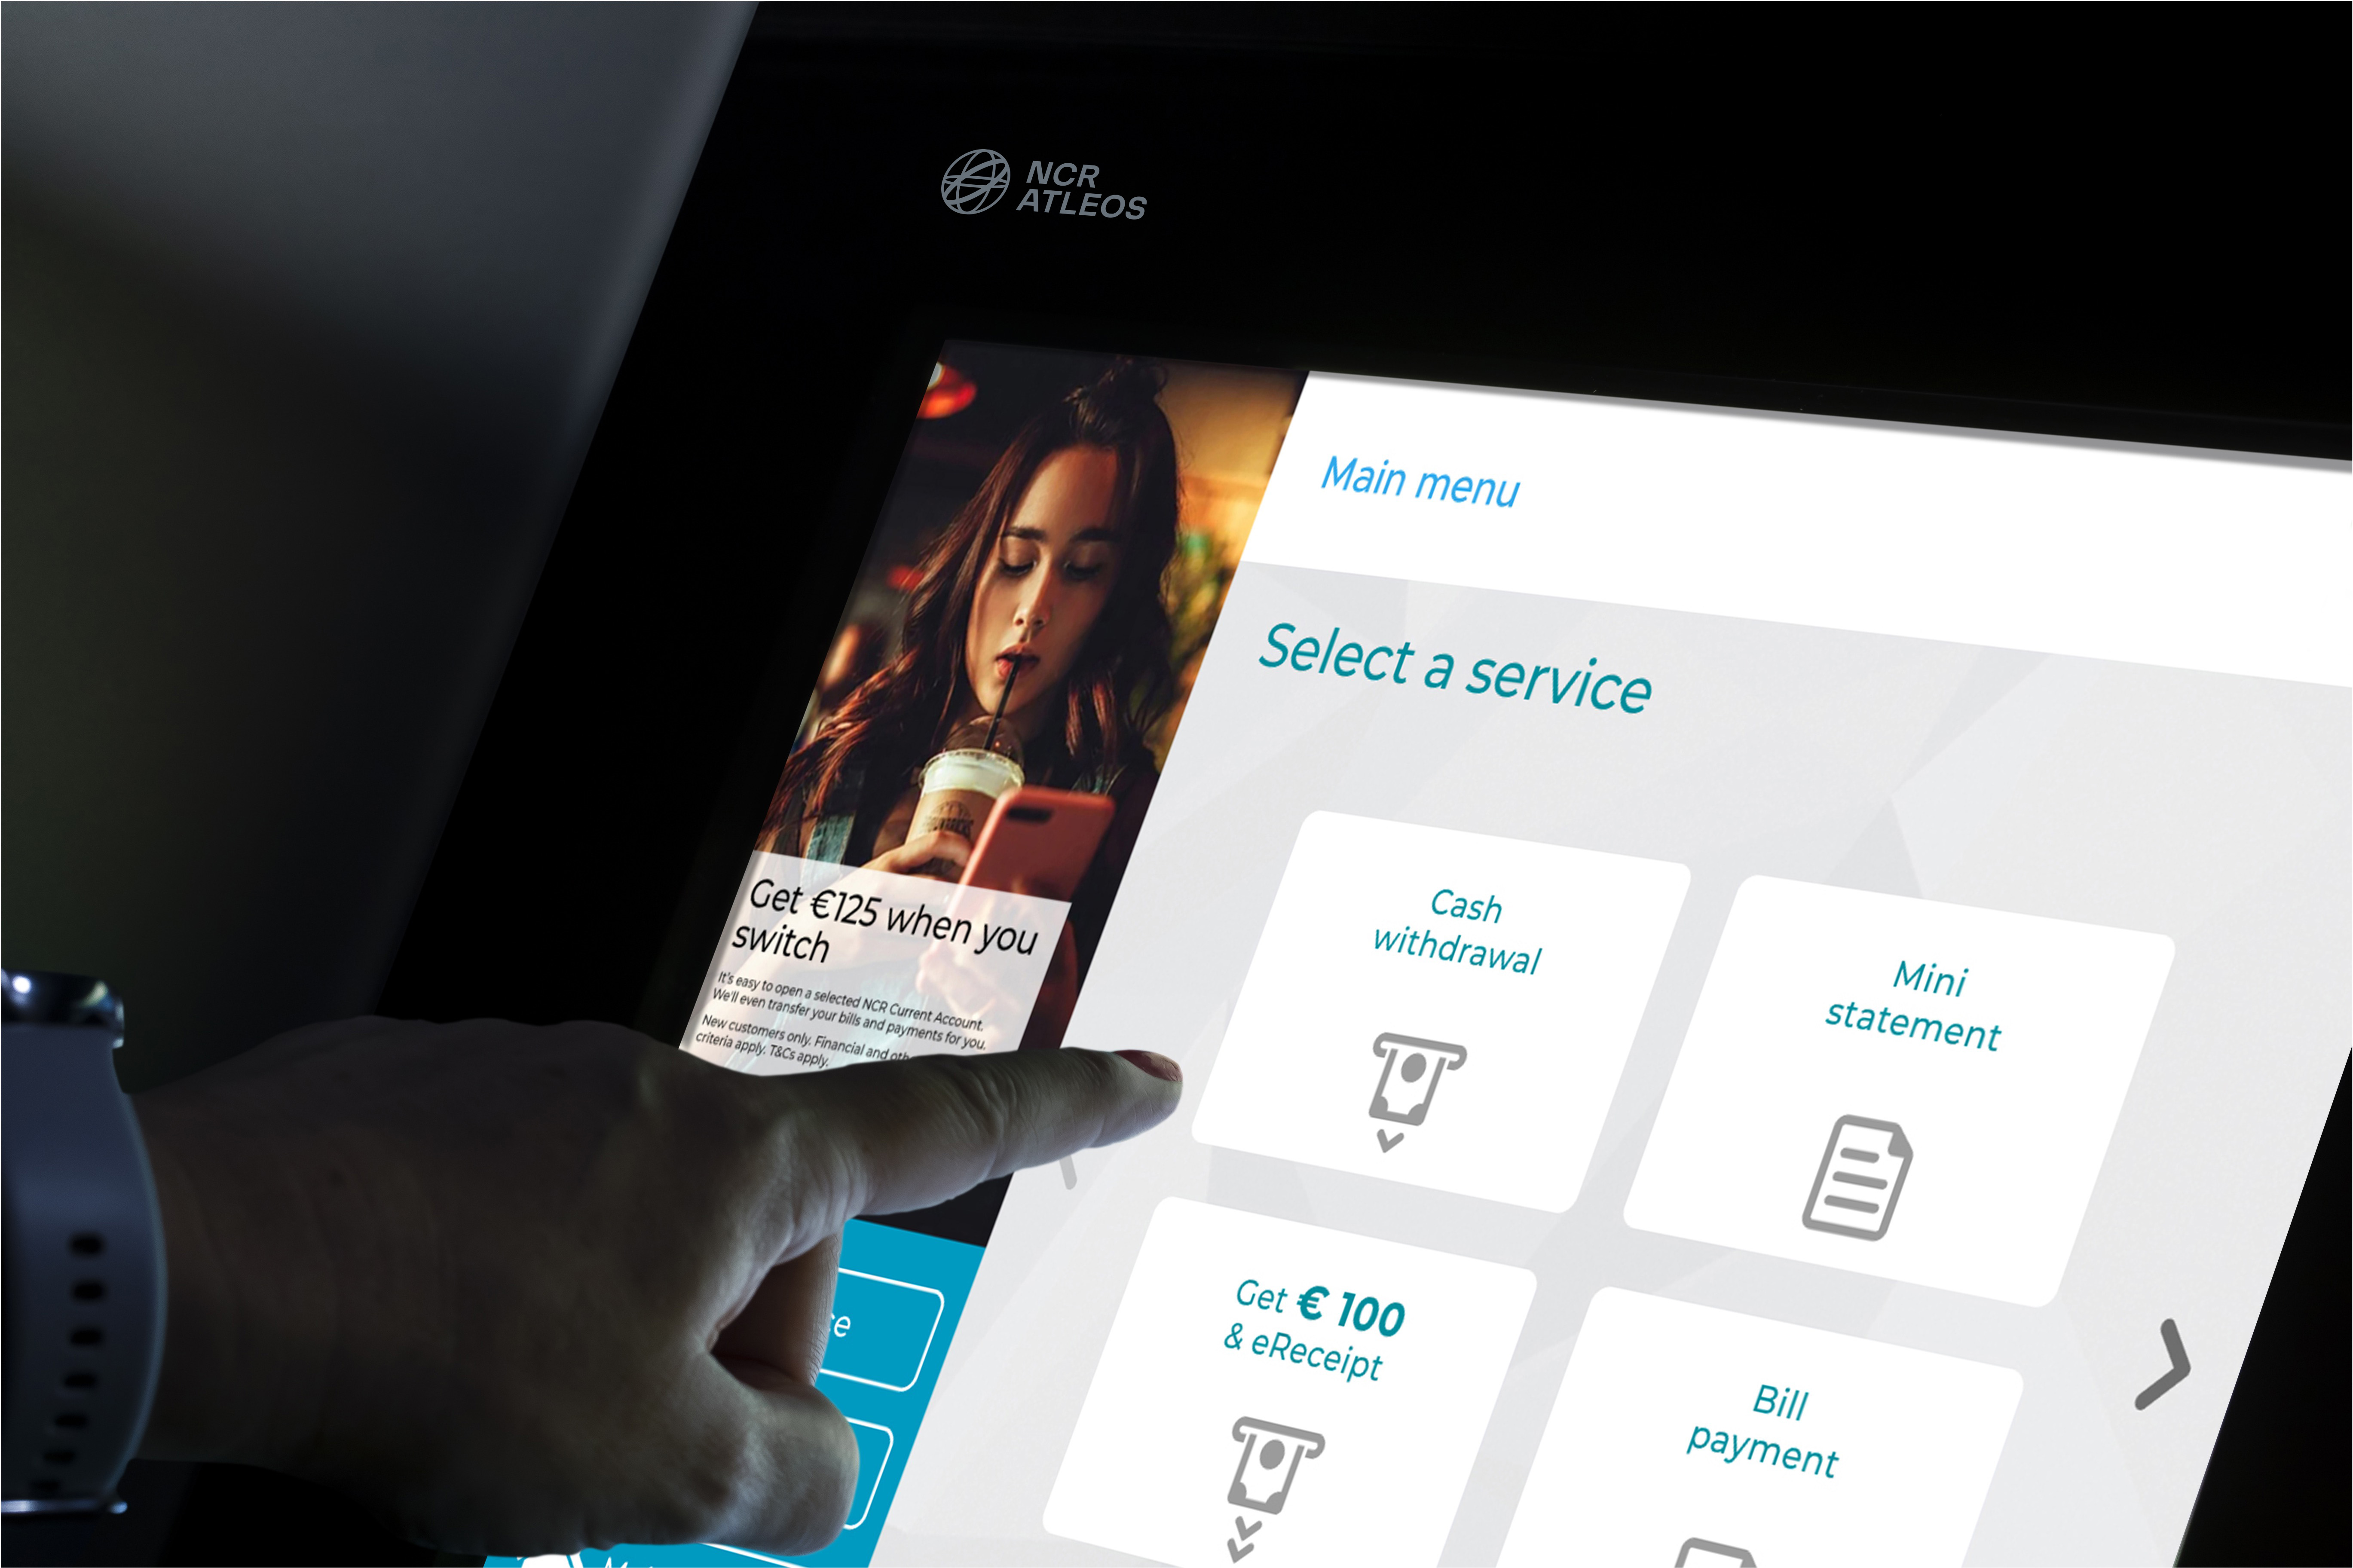
Für einige kann der Wechsel zu einem Enterprise-Technologie-Stack so einfach sein wie eine Screen-UI-Erneuerung. Das mag grundlegend klingen (tatsächlich ist es wahrscheinlich der einfachste der Schritte zum Enterprise), aber für einige kann es ein Game-Changer sein. Wenn Ihre Screens für FDKs entwickelt wurden und Ihr Bestand jetzt auf Touchscreen umgestellt wurde, kann das Nicht-Optimieren dieses Erlebnisses für Ihre Kunden verwirrend sein (warum haben Sie Optionen für FDKs, die nicht mehr vorhanden sind?) und veraltet wirken, ohne das ins Auge fallende, innovative UX, das Verbraucher jetzt von anderen Kanälen und Unternehmen erwarten, mit denen sie interagieren.
Für den Verbraucher geht es dabei um mehr als nur Screens. Es geht auch um einen Enterprise-Server, der ein zentrales Screens-Repository mit Publish-Funktion bereitstellt. Das bewegt FIs weg von der traditionellen Software-Distribution – besser geeignet für große Software-Updates von Anwendungen – zu etwas Agilem, Zentralisierten und Einfach-zu-Benutzenden, das ideal für die Veröffentlichung von Screen- und Flow-Updates geeignet ist.
Es geht um Pull- (nicht Push-) Distribution für Ihre Verbraucher-zugewandten Endpunkte. Und das ist etwas, was Ihr mobiler Kanal bereits tut – und es entspricht den Verbrauchererwartungen hinsichtlich Konsistenz über alle Endpunkte hinweg.
Mit dieser Funktion können Sie nun beginnen, Ihre ATM-Erlebnisse nach Kundensegment zu segmentieren, Kampagnen durchzuführen und neue Screens und neue Services einfach zu erproben und bereitzustellen. Sonderfeiertage, Themen, Studenten-Screens, Charity-Kampagnen und ähnliches können alle mit einem einfachen, zentralisierten Schnippen des sprichwörtlichen Schalters erledigt werden.
Diese einfache Nutzung von Enterprise ermöglicht es Finanzinstituten, ihren ATM-Bestand schnell in das digitale Zeitalter zu bringen. Screens sind jetzt dynamischer und moderner mit dem Smartphone-Look und -Feel, an das Verbraucher gewöhnt sind. Und, besser noch, es ist agil. Sie können mehr tun, schneller und mit größerer Wirkung für Ihren Kunden.
Digitale Integration und gemeinsame Services
Für die Mehrheit der Finanzinstitute geht es beim Wechsel zu Enterprise darum, dem ATM neue Transaktionssätze hinzuzufügen. Das umfasst Rechnungszahlung, Transaktionen auf kartenungebundenen Konten, Nutzung digitaler Transaktionen und Services, die zuvor nur an der Filiale oder in mobilen Kanälen verfügbar waren, wenn kein wertvolles Medium beteiligt war.
Digitale Integration und gemeinsame Services bedeuten, Transaktionen von Filialtischen und einer Abhängigkeit von Personal wegzumigrieren; es geht um digitale Adoption. Für viele FIs ist dies ihre größte Herausforderung. Und das liegt nicht an der Unwilligkeit der Verbraucher, sich zu verändern; es sind die Systeme, die sie zurückhalten – sie können keine Transaktionen für Self-Service verfügbar machen, wenn nur das Filialsystem sie verarbeiten kann!
Einige unserer frühen Übernehmer von Enterprise-Banking-Lösungen können über 70 Transaktionen am ATM anbieten. Aber vielleicht am wichtigsten: Nur vier oder fünf werden jetzt über den Switch verarbeitet; der Rest wird über Kern- oder digitale Systeme angeboten und verarbeitet.
Das gibt FIs die Agilität, mehr zu tun, schneller, während die Abhängigkeit vom Switch reduziert wird, was den ATM öffnet, um eine noch größere Anzahl von Transaktionen zu ermöglichen.
Das adressiert also die Herausforderungen der Institution... aber was ist mit dem Verbraucher?
Digital allein wird Sie nur so weit bringen. Schauen wir uns die Rechnungszahlung an. Digital ist gut, wenn die gesamte Transaktion digital ist, aber was, wenn der Verbraucher mit Bargeld bezahlen möchte? Nur ATM-Self-Service kann diese Kluft überbrücken und sowohl dem Verbraucher ermöglichen, die physische Zahlung mit Bargeld vorzunehmen, als auch die digitale Verarbeitung der Transaktion. Die Nutzung des ATM zur Erfüllung dieser Multimedia-Transaktion ist ein Win-Win für alle. Es beseitigt den Bedarf an einem besetzten Filialtisch, eröffnet aber auch Verbrauchern die Option zu wählen, wann, wo und wie sie transaktion wollen.
Was ist mit den Verbrauchern, die sich mit mobilen oder Online-Kanälen nicht wohlfühlen? Sie haben möglicherweise nicht die Möglichkeit, die für den Zugang zum digitalen Banking erforderliche Technologie zu nutzen, oder sind aufgrund von Zugang, Sicherheit oder Vertrautheit einfach mit dem ATM-Format mehr vertraut. Für eine wachsende ältere Verbrauchergruppe, die mit ATMs aufgewachsen ist, aber keine Smartphones oder Tablets kennt, ist der ATM möglicherweise ihr einziger „digitaler Kanal".
Ein weiterer wichtiger Aspekt Ihres Profils konzentriert sich auf die Erzielung von Effizienzen im ATM-Kanal und im gesamten Banking-Ökosystem. Mit der vorhandenen Infrastruktur für digitale ATM-Transaktionsverarbeitung können diese Services jetzt mit anderen digitalen Kanälen wie Filiale, Mobil und Online geteilt werden, wobei nur das Bargeld-Element separat behandelt wird. Das ermöglicht es der Bank, einen digitalen Service einmal zu erstellen und ihn über mehrere Kanäle einschließlich des ATMs zu nutzen.
Entdecken Sie, warum Scott Credit Union sich für NCRs ATM as a Service entschieden hat, um 30+ ATMs zu erneuern, die NCR besitzen und betreiben wird, was eine neue ATM-Benutzeroberfläche umfasst und kartenlose und kontaktlose Transaktionen unterstützt.
Von einem Legacy-Switch behindert
In vielen FI-Modellen ist der Switch der Dreh- und Angelpunkt – und Engpass – für alle Transaktionen am ATM. Für einige könnte also der Ausgangspunkt ihrer Enterprise-Reise durch ihre Beziehung zu ihrem Switch definiert sein. Wie funktionsreich ist er? Oder ist es ein Legacy-System, das grundlegende Transaktionen und Funktionen anbietet? Was kostet es, ihn zu aktualisieren? Besitzen Sie ihn überhaupt? Kostet jede Änderungsanforderung eine halbe Million Dollar und dauert sechs Monate?
Dies könnte Ihr Ausgangspunkt sein, wenn Sie mehr zum Kern migrieren und die Vorteile eines modernen, Enterprise-konzipierten Terminal-Handlers nutzen möchten, der digitale Transaktionen auf Ihrem ATM ermöglicht – und die Abhängigkeit vom Switch beseitigt.
Wir glauben, dass dies entscheidend ist, um eine zukunftssichere Lösung zu ermöglichen. Und deshalb wird Enterprise-ATM-Software bereits vorkonfiguriert mit einem modernen Enterprise-Terminal-Handler für eine einfache Bereitstellung in jedem bestehenden Netzwerk geliefert.
Revolution, nicht Evolution?
Viele beginnen ihre Enterprise-Reise mit kleinen Schritten. Diese können nützlich sein, um anzufangen und schnellere kurzfristige Ergebnisse zu sehen, indem große Aufgaben aufgeteilt werden. Aber das ist ein langsamerer, schwerfälligerer Weg, um Ihr Ziel zu erreichen. Nachdem Sie Ihre Schmerzpunkte, Herausforderungen und Ihre Vision der Ergebnisse betrachtet haben, können Sie entscheiden, dass Sie alles wollen – und dass das Angehen nur eines Teils der Lösung nicht ausreicht, dass eine echte Revolution das ist, was Sie brauchen.
Die Ermöglichung dieser Revolution erfordert eine leistungsstarke Kombination aus UX/UI-zentralisierter Screen-Fähigkeit und der erweiterten Funktionalität digitaler Integration und gemeinsamer Services. Das befreit Sie von den Beschränkungen des Switches und nutzt Ihre Kernverarbeitung, um den ATM zu ent-silorisieren und die Konnektivität zwischen Kanälen zu stärken.
Unabhängig von Ihren Zielen oder Vorhaben – und selbst wenn Sie sich entscheiden, mit einem kleinen Projekt anzufangen – ist es wertvoll, sich etwas Zeit zu nehmen, um das große Bild und Ihr Endziel festzuhalten, damit alle Beteiligten die endgültige Vision Ihres ATM-Bestands sehen können, der dem digitalen Banking-Zeitalter beitritt.
Der Schlüssel ist, einfach anzufangen und es mit einem ATM-Enterprise-Software-Partner einfach zu machen, der Ihre Revolution herbeiführen kann.


Let’s explore what’s possible for your business. Our team is ready to connect and discuss tailored solutions that meet your goals.
Thank you for reaching out. A member of our team will be in touch shortly to continue the conversation.