


Die Digital-First-Strategie für Finanzinstitute definieren
Wir alle sehen den Begriff 'Digital First' immer häufiger – aber was bedeutet er wirklich?
GM Spotlight: Terry Duffy, General Manager für NCRs Software- und Professional-Services-Geschäft, erörtert, was Digital First bedeutet und wie Finanzinstitute es annehmen.
Digital First. Das ist ein Begriff, der seit Jahren an Bedeutung gewinnt und jetzt überall zu finden ist. Aber was ist es? Obwohl es vielleicht nicht intuitiv ist, ist Digital First eigentlich ziemlich einfach. Wenn es zum Beispiel darum geht, eine Zahlung zu leisten, bedeutet Digital First, dass Verbraucher dies mit einem digitalen Gerät tun können – ob mit einem Smartphone, Tablet oder Computer. Und Digital First ist jetzt das Herzstück des Bankings.
Banking gibt es seit Jahrhunderten, aber in den letzten etwa 70 Jahren hat Technologie eine zunehmende Rolle beim Betrieb der Bank gespielt. Heute sehen wir, wie Finanzinstitute Technologie als Katalysator nutzen, um die Institution zu transformieren – ob durch die Ermöglichung neuer Geschäftsmodelle, das Anbieten neuer Produkte, die Vereinfachung des Ökosystems oder die Bereitstellung besserer Erlebnisse für Verbraucher und das Personal, das ihnen dient.
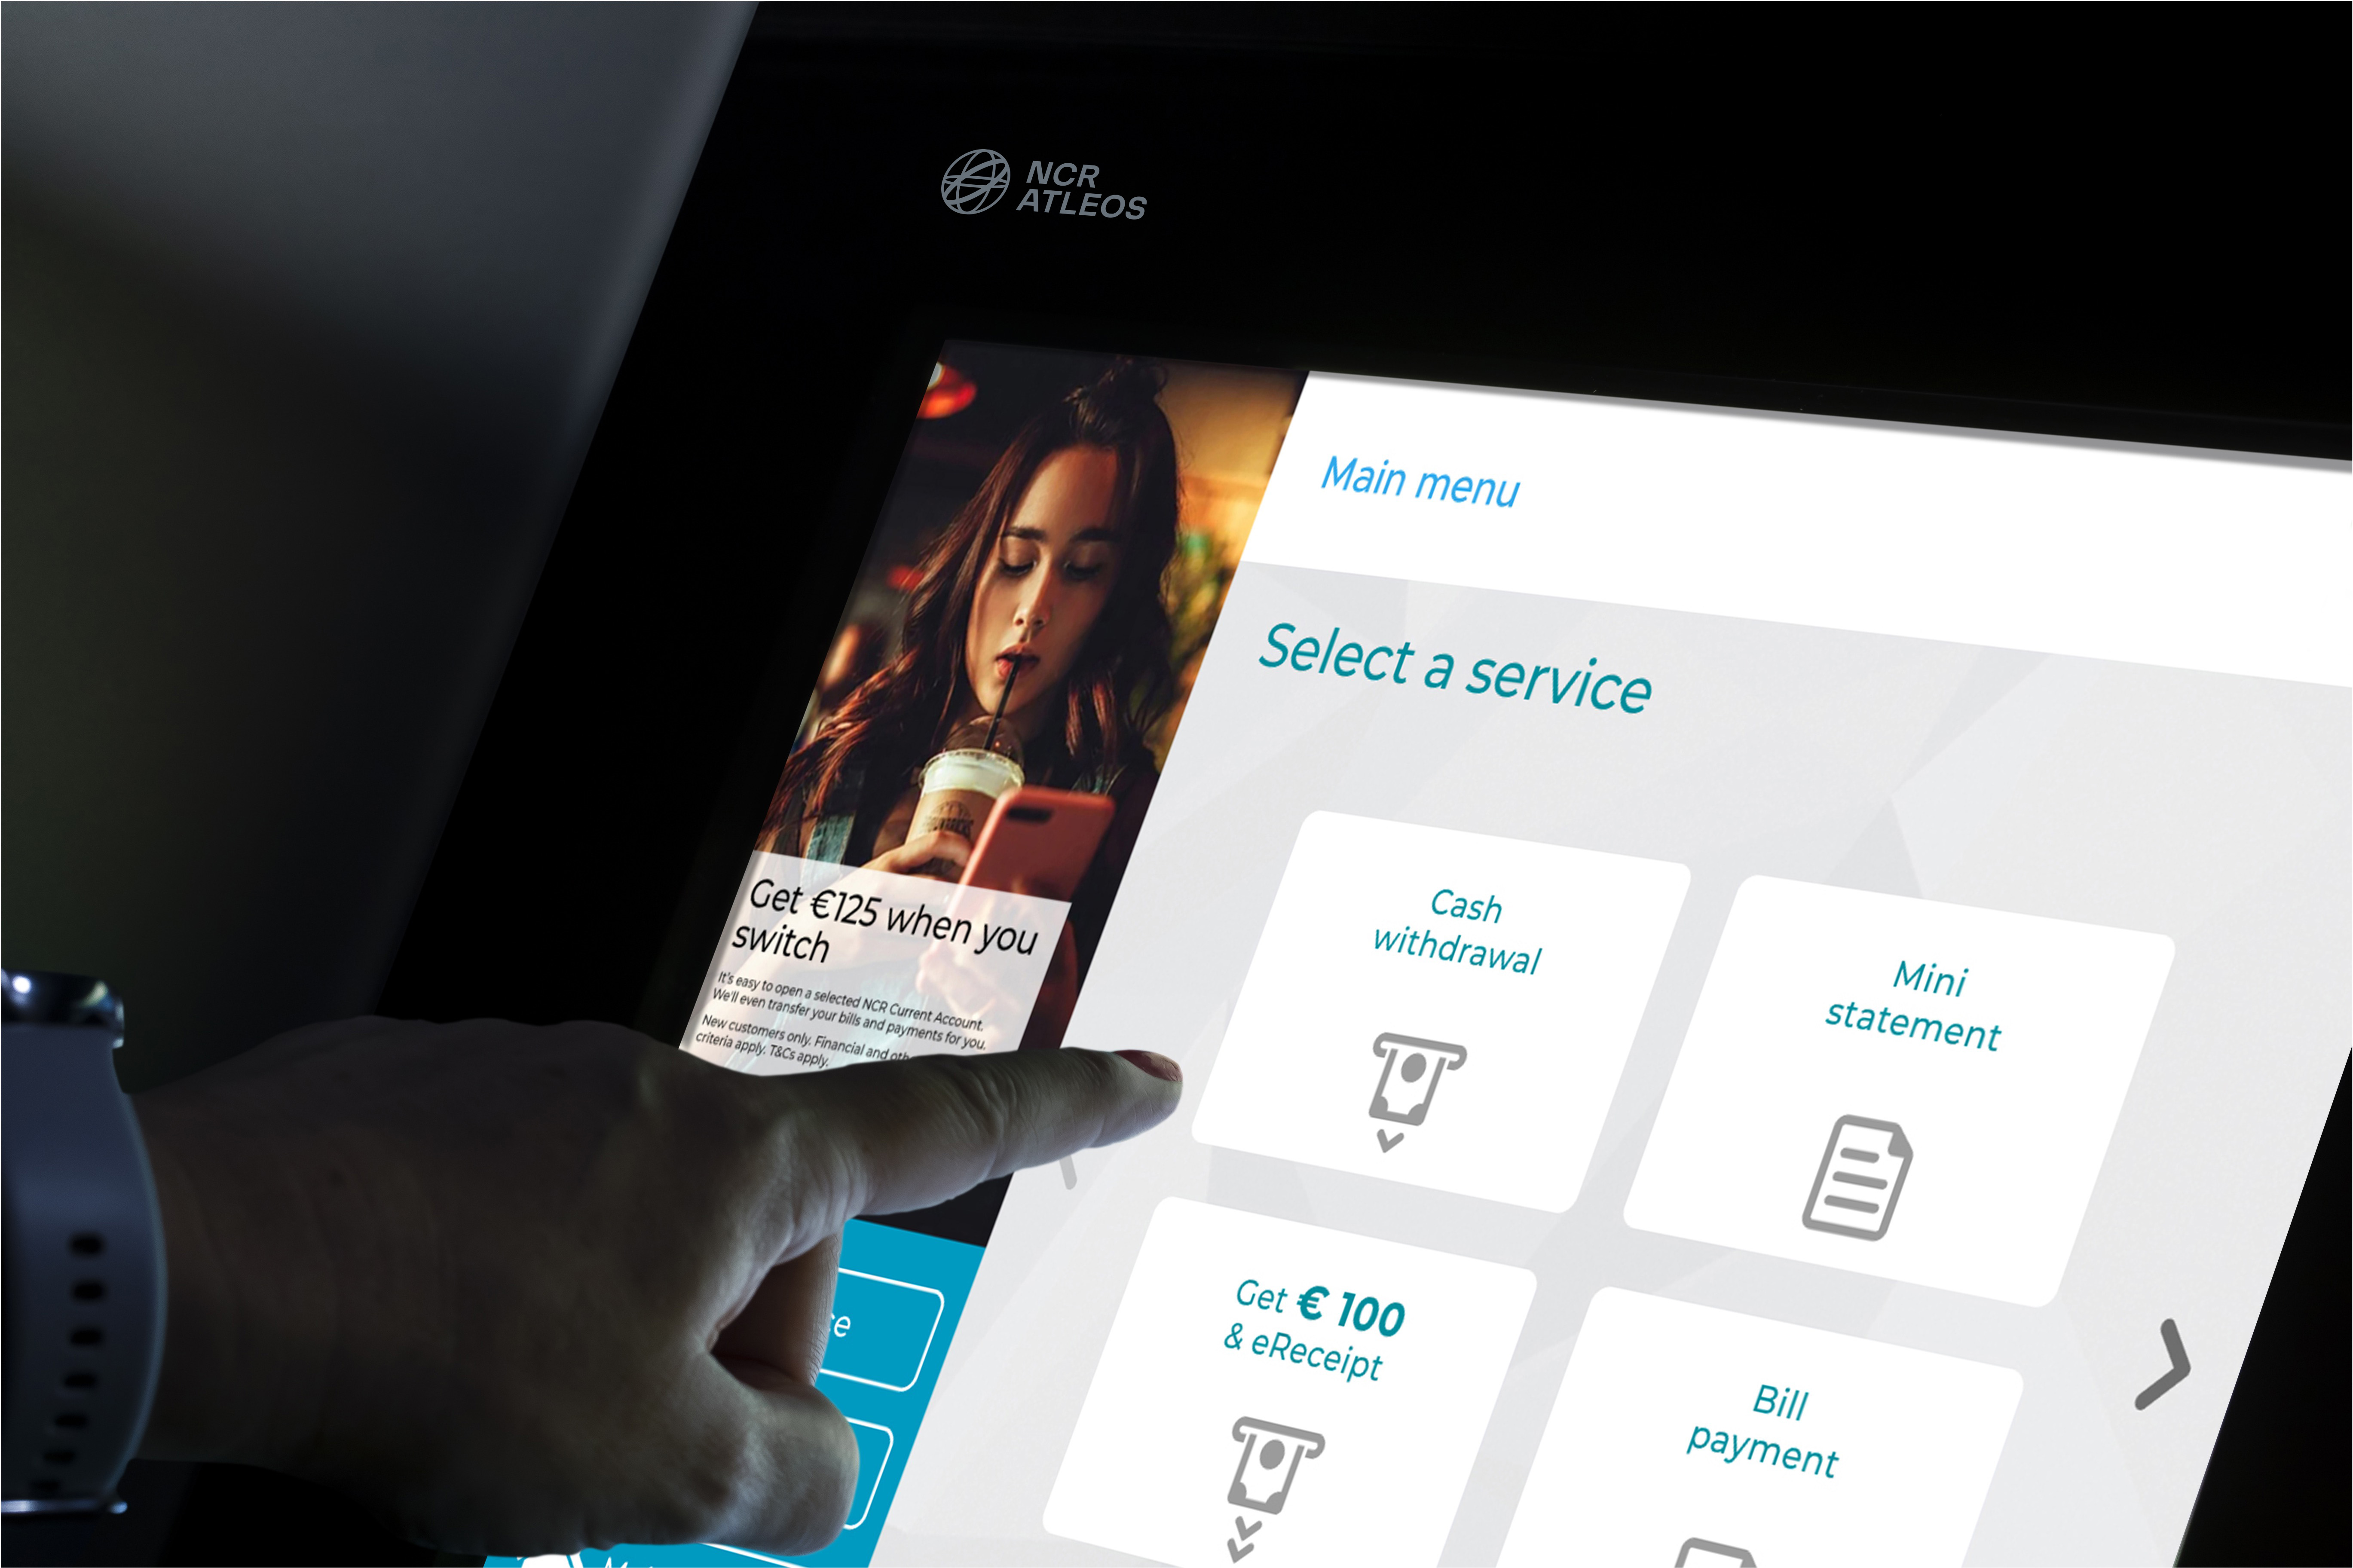
Da Verbraucher zunehmend mit ihrem Smartphone zuerst „denken", muss auch der Bankensektor so denken. Finanzinstitute müssen sicherstellen, dass ihre Technologie das Erlebnis widerspiegelt, das Verbraucher auf ihrem Telefon oder Tablet haben – einfach, intuitiv, effizient und manchmal sogar unterhaltsam. Digital First ist das Herzstück der Strategie, um außergewöhnliche Erlebnisse zu liefern, die alle Kanäle nahtlos verbinden und ein einheitliches, smartphone- oder tablet-geführtes Erlebnis bieten.
Warum ist 'Digital First' im Banking entstanden?
Viele fragen sich, warum jetzt? Im Wesentlichen befindet sich das Banking im gleichen Stadium, in dem der Einzelhandel vor einigen Jahren war, wo im Laufe der Zeit verschiedene Kanäle entstanden sind. Nehmen wir Mobile in den letzten 5–10 Jahren, Online in den späten 1990ern, ATMs in den 80er und 90er Jahren und Filialensysteme in den 1970ern. Diese Kanäle haben weiterhin in ihrem eigenen Silo operiert und sich entwickelt, oft völlig getrennt von jedem anderen Kanal.
Und jeder Kanal hat seine eigenen Technologien, Architekturen, Standards und Geschäftsregeln. Das bedeutet, dass die Entwicklung und Integration teuer ist, und folglich gibt es Widerstand gegen Veränderungen und Finanzinstitute passen sich langsam an veränderte Geschäftsanforderungen an.
Aber wie Verbraucher im Einzelhandelsumfeld, die dasselbe Erlebnis haben wollten, ob sie online, im Laden oder über ein Outlet einkaufen, fordern Banking-Kunden nun eine reibungslose Customer Journey. Sie wollen die Möglichkeit, ihre Transaktion zwischen Kanälen zu verschieben, ob sie sie auf ihrem Telefon beginnen, am ATM fortsetzen und dann um Filialunterstützung bitten, um sie abzuschließen – mit demselben Erlebnis in jedem Kanal.
„Santander hat in den letzten zwei Jahren täglich 200 Server in die Cloud verlagert."
Quelle: Computer Weekly
Moderne Technologie für die Integration nutzen
Das Aufkommen gemeinsamer Technologien zur Bereitstellung eines verbesserten Nutzererlebnisses – denken Sie an HTML5, CSS, kachel- und gestenbasierte Technologien – in Verbindung mit besseren Middle- und Back-Office-Tools wie Enterprise-Apps, Cloud-native, APIs und Microservices bedeutet, dass es für Finanzinstitute einfacher ist, die Integration über ihre Silos hinweg zu beginnen.
Und durch den Übergang zu einem Shared-Services-Ansatz kann der Tech-Stack dramatisch vereinfacht werden; die eingesetzten Technologien können modernisiert werden, was Geschäftsregeln, Anwendungen und Infrastruktur beeinflusst. Durch die Nutzung von APIs können Finanzinstitute einfach neue Technologien oder Kanäle hinzufügen, ohne langwierige und kostspielige Entwicklungs- oder Integrationszeiten. Mit Micro- und Shared-Services kann ein einziges Entwicklungsteam eine moderne Nutzererfahrung schaffen, sodass Geschäftsabläufe über Mobile, Online, ATM und die Filiale dieselben Technologien und Standards verwenden.
Dieser modernisierte Ansatz für Banking-Architektur bedeutet, dass Finanzinstitute ein Kundenerlebnis bieten können, das neu, innovativ und bei Verbrauchern beliebt ist. Sie können mit einem solchen Fundament mehr tun, was bedeutet, dass Sie mehr Wert schaffen und eine erhöhte Kundenbindung erzielen können.
„Wir sehen, wie Finanzinstitute zu Cloud-nativen Shared Services und einer zeitgemäßen UI/UX für Kunden-Touchpoints über alle Kanäle hinweg wechseln. Es ist unerlässlich, zu innovieren und die Erlebnisse zu verbessern, die Kunden bei der Interaktion mit ihrem Finanzinstitut haben." - Terry Duffy, GM NCR Software and Professional Services
Modernisierung in der Praxis
Wir haben kürzlich mit einem der fünf größten US-Finanzinstitute zusammengearbeitet, das vor der Herausforderung eines Legacy-Schaltersystems stand, das komplex zu verwalten, teuer zu warten, schwer zu verbessern und schwierig zu bedienen war. Das Ersetzen dieses Systems durch einen Cloud-nativen Satz gemeinsamer Services bedeutete, dass die etwa 10.000 Filialmitarbeiter des Finanzinstituts problemlos über einen PC oder ein Tablet auf ihr System zugreifen und dieselbe Tablet-Oberfläche genießen konnten, die wir alle kennen. Durch die Modernisierung ihrer Architektur verfügt das Finanzinstitut über eine viel einfachere Technologiebasis, die günstiger zu betreiben, einfacher zu warten ist und es ermöglicht, neue Services schnell zu integrieren und auf den Markt zu bringen.
Ein weiteres Beispiel ist die Nutzung von APIs, um verschiedene Kanäle zu verbinden und ihre Interoperabilität zu verbessern, um das Kundenerlebnis weiter zu verbessern. Beispielsweise ermöglichen Marketingsysteme Kunden die Auswahl ihrer ATM-Bildschirmpräferenzen – seien es Schnellgeldoptionen, Sprache, bevorzugte Transaktionen – aber um dies einzurichten, muss es per Telefon erfolgen.
Mit offenen APIs können Verbraucher nun ihre ATM-Bildschirmpräferenzen über ihre Digital-Banking-Mobile-App einrichten. Und nicht nur für dieses Finanzinstitut, sondern auch für Karten anderer Banken – was bedeutet, dass Sie möglicherweise sogar ein noch personalisierteres Erlebnis für die eigenen Kunden Ihrer Mitbewerber bieten könnten, wenn diese Konten bei mehr als einer Institution haben.
Möglicherweise nicht leicht zu verstehen, vereinfacht Digital First die Modernisierung Ihrer Abläufe
Die Vorteile eines Digital-First-Ansatzes gelten nicht nur für das Personal, noch nur für Verbraucher. Dieselbe Technologie kann dort eingesetzt werden, wo es sinnvoll ist – in Back- oder Front-Office und über das gesamte Set von Kanälen: ATM, Mobile, Online und Filiale. Das ist das Versprechen eines Digital-First-Ansatzes. Obwohl es ein Begriff sein mag, der nicht sofort leicht zu verstehen ist, macht Digital First Innovation, die Bereitstellung des besten Kundenerlebnisses und das Betreiben Ihres Unternehmens tatsächlich einfacher.


Let’s explore what’s possible for your business. Our team is ready to connect and discuss tailored solutions that meet your goals.
Thank you for reaching out. A member of our team will be in touch shortly to continue the conversation.