


Was sagen Verbraucher über Interactive Teller Machines?
In einer kürzlich durchgeführten Studie befragte Forrester Research 1.213 US-Banken-/Kreditgenossenschaftskunden mit persönlichen Giro- und/oder Sparkonten bei Finanzinstituten, die Transaktionen mit Video-Bankern an Interactive Teller Machines anboten. Das Ziel war es, ihre Gedanken, Einstellungen und Verhaltensweisen gegenüber Interactive Teller Machines zu ermitteln. Die Befragungsgruppe bestand zu 57 % aus Frauen und 43 % aus Männern, die in Regionen im kontinentalen Amerika und in Alaska lebten.
Hier sind einige der Ergebnisse der Umfrage:
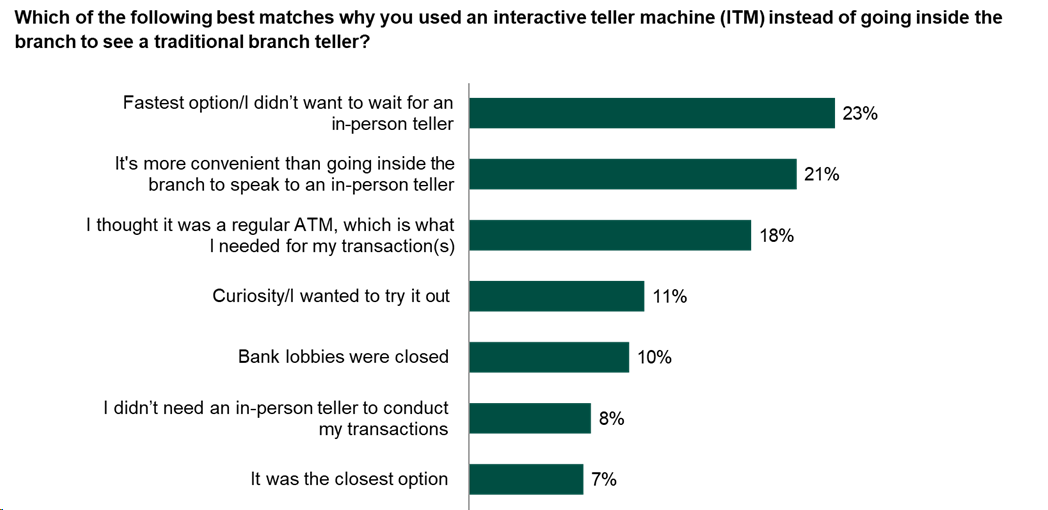
• 23 % der Befragten nannten Schnelligkeit und 21 % nannten Bequemlichkeit als ihre wichtigsten Motivatoren für die Nutzung einer ITM anstatt für persönliche Unterstützung in die Filiale zu gehen.
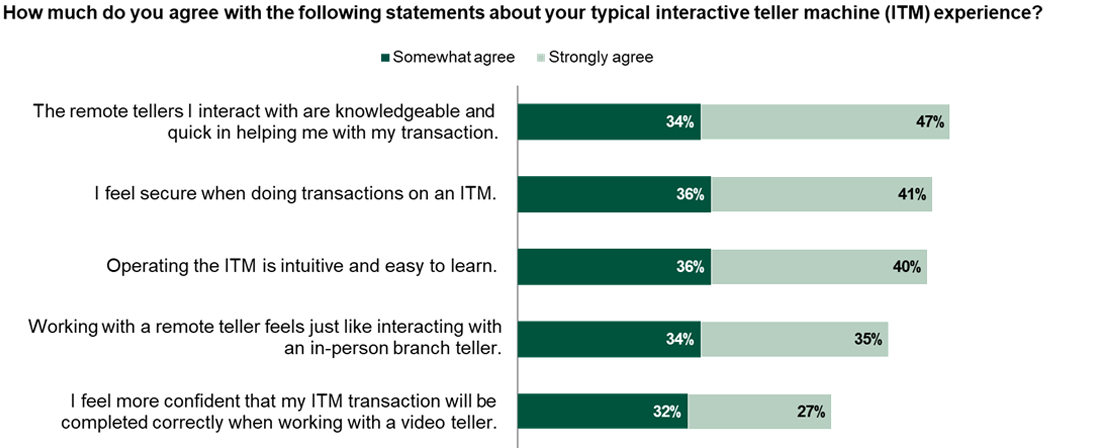
• 69 % stimmen zu oder stimmen stark zu, dass „die Arbeit mit einem Remote-Teller genauso ist wie die Interaktion mit einem Filialschalter."
• 81 % derjenigen, die mit Remote-Tellern an ITMs interagiert haben, stimmen zu oder stimmen stark zu, dass sie „kompetent und schnell bei der Unterstützung bei Transaktionen sind."
• 75 % derjenigen, die eine ITM sowohl für einfache als auch für erweiterte Transaktionen genutzt haben, sagten, dass ihre Erfahrung ebenso positiv oder besser als mit einem persönlichen Schalter war. 36 % sagten, die ITM-Erfahrung war besser.
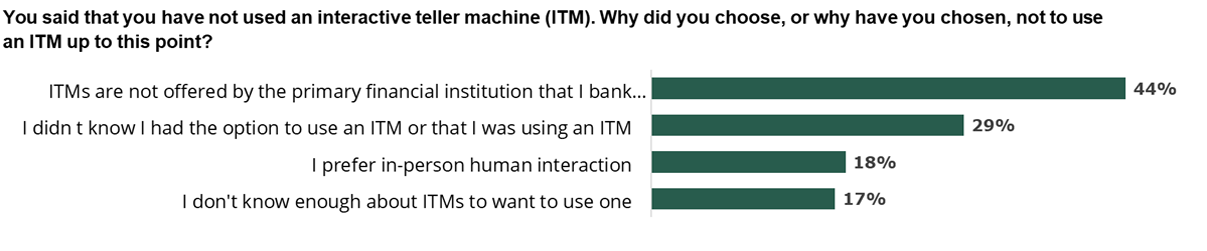
• 44 % der Befragten, die keine ITMs nutzen, sagten, das liegt daran, dass ihre primäre Bank oder Kreditgenossenschaft sie nicht anbietet oder weil sie nicht wussten, dass sie diese Option haben.
Weitere Umfrageergebnisse
Fast die Hälfte der Erstkontakte mit ITMs war „zufällig", d. h. die Befragten suchten nicht gezielt nach einer ITM, sondern nutzten sie spontan.
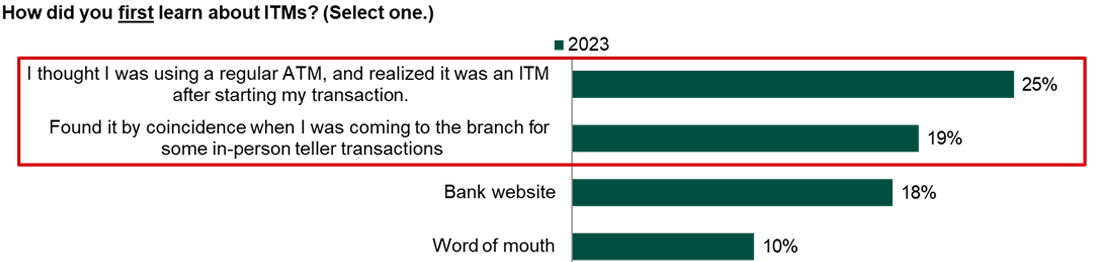
Die meisten Befragten gaben an, ITMs weiterhin nutzen zu wollen, aber nicht unbedingt für jede Transaktion. Häufige ITM-Nutzer gaben an, sie persönlichen Schaltermitarbeitern vorzuziehen. Die meisten sagten, sie nutzen sie nicht häufig (wahrscheinlich weil viele ihrer Transaktionen einfach sind), aber sie mögen es, die Option für die Art von Transaktionen zu haben, die sie normalerweise persönlich durchführen würden.
Verwandt: Die neuen Interactive Teller Machines: Wo Bequemlichkeit auf das menschliche Element trifft
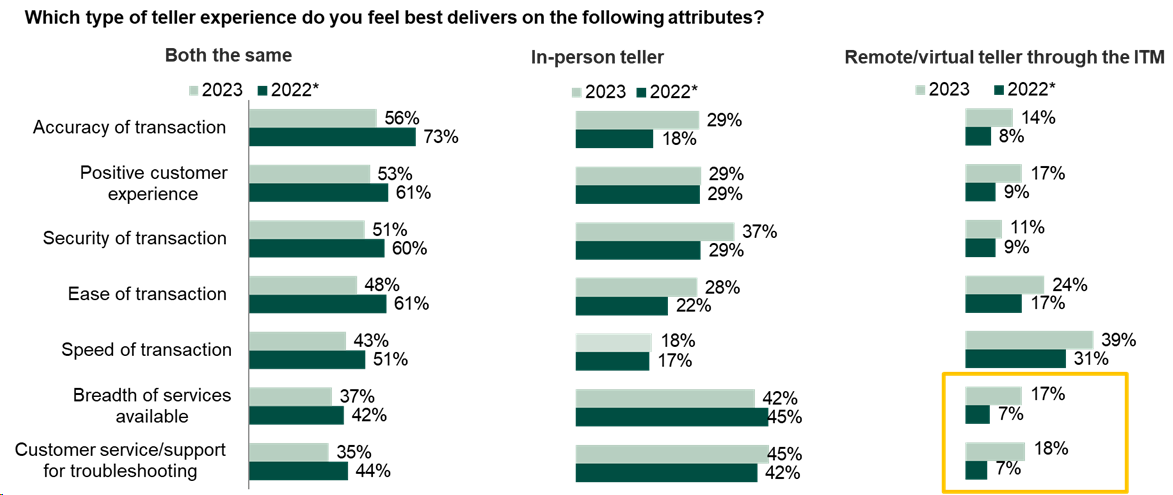
Befragte gaben sowohl ITM-Tellern als auch persönlichen Schaltermitarbeitern hohe Bewertungen für Genauigkeit, Benutzerfreundlichkeit und Sicherheit.
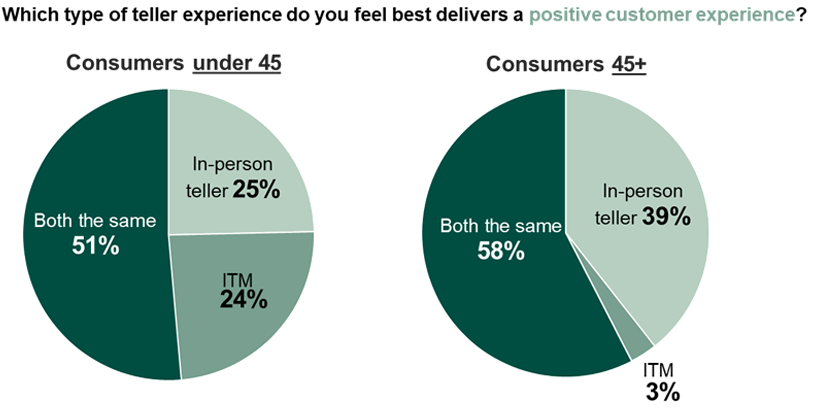
Jüngere Befragte bewerteten ITMs höher für positive Kundenerlebnisse, ältere Befragte bewerteten persönliche Interaktionen höher.
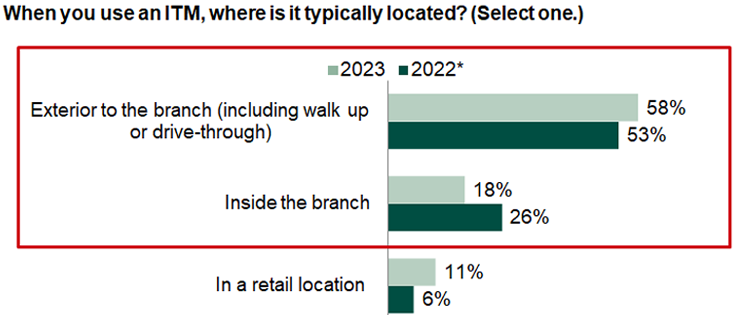
Mehrere Befragte sagten, dass sie ITMs eher an Außen- oder Standalone-Standorten nutzen als in physischen Filialen – sobald sie in Filialen sind, tendieren sie zu persönlichen Schaltermitarbeitern. Aber diese Prozentsätze verschoben sich etwas zwischen 2022 und 2023, was ein Indikator dafür sein könnte, dass Vertrautheit und Nutzungserfahrung die Menschen komfortabler dabei machen, an der Schalterschlange vorbeizugehen, um zur ITM zu gelangen.
Interpretation der Daten: Was können wir aus den Umfrageergebnissen lernen?
Aus den Daten können zwei wesentliche Schlüsse gezogen werden.
Erstens priorisieren Kunden eindeutig Bequemlichkeit über alle anderen Vorteile und sehen ITMs als ein hohes Maß an Bequemlichkeit bietend. Alle Attribute, die Studienteilnehmer als wichtig bezeichneten, drehten sich um Bequemlichkeit: schnellerer Service, einfacher Zugang zu Personal mit Vertriebs- und Beratungskompetenz, mehr persönliche Servicezeiten und Zugang von unterversorgten Standorten.
Kunden sagen, dass ihnen schnellerer Service, einfacher Zugang zu Personal mit Vertriebs- und Beratungskompetenz, mehr persönliche Servicezeiten und Zugang von unterversorgten Standorten am meisten wichtig sind.
Zweitens zeigt die Studie, dass Verbraucher mit Aspekten von ITMs komfortabel sind, von denen wir nicht sicher waren, ob sie es sein würden. Als ITMs erstmals eingeführt wurden, erwarteten wir eine Lernkurve für Kunden – aber das war nicht der Fall. Die meisten Verbraucher fühlen nicht die Notwendigkeit zu lernen, was eine ITM ist, oder sich zu versichern, was sie tut. Sie treten einfach an den Bankingkiosk ihres Finanzinstituts und lesen eine Nachricht, die lautet: „Drücken Sie, um mit einem Banker zu sprechen, oder stecken Sie Ihre Karte ein, um den ATM zu nutzen" – und tun es.
Kunden sagen nicht „Wir wollen mehr ITMs", sie sagen, sie wollen mehr Bequemlichkeit. Banken und Kreditgenossenschaften nutzen ITMs, um diese Bequemlichkeit zu liefern, und ihre Kunden mögen es.
Die Komfortebene mit Videobildschirmen ist bereits vorhanden, da Kunden, die es gewohnt sind, Drive-throughs ihrer Filialen zu nutzen, bereits komfortabel mit dem Sprechen mit einem Schalter über Video während einer Transaktion sind.
Was Banken und Kreditgenossenschaften über die Forrester-Umfrage sagen
Insgesamt bestätigte die Umfrage, was US-Finanzinstitute, die ITMs anbieten, von ihren Kunden gehört hatten: dass ihre Kunden die Schnelligkeit und Bequemlichkeit von ITMs mögen und sich zunehmend wohl fühlen, sie zu nutzen.
„Es hat uns geholfen zu verstehen, wie ITMs genutzt werden und wie man sie effektiv in unseren Fußabdruck integriert. Die Daten haben klargestellt, dass Kunden mit der Nutzung von ITMs für Schnelligkeit und Genauigkeit einverstanden sind. Und Kunden akzeptieren tatsächlich, wenn ein Bankmitarbeiter virtuell statt persönlich in ihrer lokalen Filiale ist."
—VP ATM/ITM-Kanal, einer südöstlichen US-Bank
„Es hat uns geholfen, Kennzahlen zu validieren, die unser Geschäft beeinflussen werden. Es hat uns auch geholfen, Signale vom Rauschen zu trennen, wie wir unsere Kunden ansprechen, um unsere eigenen Messstandards zu verbessern."
—SVP Retail und ATM/ITM einer mittelwestlichen US-Kreditgenossenschaft
Implikationen für Finanzinstitute
Die Kundennachfrage nach besseren Zeiten und schnellerem Service treibt die zunehmende Akzeptanz von ITMs bei Banken und Kreditgenossenschaften in den USA an. Neben Kundenerlebnisvorteilen sind verbesserte Effizienz und Unterstützung der Filialmodernisierung weitere wesentliche Treiber dieses Trends:
• 84 % der Finanzinstitute, die ITMs eingeführt haben, sagen, dass sie verbesserte Filialeffizienz gesehen haben.
• 47 % sagen, sie haben die Kundenbequemlichkeit verbessert.
• 41 % sagen, sie haben ihren Wettbewerbsvorteil verbessert, und 40 % sagen, sie haben Filialmodernisierungsmaßnahmen unterstützt.
Wir werden die Reaktionen der Finanzinstitute auf die Forrester-Umfrage zu verschiedenen ITM-bezogenen Themen erkunden, einschließlich erwarteter Vorteile, Echtzeit-Vorteile, Herausforderungen, Erkenntnisse und Geschäftserwartungen in der nächsten Ausgabe von CONNECT.


Let’s explore what’s possible for your business. Our team is ready to connect and discuss tailored solutions that meet your goals.
Thank you for reaching out. A member of our team will be in touch shortly to continue the conversation.