


Die Welt mit Bargeld verbinden: Die Bedeutung des Kundenerlebnisses weltweit

Verbraucher sitzen hinter dem Steuer der Bankenrevolution
Die Bankenbranche hat sich verändert. In den letzten Jahren haben wir eine tektonische Verschiebung hin zum Digitalen gesehen, die in den letzten 18 Monaten beschleunigt wurde. Darüber hinaus erleben wir eine vollständige Überholung der Verbrauchererwartungen – und das setzt das Kundenerlebnis (CX) ganz oben auf die Liste der Prioritäten der Finanzinstitute.
Das erfordert eine neue Denkweise für Finanzinstitute. Während Loyalität traditionell von der Bankenbranche als selbstverständlich angesehen wurde, hat sich das geändert und Verbraucher sind jetzt schnell dabei, ihre Loyalität zu verlagern, wenn eine Marke ihre Erwartungen nicht erfüllt.
Jetzt sitzen Verbraucher hinter dem Steuer und fordern von Finanzinstituten ein wettbewerbsfähigeres, moderneres und attraktiveres CX – und in einer Branche mit wenig wahrgenommener Differenzierung zwischen angebotenen Produkten und Dienstleistungen wird das beste CX Ihre Marke von den anderen abheben.
Also, was beinhaltet dieses optimale CX in der Digital-First-Welt? Lesen Sie weiter, um zu sehen, wie Sie neue Banking-Präferenzen in verschiedenen Teilen der Welt erfüllen können.

Wer nicht vorbereitet ist, ist verloren – halten Sie Schritt mit Kunden oder sie werden wechseln
Es ist nicht mehr sicher anzunehmen, dass Ihre Kunden den langen Weg mit Ihnen gehen werden – Verbraucher bleiben nicht mehr bei einem Finanzinstitut, nur weil Generationen ihrer Familie es zuvor getan haben. Insbesondere weil „Bankenwechsel" nie einfacher war. Mit der Möglichkeit, Bankdienstleistungen auf Knopfdruck zu suchen und zu vergleichen, können Verbraucher in Sekundenschnelle Ersatzmarken finden und werden oft monetär motiviert zu wechseln. Es müssen daher proaktive Schritte unternommen werden, um bessere Kundenbindungs- und Akquisitionsraten zu erzielen.
Da die heutigen Bankingverbraucher zeitgestresst sind, bleiben Effizienz und reibungslose Wege entscheidend – daher wird ein digitales, Self-Service-Erlebnis erwartet. Alternde Technologie wird den Markenruf eines Finanzinstituts beeinträchtigen, da Verbraucher es vorziehen, mit innovativen Lösungen zu interagieren. Laut einer vom FinTech Times durchgeführten Umfrage sagen 90 % der Verbraucher im Vereinigten Königreich, dass moderne Technologie eine Priorität für sie ist, wenn sie entscheiden, bei wem sie banken – was darauf hinweist, dass Technologie und das Erlebnis, das sie liefert, für sie wichtiger sind als Zinssätze.
Und Self-Service-Technologie ist der Enabler. Die steigende Nachfrage nach Self-Directed-Banking – wo der Verbraucher wählt, wie er banken möchte, mit der Möglichkeit, jederzeit Unterstützung zu suchen – ist das, was Verbraucher erwarten. Darüber hinaus wird Self-Service-Technologie in einer Welt nach der Pandemie nicht nur „schön zu haben" sein.
Banking-Kunden wollen dasselbe digitale Erlebnis
Eine wichtige Sache, an die Sie bei der Planung Ihrer Self-Service-Strategie denken sollten, ist, dass Self-Service nicht kein Service bedeutet. Tatsächlich ist das Gegenteil der Fall. Während eine der Hauptüberlegungen bei der Entscheidung, welche Technologie eingesetzt werden soll, die Funktionalität ist, ist es entscheidend anzuerkennen, dass Verbraucher auch erwarten, dass Banking-Technologie Erlebnisse widerspiegelt, die sie sonst in ihrem Alltag haben. Laut The Financial Brand unterscheiden Banking-Verbraucher nicht mehr zwischen digitalen und physischen Interaktionen mit einer Marke und erwarten daher dasselbe Erlebnis online wie an anderen Touchpoints mit ihrem Finanzinstitut.
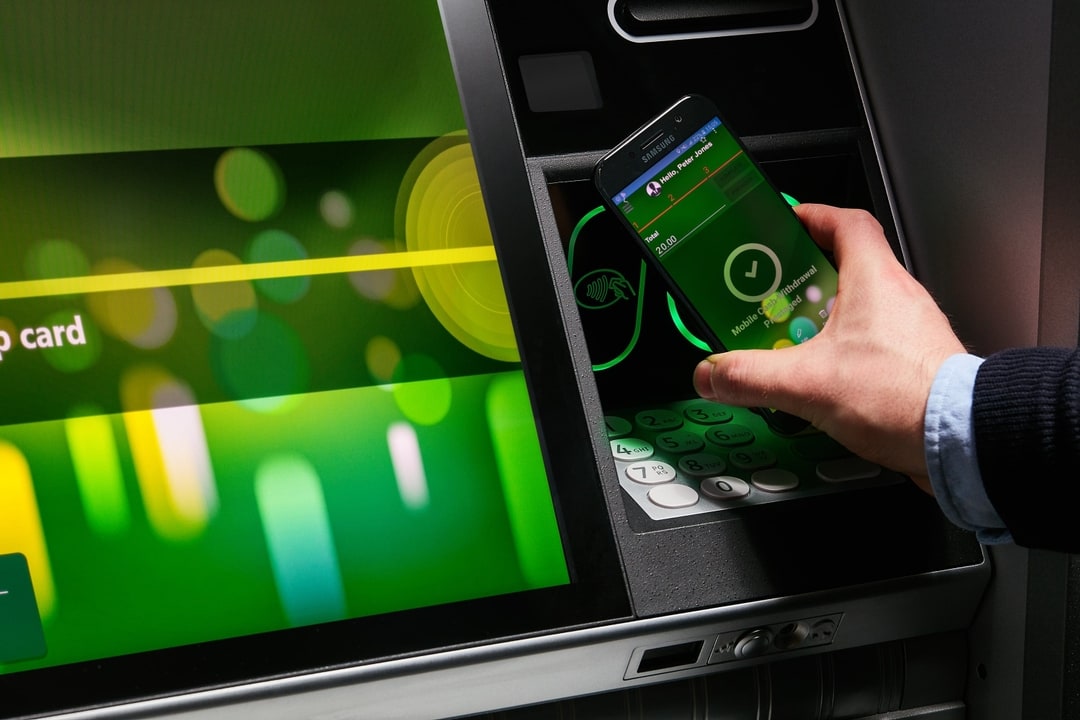
Tablet-ähnliche Oberflächen mit Multi-Touch-Displays, kontaktlose oder biometrische Authentifizierung für ein schnelleres, sichereres Erlebnis und ATM-Marketing für eine persönlichere Interaktion sind nur eine Handvoll von Funktionen, die Verbraucher von ihrer Bank jetzt erwarten. Erlebnisse so zu verbessern, dass auch Effizienz adressiert wird, ist unerlässlich, laut McKinsey. Der ATM könnte der Weg sein, genau das zu tun.
Das Omnichannel-Erlebnis, angetrieben durch Technologie
Inzwischen sind Sie wahrscheinlich zumindest mit dem vertraut, was das Omnichannel-Erlebnis ermöglicht – die nahtlose Konnektivität über alle Touchpoints der Kunden in jedem Kanal, den sie nutzen. Nun, Finanzinstitut-Kanäle sind nicht anders – Ihre Kunden erwarten Konnektivität zwischen App, Online, ATM und Filiale, sodass sie eine Transaktion von einem Kanal zum nächsten verschieben können, ohne von vorne beginnen zu müssen. Wenn sie beispielsweise einen Kredit online beginnen, aber feststellen, dass sie die Unterstützung eines Schalters benötigen, und entscheiden, in eine Filiale zu gehen, um ihn zu beenden – sollte Ihr Schalter dort weitermachen können, wo sie aufgehört haben.
Und Technologie befeuert das Omnichannel-Erlebnis seit Jahren – versuchen Sie sich nur zu erinnern, wie das Leben war, bevor Apps eingeführt wurden. Verbraucher verlassen sich so sehr auf Apps, dass Indien, mit 500 Millionen Smartphone-Nutzern hauptsächlich betrieben von Googles Android-Plattform, daran denkt, den eigenen App-Store des Landes als Version von Google zu erstellen. Apps machen das Omnichannel-Erlebnis noch wichtiger, da Verbraucher sie nutzen, um viele ihrer Banking-Transaktionen auf ihren mobilen Geräten zu beginnen und in anderen Kanälen zu beenden.
In Lateinamerika, wo die meisten Länder große Anteile von unter- und unbanked Bevölkerungen haben, tritt Technologie dort ein, wo große traditionelle Banken in der Region gefehlt haben. Bargeld ist in den meisten lateinamerikanischen Ländern noch König, aber viele von ihnen gewinnen jetzt auch Zugang zu digitalen Kanälen. Und Banken in dieser Region müssen den Service in allen ihren Kanälen gleichwertig machen – mit Schnelligkeit und Bequemlichkeit an der Spitze.
Wie können Finanzinstitute die Kundenerlebnis-Anforderungen erfüllen?
Obwohl es für traditionelle Finanzinstitute, die bei Innovationen langsam waren, entmutigend erscheinen mag, ist es immer noch entscheidend, das Kundenerlebnis zur obersten Priorität zu machen, da es weiterhin die treibende Kraft zur Differenzierung ihres Finanzinstituts in einem sehr wettbewerbsintensiven Umfeld sein wird.
Das Folgende ist ein Überblick über einige der Möglichkeiten, wie Sie das beste Kundenerlebnis liefern können – eines, das widerspiegelt, was Ihre Kunden erwartet haben.
Modernisieren Sie Ihren ATM-Bestand. Eine Sache, die neue Wettbewerber wie Fintechs nicht haben, die Sie haben, ist der ATM. Verbraucher haben seit Jahrzehnten auf sie verlassen, um Bargeld und vieles mehr zu erhalten, und das ist nicht etwas, das sich ändern wird. Tatsächlich nimmt die ATM-Nutzung zu, nicht ab, und einige sehen sie sogar als den Großvater der Fintechs. Modernisieren Sie also Ihren Bestand, indem Sie Interactive-Teller-Technologie einbeziehen, die sich mit Live-Schaltermitarbeitern verbindet und vieles mehr, um Ihrer Konkurrenz voraus zu sein.
Je mehr Auswahlmöglichkeiten, desto besser. Etwas an der Möglichkeit, Entscheidungen zu treffen, erfreut Verbraucher – und das gilt sicherlich für ihr Banking. Um ihnen das gewünschte Kundenerlebnis zu geben, ist ein digitales, Self-Service-Erlebnis mit vollständig integrierten Kanälen ein Muss. Das erstreckt sich weiter als nur über die physischen und digitalen Kanäle. Verbraucher verlangen in jedem Aspekt des täglichen Lebens Wahlmöglichkeiten, einschließlich Zahlungen. Ob Bargeld, Karte oder mobil – finanzielle Inklusion unabhängig vom Mechanismus ist entscheidend.
Lernen Sie die neueste Banking-Bevölkerung kennen. Gen Z, Menschen geboren zwischen 1997 und 2015, wird bald ein großes Segment Ihres Geschäfts sein. Und zu erfahren, was sie von Finanzinstituten wollen, ist eine großartige Möglichkeit, voraus zu kommen und eine Strategie zu entwickeln, die auf Modernisierung setzt, die ihren Kundenerlebnis-Anforderungen entspricht – viele haben seit dem Kleinkindalter mit Smartphones und Tablets gespielt, sodass eine modernisierte UI ein Muss sein muss. Darüber hinaus können Sie erfahren, was sie besorgt – zum Beispiel ist ihre größte Sorge die steigenden Lebenshaltungskosten. Selbst diese Information kann Ihre Geschäftsstrategie und Marketingkampagnen beeinflussen.
Es geht nicht nur um die Hardware. Enterprise-Software ermöglicht es Finanzinstituten, konsistente Erlebnisse über Kanäle hinweg anzubieten. Und Software ermöglicht Personalisierung durch Marketingfähigkeiten, sodass Sie Ihre Dienstleistungen besser als je zuvor kommunizieren und bewerben können – Ihren Kunden zu zeigen, dass Sie sie verstehen, wird Ihnen helfen, mehr upselling zu betreiben und gleichzeitig Kundenloyalität zu fördern. Software ist also ein Schlüsselbestandteil bei der Lieferung des modernen, positiven Kundenerlebnisses, das den Ruf Ihrer Marke verbessert – und mit Verbrauchern, die häufiger Banken wechseln, kämpfen Sie nicht nur darum, Ihre Kunden zu halten, Sie versuchen auch, neue Kunden zu gewinnen.
Geben Sie ihnen das Steuer, während Sie das Erlebnis kontrollieren
Die Verbrauchernachfrage treibt die Bankenrevolution voran. Sie können dies zu Ihrem Vorteil nutzen, indem Sie das beste Kundenerlebnis entwickeln, das möglich ist, um sich von Ihren Wettbewerbern zu differenzieren. Und es gibt viele Optionen, die Ihnen dafür zur Verfügung stehen, einschließlich der Investition in abonnementbasierte Dienste und dem Outsourcen einiger Ihrer Technologiebedürfnisse. Die Fähigkeit, schnell, einfach und kostengünstig zu innovieren, wird zentral sein, um Ihnen dabei zu helfen, Service zu liefern, der Ihre Kunden begeistert – egal, wo auf der Welt Ihr Finanzinstitut ansässig ist.

Let’s explore what’s possible for your business. Our team is ready to connect and discuss tailored solutions that meet your goals.
Thank you for reaching out. A member of our team will be in touch shortly to continue the conversation.