


Bulgarien tritt der Eurozone bei: Warum Self-Service-Technologie der Schlüssel zu einer erfolgreichen Währungseinführung ist
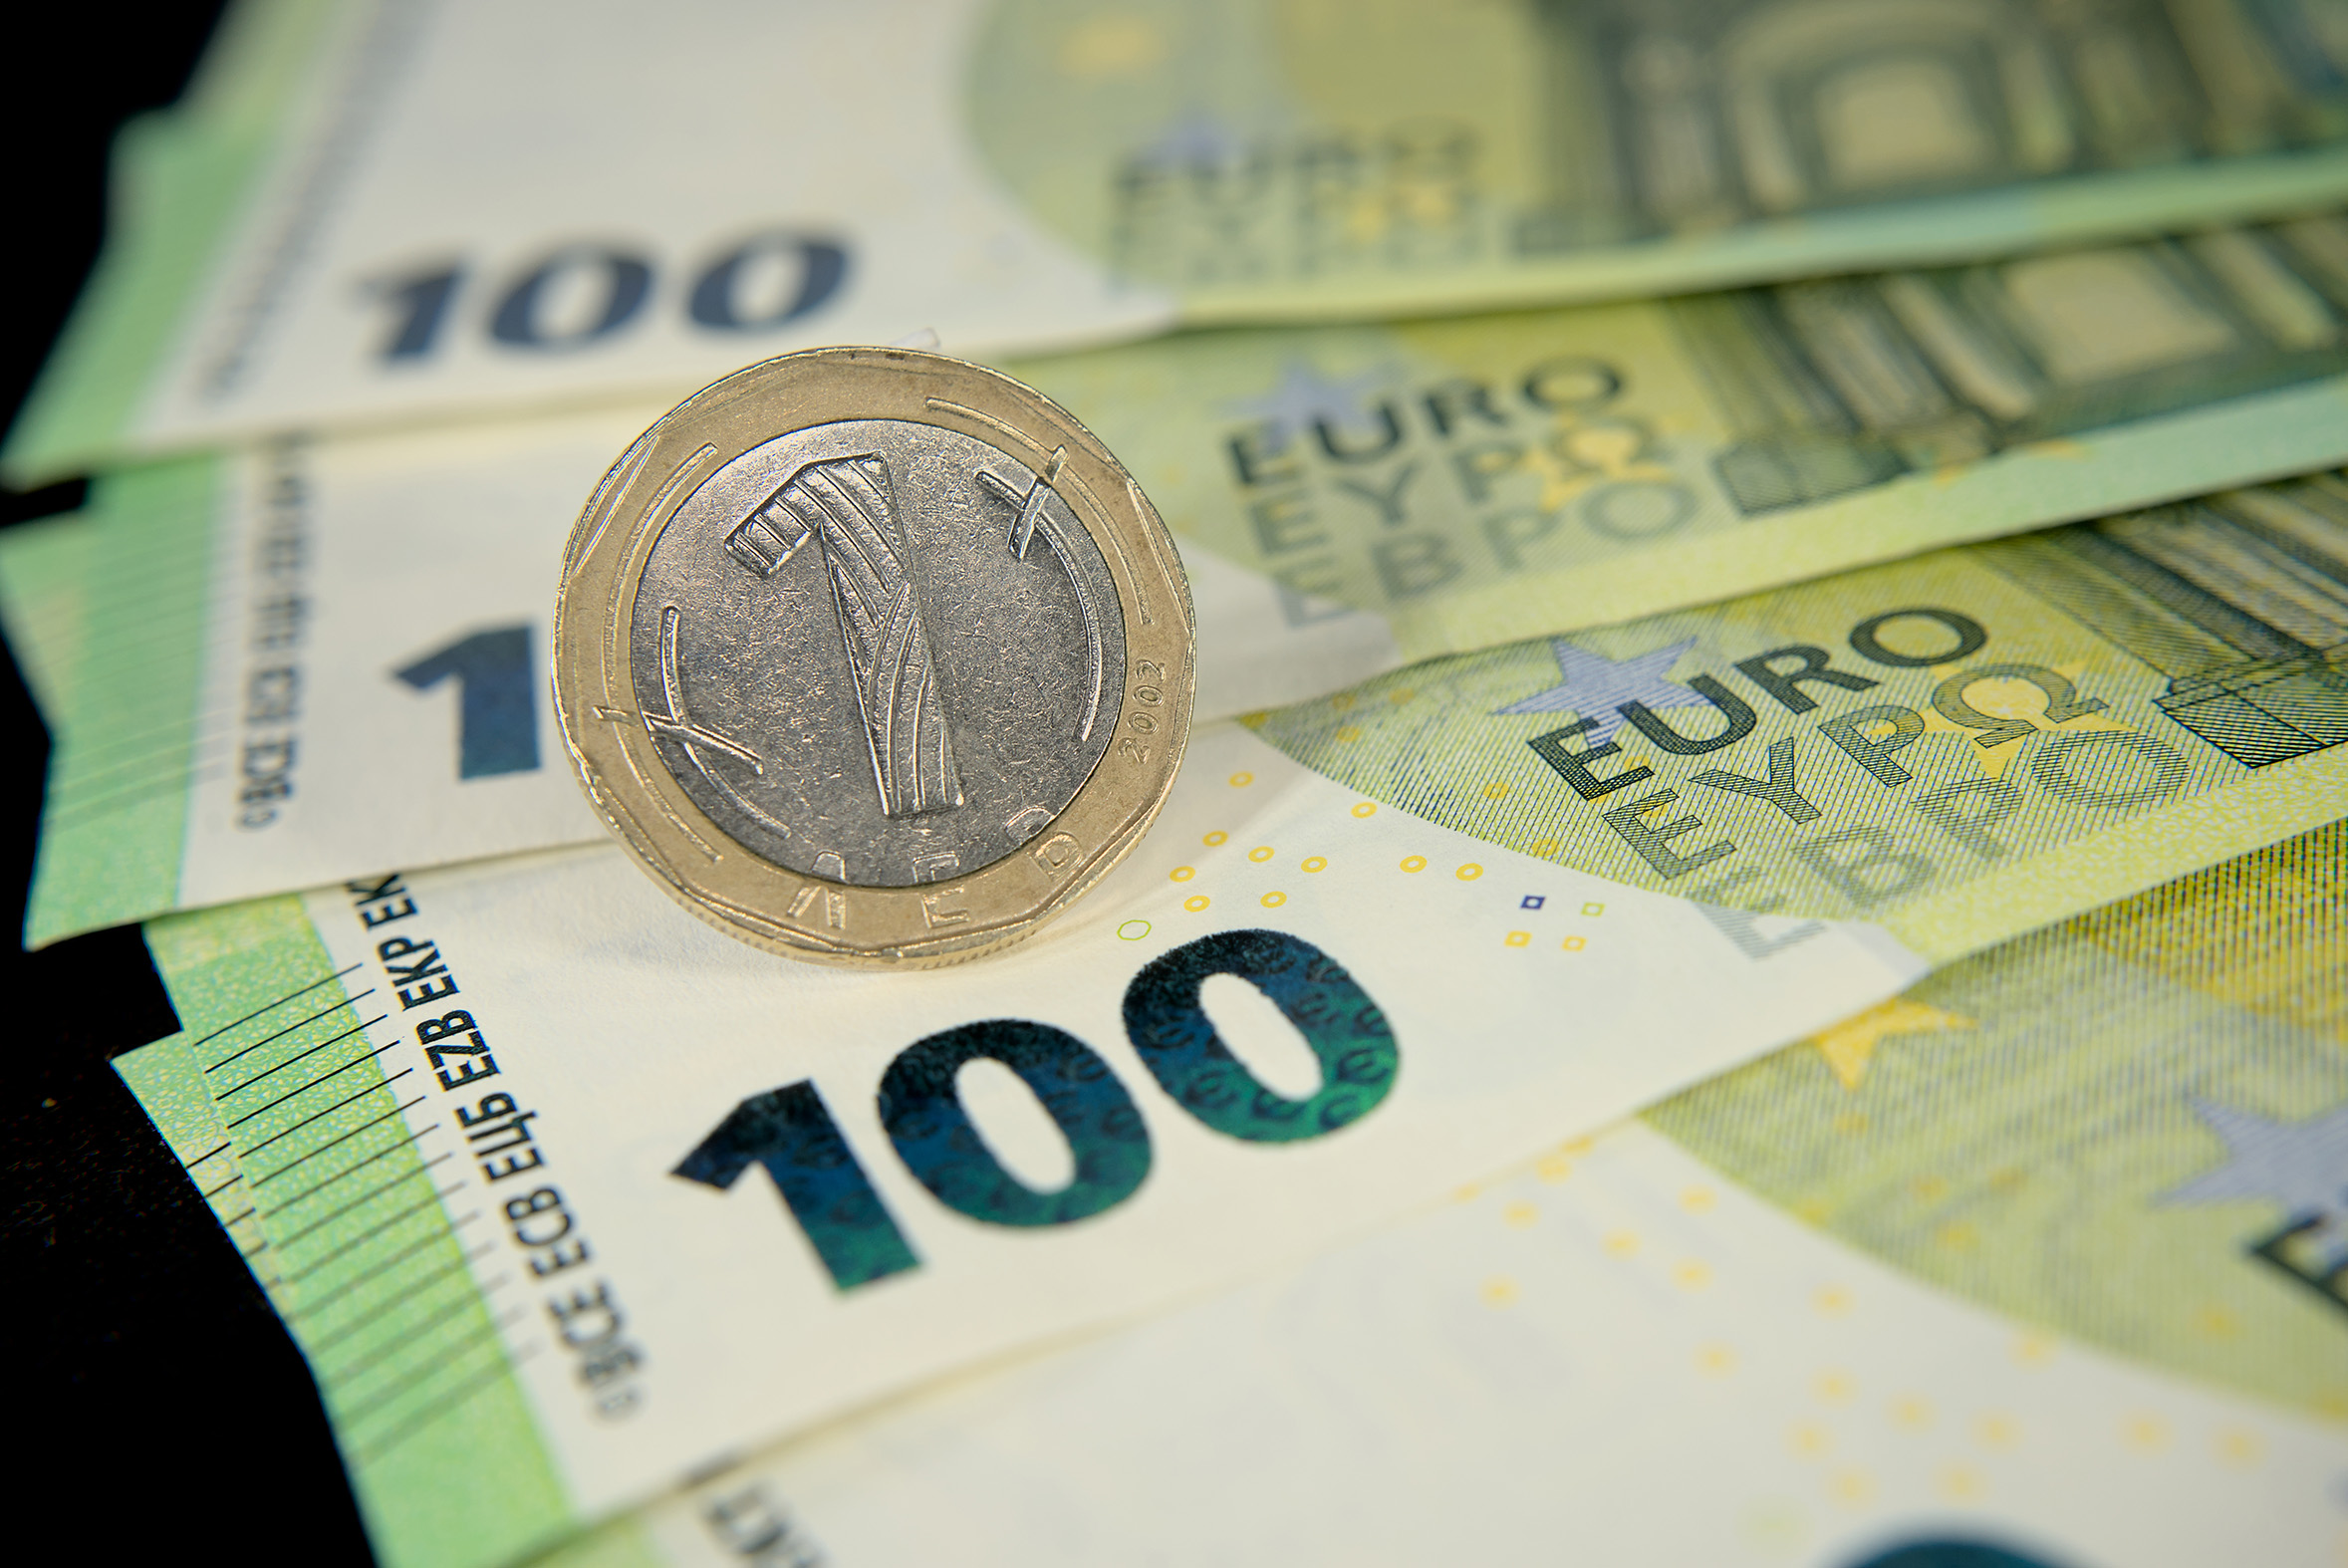
In einem Meilenstein für die Europäische Union wurde Bulgarien am 1. Januar 2026 das neueste Mitglied der Eurozone und nahm offiziell den Euro als nationale Währung an. Im gesamten Monat Januar konnten Verbraucher und Unternehmen sowohl den bulgarischen Lew (BGN) als auch den Euro (EUR) für Zahlungen im Rahmen der Übergangszeit verwenden.
Während dieses potenziell turbulenten Wechsels spielte die Bereitschaft der Finanzinstitute – insbesondere die Bereitschaft ihres Self-Service-Kanals – eine entscheidende Rolle bei der Gewährleistung eines reibungslosen Übergangs. Ab dem 1. Februar 2026 war der Prozess offiziell abgeschlossen, wobei der Euro Bulgariens einziges gesetzliches Zahlungsmittel wurde, was einen bedeutenden Schritt in der wirtschaftlichen Integration des Landes mit der EU markiert.
Bulgarien – der 21. Staat, der der Eurozone beitritt
Am 1. Januar 2026 wurde Bulgarien das 21. Mitglied der Eurozone – ein lang erwarteter Schritt auf dem knapp zwei Jahrzehnte langen Weg des Landes zur vollständigen europäischen Integration. Bulgarien trat der Europäischen Union 2007 bei und wurde kürzlich, am 1. Januar 2025, Vollmitglied des Schengen-Raums. Dieser letzte Schritt jedoch – der Übergang vom bulgarischen Lew zum Euro – hat erheblichen öffentlichen Skeptizismus und Bedenken hinsichtlich des reibungslosen Ablaufs des Übergangs ausgelöst, trotz kontinuierlicher Bemühungen von Finanzinstituten und Behörden, die Bürger vorzubereiten.
Seit der Ankündigung, dass Bulgarien den Euro einführen würde, starteten Institutionen umfangreiche Kampagnen, um einen nahtlosen öffentlichen Übergang zu gewährleisten. Das nationale Fernsehen sendete regelmäßig Bildungssegmente, die Stückelungen, Sicherheitsmerkmale und Möglichkeiten zur Erkennung echter Euro-Banknoten erklärten. Finanzinstitute im ganzen Land erstellten auch dedizierte Webseiten mit Details zu Zeitplan, Übergangsablauf und dem, was Kunden erwarten sollten.
Als Teil des Übergangs konnten Bulgaren bis zum 31. Januar 2026 sowohl physische Lew als auch Euro für Zahlungen verwenden. Ab Februar kann die Umrechnung verbleibender Lew in Euro nur noch über Bankfilialen oder Postämter erfolgen, die die Währung zum festen Kurs von 1 EUR = 1,95583 BGN bis zum 30. Juni 2026 ohne Servicegebühren umtauschen.
Die einfachste Umrechnungsmethode war jedoch die Einzahlung von Lew auf persönliche Bankkonten vor dem 1. Januar, da Konten automatisch zum festen Kurs in Euro umgerechnet wurden. Da der Übergang mit der Festsaison zusammenfiel – einer traditionell mit Schenkungen und erheblichem Bargeldaustausch verbundenen Zeit – verzeichneten Banken außergewöhnlich hohe Einlagenvolumina. Self-Service-Kanäle erwiesen sich in dieser Zeit als unverzichtbar: Alle einzahlungsfähigen Geldautomaten akzeptierten Lew bis zu den letzten Stunden des Jahres 2025, während zwei große Banken die Lew-Einlagenakzeptanz bis zum 31. Januar verlängerten.
In Momenten eines groß angelegten Finanzwandels ergänzt eine gut entwickelte Self-Service-Infrastruktur nicht nur den Filialbetrieb – sie wird unverzichtbar.
Die Rolle des Self-Service
Zum 27. Februar 2026 meldete die Bulgarische Nationalbank, dass insgesamt 87% der zu Beginn des Jahres 2025 im Umlauf befindlichen Lew-Banknoten und -Münzen bereits aus dem Verkehr gezogen worden waren. Die Anzahl der ATM-Einzahlungstransaktionen stieg im Dezember 2025 auf 560.000, was einem Anstieg von 34% gegenüber dem Vorjahr entspricht – ein direktes Abbild von Haushalten und Unternehmen, die sich auf den Währungsübergang vorbereiten.
Geldautomaten wurden für 14% der gesamten Einzahlungstransaktionen im Land im Dezember 2025 genutzt. Darüber hinaus stieg im Vergleich zum Dezember 2024 der Gesamtwert der ATM-Einlagen um 85% und erreichte 471 Millionen Euro (über 918 Millionen Lew).
Der Bericht hob auch die Wettbewerbsvorteile für Finanzinstitute hervor, die in einzahlungsfähige Geldautomaten investieren. Diese umfassen: Reduzierte Warteschlangen in Bankfilialen, insbesondere in Spitzenzeiten; Gewinnung kleiner und mittlerer Unternehmen, die die Flexibilität schätzen, Bargeld zu jeder Zeit einzuzahlen; Senkung der Betriebskosten im Zusammenhang mit manueller Bargeldabwicklung, bei gleichzeitiger Steigerung der Gesamteffizienz.
Neben der Unterstützung beim Einzug des bulgarischen Lews spielte der Self-Service-Kanal auch eine Rolle bei der Verteilung von Euro-Banknoten. Geldautomaten waren bereit, Transaktionen in Euro zu verarbeiten, sobald es auf dem Neujahrstag Mitternacht schlug, und die erste Ausgabetransaktion in Euro erfolgte nur 20 Sekunden nach Mitternacht am 1. Januar. In den ersten 48 Stunden des Jahres 2026 verarbeiteten Geldautomaten in Bulgarien mehr als 125.000 Bargeldausgabetransaktionen mit einem Gesamtwert von über 18 Millionen Euro und fast 3.500 Einzahlungstransaktionen mit einem Gesamtwert von knapp 3,8 Millionen Euro.
Diese Berichte unterstreichen die strategische Bedeutung eines digitalen, multifunktionalen ATM-Netzwerks bei der Steigerung der Wettbewerbsfähigkeit von Finanzinstituten und der Unterstützung einer breiteren Modernisierung der Bankdienstleistungen.
Vorbereitung auf die Zukunft
Mit Bulgariens Beitritt als 21. Eurozonen-Mitglied verbleiben sechs EU-Länder außerhalb der Währungsunion: Dänemark, Polen, Ungarn, Rumänien, Schweden und die Tschechische Republik. Dänemark hat ein offizielles Opt-out, aber die verbleibenden fünf sind verpflichtet, den Euro anzunehmen, sobald sie alle Konvergenzkriterien erfüllen.
Unter ihnen erscheinen Rumänien und die Tschechische Republik am wahrscheinlichsten, als nächste den Euro anzunehmen. Rumänien hat seine Bereitschaft zum Beitritt bekundet und ein vorläufiges Ziel zwischen 2027 und 2028 gesetzt, erfüllt die notwendigen Konvergenzkriterien jedoch noch nicht. Die Tschechische Republik hingegen erfüllt derzeit alle Konvergenzkriterien, laut einem Bericht von Erste Group vom Januar 2026, was das Land näher an Bulgariens Weg in den kommenden Jahren positioniert.
Obwohl jedes Land in seinem eigenen Tempo voranschreiten wird, werden die verbleibenden Nicht-Euro-EU-Mitglieder (ausgenommen Dänemark) voraussichtlich ähnliche Übergänge wie Kroatien im Jahr 2023 und Bulgarien im Jahr 2026 erleben. Bulgarien bietet nun ein frisches, modernes Beispiel für effektive Vorbereitung, Kommunikation und Infrastrukturmanagement – und bietet wertvolle Lektionen für zukünftige Länder.
Technologie als Grundlage für einen nahtlosen Übergang
Die Unterstützung eines landesweiten Währungswechsels ist keine kleine Aufgabe für Finanzinstitute. Der Übergang unterstreicht die Bedeutung robuster, moderner Technologie, die Prozesse rationalisieren und den Druck auf Filialmitarbeiter verringern kann. Als entscheidender Berührungspunkt zwischen Banken und ihren Kunden spielt der Geldautomat während solcher Übergänge eine zentrale Rolle. Die Verlagerung von Transaktionen mit hohem Volumen auf Self-Service-Kanäle setzt Filialteams frei, sich auf höher priorisierte Aufgaben zu konzentrieren, verbessert die betriebliche Effizienz und gewährleistet ein schnelleres, reibungsloseres Kundenerlebnis.
In Momenten eines groß angelegten Finanzwandels ergänzt eine gut entwickelte Self-Service-Infrastruktur nicht nur den Filialbetrieb – sie wird unverzichtbar.


Let’s explore what’s possible for your business. Our team is ready to connect and discuss tailored solutions that meet your goals.
Thank you for reaching out. A member of our team will be in touch shortly to continue the conversation.