


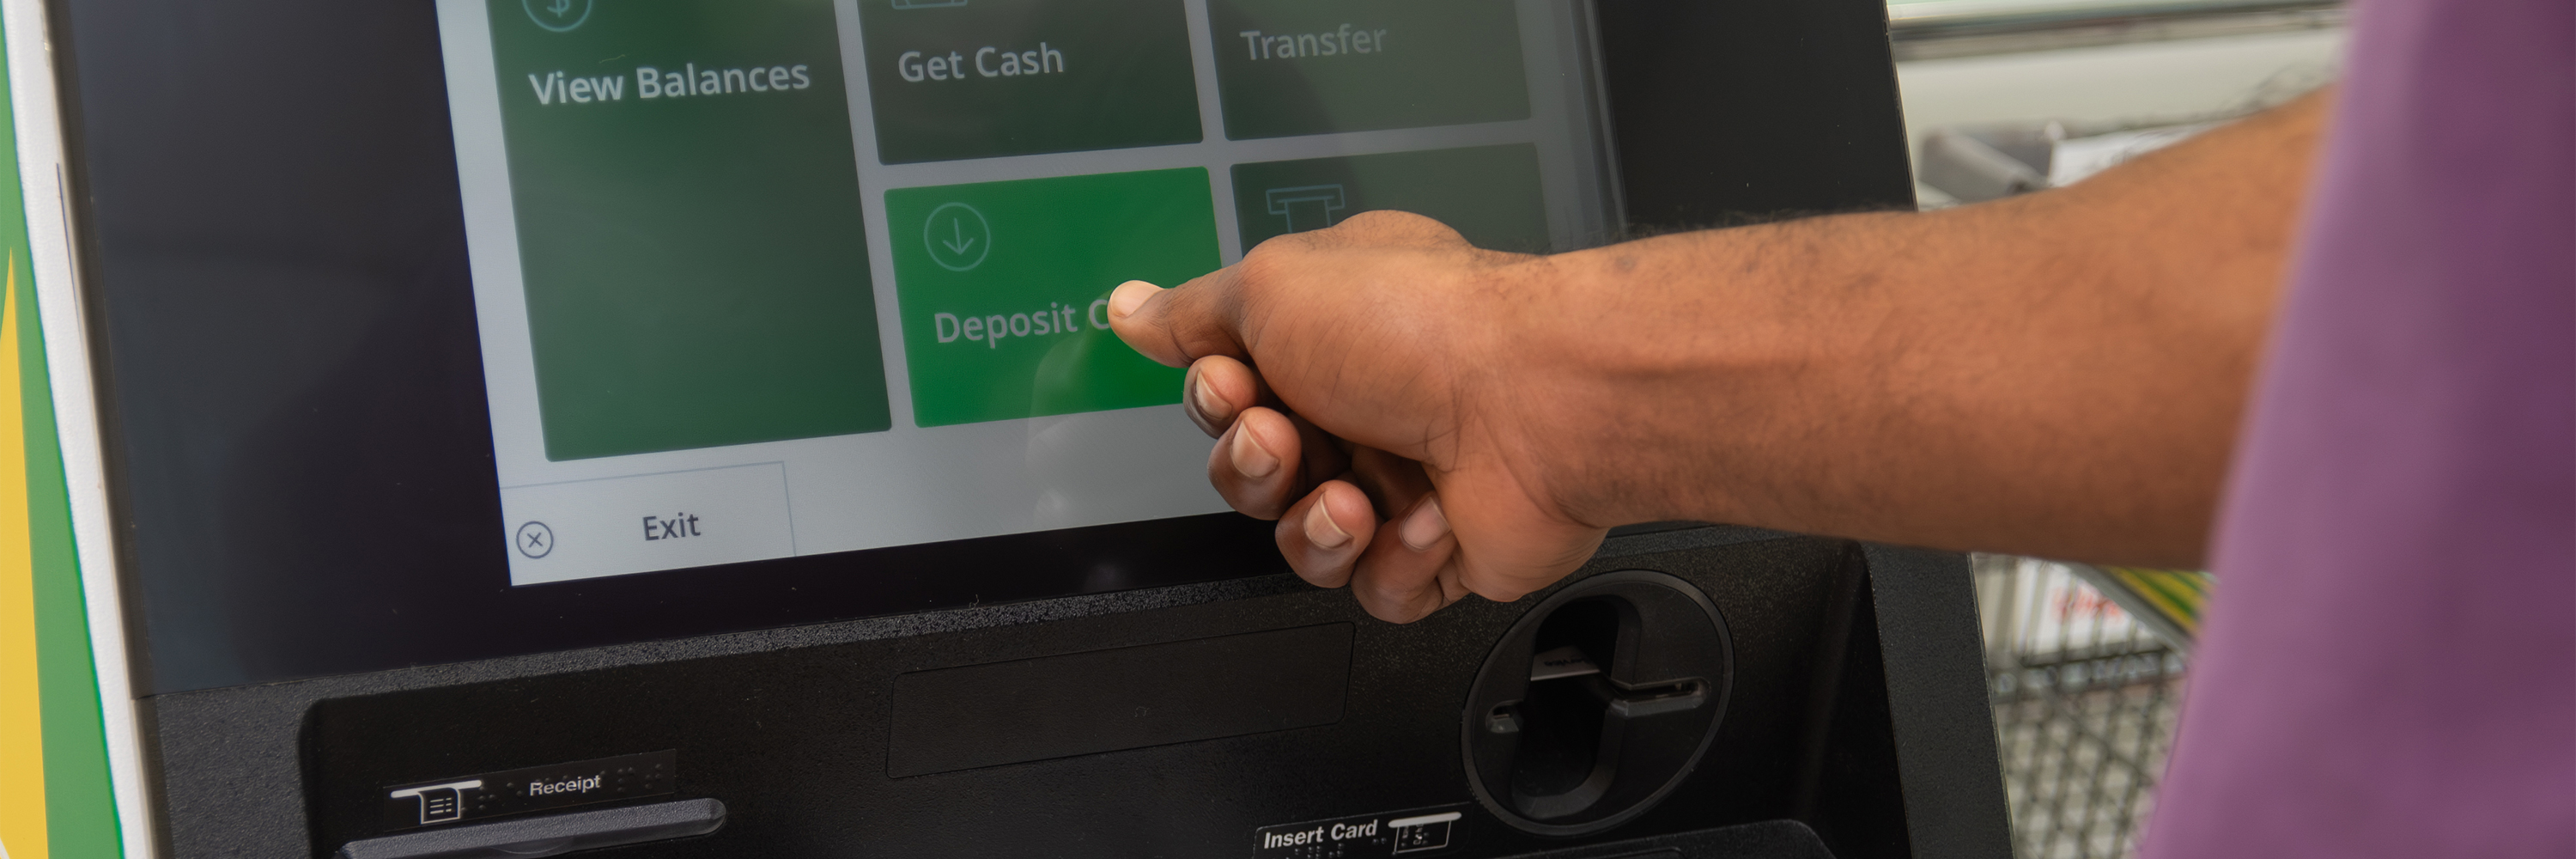
Warum sind Bareinzahlungen wichtig?
Was wünschen sich Girokontokunden am meisten? Aktuelle JD Power-Daten besagen: Komfort. Er ist ein wesentlicher Treiber bei der Wahl von Girokontoprodukten und ein entscheidender Faktor für die Kundenbindung.
Finanzinstitute können das ATM-Kundenerlebnis auf viele Arten komfortabler gestalten. Einige der wirksamsten Methoden sind das Hinzufügen neuer Funktionen und Features.
Besonders wichtig für einen wachsenden Prozentsatz der Verbraucher ist die Möglichkeit, Einzahlungen – insbesondere Bareinzahlungen – an Geldautomaten zu tätigen. In einer RFI Global-Visa-Studie von 2023 gaben durchschnittlich 76 % der Verbraucher an, monatlich Bareinzahlungen zu tätigen; dieser Prozentsatz ist bei bestimmten Gruppen höher, darunter Gig-Worker und jüngere Altersgruppen – bei der Gen Z (Jahrgänge 1997–2012) sind es 85 %.
In vielen US-amerikanischen Gemeinschaften ist Bargeld nicht nur bevorzugt, sondern unverzichtbar. Viele Verbraucher bevorzugen digitales Geld oder haben mehrere und nicht-traditionelle Einkommensquellen, sodass das schnelle Einzahlen von Bargeld an komfortablen Standorten ein wichtiger Treiber für die Wahl des Finanzinstituts und die Kundenloyalität ist.
„Bareinzahlungen an Geldautomaten steigern die Kundenzufriedenheit", sagt Greg Donahue, VP of Solution Management bei NCR Atleos. „Wenn Verbrauchern bequemere Wege für alltägliche Banktransaktionen geboten werden, hilft dies Finanzinstituten, Kunden zu gewinnen und zu halten."
Netzwerkgröße & Wirkung
Durch Erweiterung der Anzahl von Geldautomaten, die Einzahlungen akzeptieren (zusammen mit anderen beliebten Funktionen wie geteilten Einzahlungen, Kontoeröffnungen und Zahlungen), können Finanzinstitute den von Kunden gesuchten Komfort liefern.
Dies kann durch Hinzufügung eigener Geldautomaten in Einzelhandelsstandorten, wo Kunden einkaufen und andere Erledigungen tätigen, durch die Nutzung von ATM-Utility-Netzwerken zur schnellen Erweiterung des Kundenzugangs zu Einzahlungsfunktionen – und möglicherweise am effektivsten – eine Kombination beider Ansätze erreicht werden.
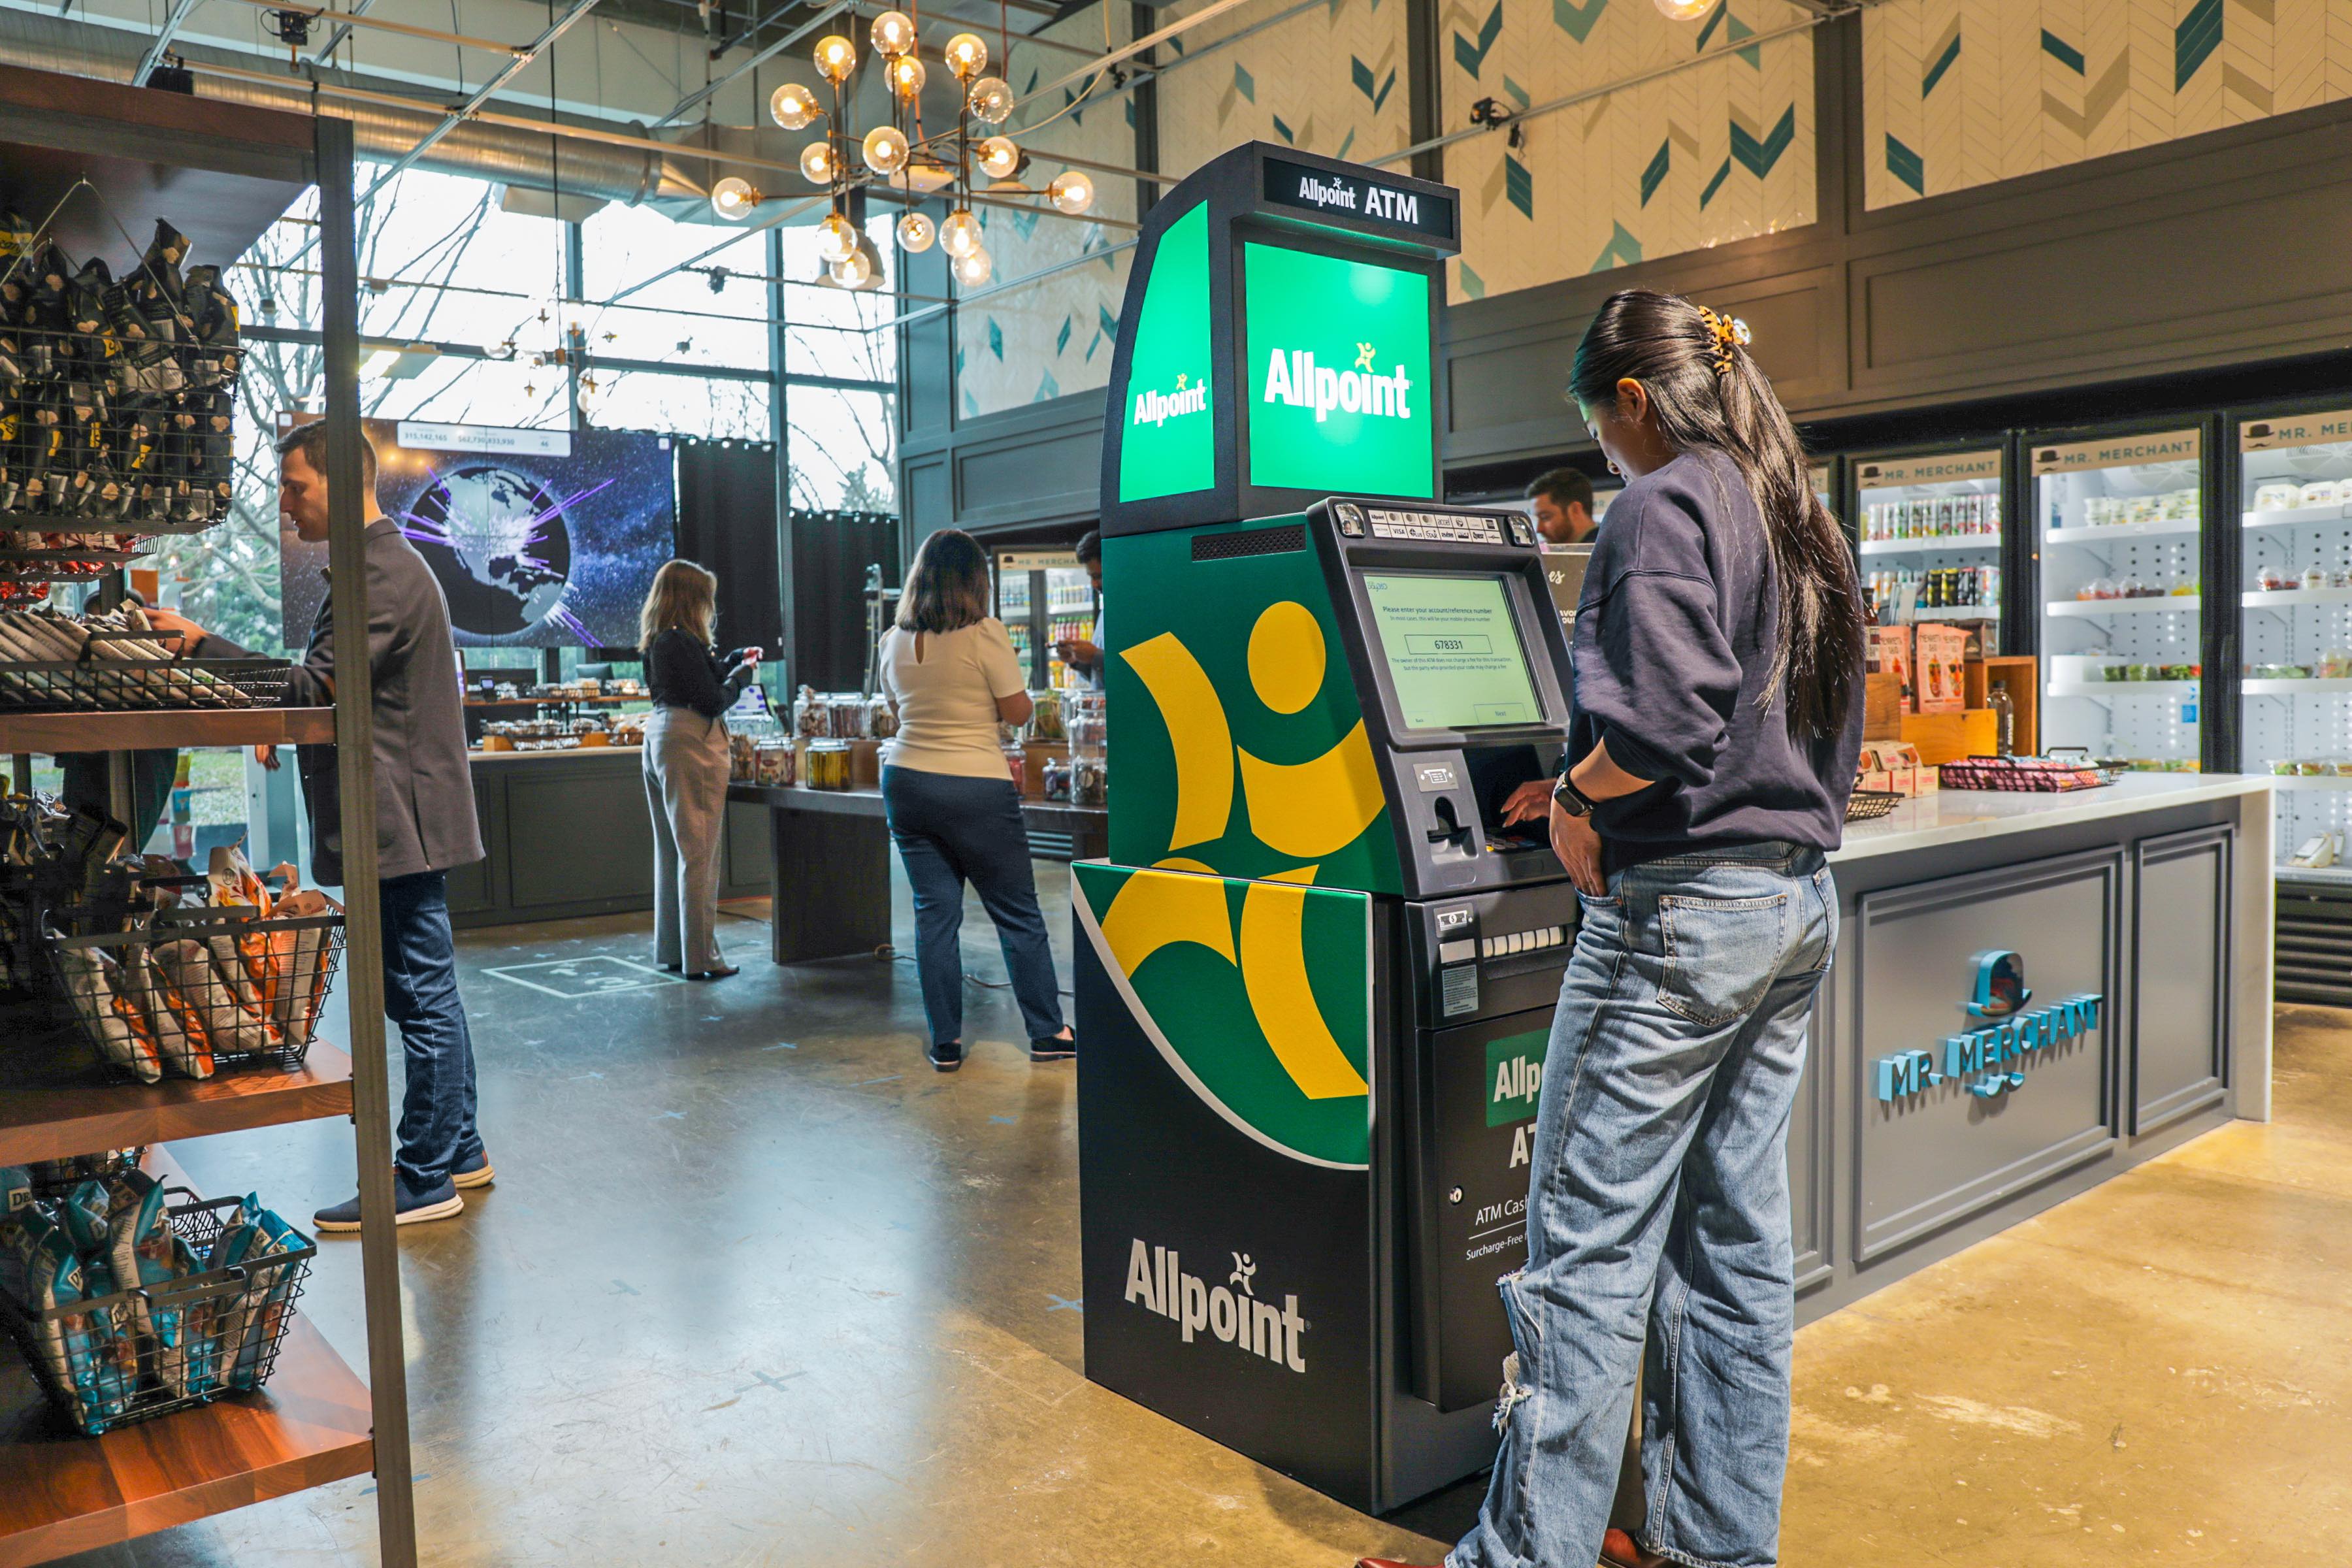
Skalierte, sichere ATM-Netzwerke können den Footprint eines Finanzinstituts strategisch erweitern und Sichtbarkeit und Zugang an Orten erhöhen, an denen Kunden Einzahlungen tätigen möchten. Beispielsweise wird unser Allpoint-Einzelhandels-ATM-Netzwerk – das weltweit größte – im Jahr 2025 über 1 Milliarde US-Dollar an Bareinzahlungen verarbeiten. Das ist fast das Doppelte von 2024 – die Nachfrage ist also sowohl vorhanden als auch wachsend.
Kundenerfahrungsvorteile
Kunden schätzen nicht nur die Möglichkeit, Einzahlungen an Geldautomaten zu tätigen, sondern auch die damit verbundenen Vorteile:
Längere Banköffnungszeiten. Wenn Kunden Einzahlungen an Geldautomaten tätigen können, verlängern sich ihre Banköffnungszeiten weit über die traditionellen Bankzeiten hinaus.
Weniger Wartezeiten. Wenn ATM-affine Kunden doch die persönliche Betreuung eines Kassierers benötigen, ist die Wartezeit typischerweise kürzer, wenn mehr Kunden Geldautomaten für Einzahlungen und andere Routinetransaktionen nutzen.
Sofortige Verfügbarkeit der Mittel. Wenn Bargeld an einem Allpoint-Geldautomaten eingezahlt wird, wird es vor Ort gezählt und authentifiziert, wobei fortschrittliche Technologie zur Erkennung von Fälschungen eingesetzt wird. So kann die Einzahlung entweder sofort oder bis zum nächsten Geschäftstag auf dem Kundenkonto erscheinen.
Unterstützung für Kleinunternehmen. Kleinunternehmen können Geldautomaten nutzen, um Tageseinnahmen spät und häufiger innerhalb eines Tages einzuzahlen. Je mehr Geldautomaten zur Auswahl stehen, desto höher ist der Komfort und desto besser die Kundenerfahrung.
ATM-Netzwerke können Lücken bei der Bareinzahlungsannahme schließen
Utility-ATM-Netzwerke wie Allpoint bieten Finanzinstituten praktische, kostengünstige Möglichkeiten, den Kontenzugang für Kunden an mehr Einzelhandelsstandorten einzurichten und zu skalieren. Sie können auch genutzt werden, um den Zugang zu unterversorgten Gebieten ohne hohe Infrastrukturinvestitionen zu erweitern.
Bareinzahlungen über Utility-Netzwerke wie Allpoint bieten auch ein geringeres Risiko bei der Annahme von Bareinzahlungen, da der Acquirer die Haftung und etwaige Verpflichtungen zur Lösung von Ansprüchen (Reg E-Schutz) übernimmt.
Strategischer Mehrwert für Finanzinstitute
Das Anbieten von Bareinzahlungsfunktionen an Geldautomaten bietet Finanzinstituten auch wertvolle Vorteile:
Mehr Zeit für Kundenfokus. Die Verlagerung von Transaktionen von der Kassenschlange zu Geldautomaten kann die Arbeitsweise von Filialen transformieren und es ihnen ermöglichen, sich auf hochwertige Kundeninteraktionen zu konzentrieren.
Betriebliche Effizienz und Sicherheit. Die Reduzierung manueller Bargeldverarbeitung und Kassiererarbeitslasten kann Fehler und Personalaufwand verringern.
Verbesserte Kundenerfahrung. Das Anbieten weiterer alltäglicher Bankfunktionen an Geldautomaten kann Finanzinstituten helfen, Kunden zu gewinnen und zu halten – indem sie die Erwartungen digital-nativer Verbraucher erfüllen und deren Loyalität durch moderne, sichere, bequeme Dienste gewinnen.
Strategisches Wachstum. Die Ergänzung des ATM-Bestands eines Finanzinstituts durch ein Utility-ATM-Netzwerk kann eine kostengünstigere Möglichkeit zur Erweiterung der Self-Service-Abdeckung sein als der Aufbau neuer Filialen oder die Bereitstellung eigenständiger Geldautomaten.

Let’s explore what’s possible for your business. Our team is ready to connect and discuss tailored solutions that meet your goals.
Thank you for reaching out. A member of our team will be in touch shortly to continue the conversation.