


Was ist ein Finanzdienstleistungs-Utility? Es dreht sich alles um Optimierung
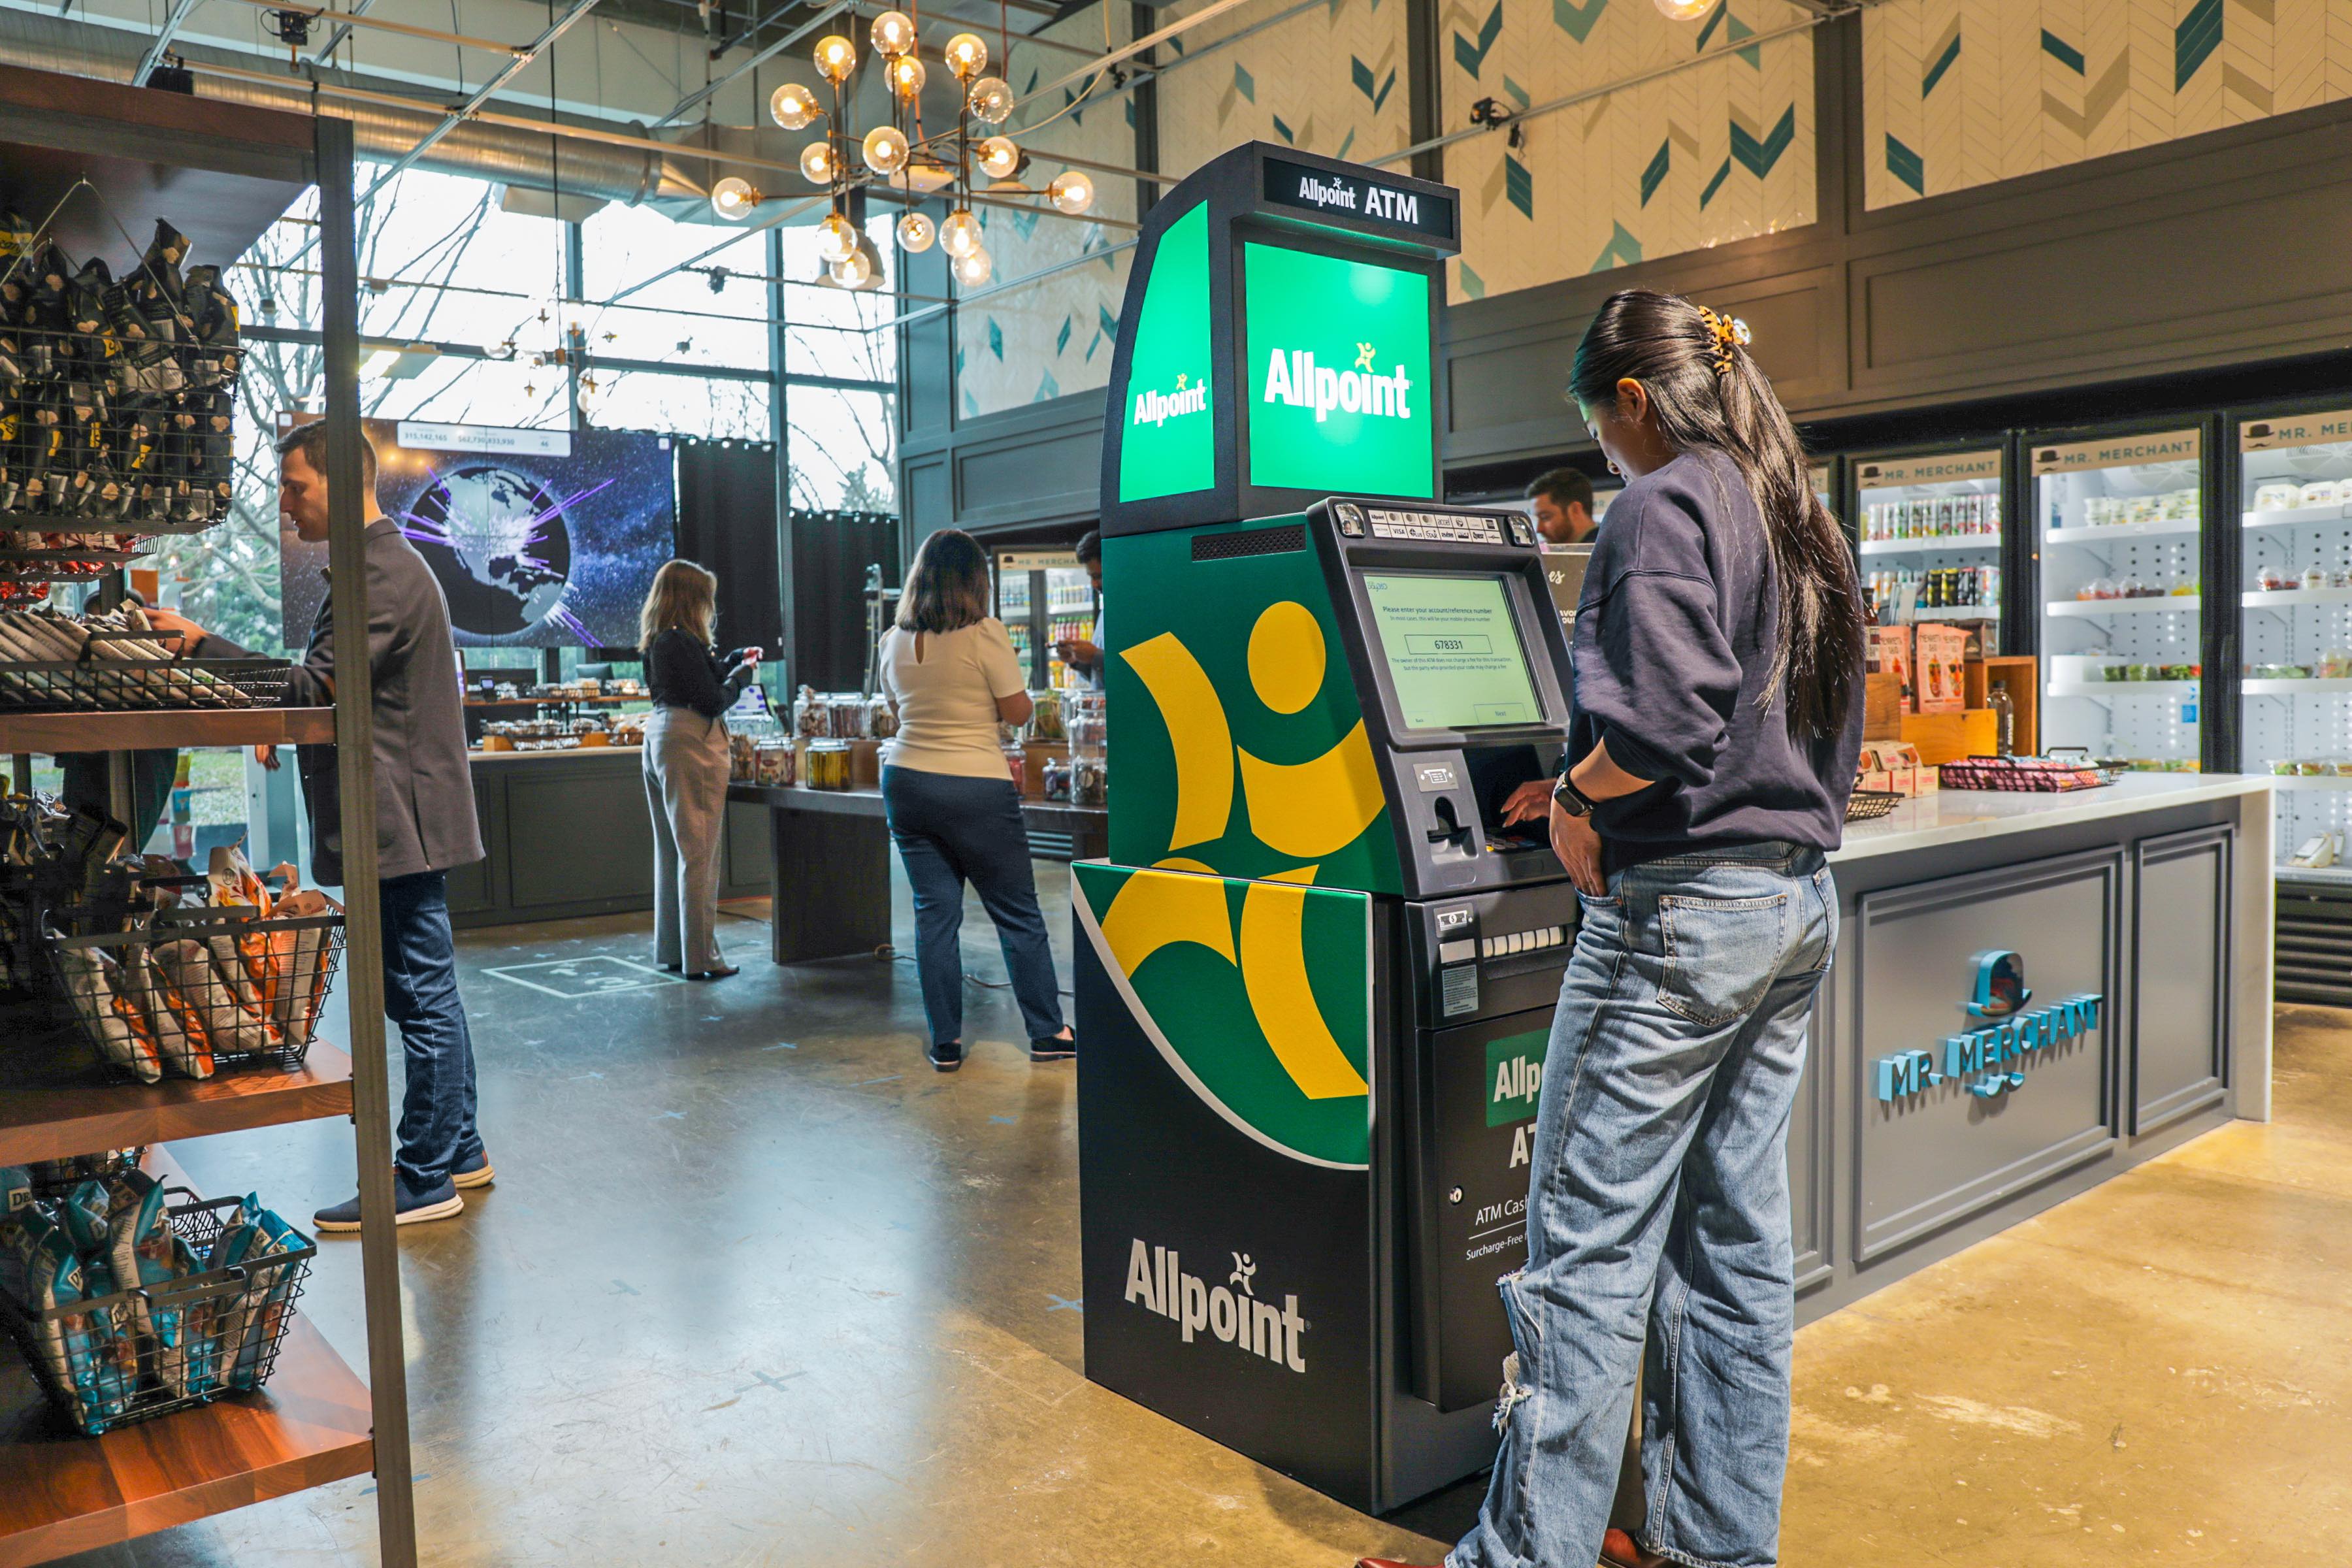
Was wäre, wenn die alltäglichen Transaktionen Ihrer Kunden an einem Geldautomaten erledigt werden könnten?
Das ist keine Science-Fiction, es passiert bereits. Kunden bewegen Geld zwischen Konten und untereinander und nutzen Smartphones, um komplexe Transaktionen zu initiieren und abzuschließen. Und dieser Trend wird sich nur fortsetzen – was bedeutet, dass Finanzinstitute enorme strategische Änderungen vornehmen müssen, um wettbewerbsfähig und profitabel zu bleiben. Während der Komfort für Kunden unbestreitbar ist, ist der eigentliche Game-Changer im Potenzial für operative Kostenoptimierung und verbesserte Personalausrichtung.
Und hier ist die beste Nachricht: Die Einschränkungen der aktuellen Infrastruktur eines Finanzinstituts sind kein Problem – Sie können sich bei Finanzdienstleistungs-Utilities – einschließlich der führenden Geldautomaten-Netzwerke – dafür bedanken.
Utilities und was sie tun
Wenn Sie denken, Sie sind nicht im Markt für Utilities, denken Sie noch einmal nach: Sie nutzen sie bereits. „Utility" bedeutet einfach nützlich – wie ein Universalmesser, ein Mehrzweckmesser mit einziehbaren Klingen. Ein Utility ist einfach ein nützlicher Service, der für Kunden bereitgestellt wird. Ähnlich wie ein öffentliches Versorgungsunternehmen einen wesentlichen Service wie Wasser oder Strom für Häuser, Unternehmen, Schulen und Fabriken bereitstellt, bieten Finanzdienstleistungs-Utilities viele Kategorien wesentlicher nützlicher Services für Finanzinstitute an.
Utilities werden in der Regel gebildet, um einen spezifischen Bedarf zu erfüllen – ob sie der Öffentlichkeit oder Branchen wie unserer dienen. Ihre Entwicklung folgt tendenziell einem gemeinsamen Zyklus: Erstens die Einrichtung des Utilitys zur Befriedigung eines unmittelbaren Bedarfs, zweitens die Entwicklung und Etablierung des Kerngeschäfts zur Verbesserung des Services und drittens die zunehmende Verfeinerung, um ein breiteres Spektrum von Services/mit einem breiteren Fußabdruck/nahtloser anzubieten.
Wie Utilities in Finanzdienstleistungen entstanden
Finanzinstitute begannen in den 1960er Jahren, Utilities zur Verarbeitung großer Transaktionsvolumina zu nutzen. Später, in den 1970er und 1980er Jahren, als Debitkarten und elektronische Netzwerke für Debit-Transaktionen weit verbreitet waren, begannen viele Finanzinstitute auch, externe Utilities für Debitkartentransaktionen zu nutzen.
Utilities wurden entwickelt, um Finanzinstituten zu helfen, Kosten zu reduzieren und zu kontrollieren, indem sie Effizienzen in ihrem Betrieb verbessern, einschließlich:
- Rationalisierung von Back-Office-Operationen
- Standardisierung von Plattformen
- Verbesserung von Wartungsdiensten
- Verbesserung der Sicherheit auf Netzwerkebene
- Erkennung und Prävention von Betrug
- Wartung veralteter Infrastruktur
- Offenlegung von Daten, die zu wertvollen Einblicken für strategische Entscheidungsfindung führen können
Durch diese Art von Services helfen Utilities Finanzinstituten, sich auf die Kerngeschäftsfunktionen wie Kundenerfahrung und Produktentwicklung zu konzentrieren.
Beispiel A: ACH-Verarbeitung
Zum Beispiel die automatisierte Clearinghouse-Verarbeitung – die Grundlage für moderne elektronische Zahlungen.
Mitte des 20. Jahrhunderts kämpfte die Finanzbranche mit einem papierintensiven, fehleranfälligen System für die Abwicklung wiederkehrender Zahlungen wie Lohn- und Gehaltsabrechnungen und Rechnungen. Schecks, das traditionelle Zahlungsinstrument, waren langsam, teuer in der Verarbeitung und betrugsanfällig.
Also entschieden Finanzinstitute und Branchenverbände zusammenzuarbeiten, um einen besseren Weg zu finden. Die Lösung war ein standardisiertes elektronisches Zahlungssystem, das neue Computertechnologie nutzte, um große Transaktionsvolumina effizient und sicher zu verarbeiten.
Die National Automated Clearing House Association (NACHA) wurde in den 1970er Jahren in den USA gegründet, um Branchenstandards festzulegen, die ACH-Verarbeitung zu regeln und Sicherheitsbedenken sowie Systemkompatibilitätsprobleme anzugehen. Einige Jahre später wurden ähnliche Systeme in Kanada, der Europäischen Union, Australien und anderen Ländern eingeführt.
Heute verarbeitet die ACH-Verarbeitung jährlich Milliarden von Transaktionen, einschließlich Lohnzahlungen, Direkteinlagen, Verbraucherrechnungszahlungen, B2B-Zahlungen, P2P-Überweisungen, E-Checks und mehr.
Beispiel B: Geldautomaten-Netzwerke
Ähnlich wie ACH ein Utility ist, ist ein Geldautomaten-Netzwerk ein Utility: Es ist darauf ausgelegt, Kosten durch Effizienz, Standardisierung und Sicherheit zu optimieren.
Geldautomaten-Netzwerke haben sich seit dem Moment erheblich weiterentwickelt, als einige Finanzinstitute zusammenkamen und sich darauf einigten, ihre neuen Geldautomaten für Kunden zu teilen, die außerhalb der Bankzeiten Bargeld benötigten. Da die Aufgabe, Geldautomaten gewartet, aktualisiert und compliant zu halten, zunehmend ausgefeilter und komplexer wurde, entwickelten sich Netzwerke zum Utility-Modell, das Finanzinstitute heute nutzen, um den Self-Service-Zugang durch Dritte zu erweitern oder eigene Flotten auszulagern oder zu ergänzen.
Diese Geldautomaten-Netzwerke helfen Finanzinstituten, viele Transaktionen zu Geldautomaten zu verlagern, da Self-Service-Transaktionen weniger kosten als die Nutzung eines Kassierers für die Verarbeitung von Transaktionen. Für Online- und Neobanken sind Geldautomaten-Netzwerke unerlässlich, um dort eine physische Präsenz zu haben, wo ihre Kunden sind.
Heute tun Geldautomaten-Netzwerke mehr als je zuvor vorgestellt, um Finanzinstituten zu helfen, den Zugang zu erweitern und gleichzeitig Kosten zu optimieren, Prozesse zu rationalisieren, die Sicherheit zu verbessern und Services zu innovieren. Geldautomaten-Netzwerke nutzen bereits KI für bemerkenswerte Leistungsverbesserungen, und dieser Trend beschleunigt sich nur.
Die Zukunft der Geldautomaten-Netzwerke und anderer Finanzdienstleistungs-Utilities
Durch die Neukonzipierung des Geldautomaten-Netzwerks als Utility kann sein Umfang erweitert werden, um ihm „Beine" in ein breiteres Spektrum von Kernkundenaktivitäten zu geben. Durch standardisierte Services und Interoperabilität zwischen Institutionen kann ein Geldautomaten-Utility-Netzwerk Betrieb rationalisieren und Kosten für Finanzinstitute reduzieren, während das Potenzial des Self-Service-Finanzzugangs erweitert wird.
Da sich die Finanzlandschaft weiterentwickelt, können wir die Entwicklung neuer Utilities erwarten, die aufkommende Bedürfnisse und Herausforderungen für Finanzinstitute adressieren.


Let’s explore what’s possible for your business. Our team is ready to connect and discuss tailored solutions that meet your goals.
Thank you for reaching out. A member of our team will be in touch shortly to continue the conversation.