


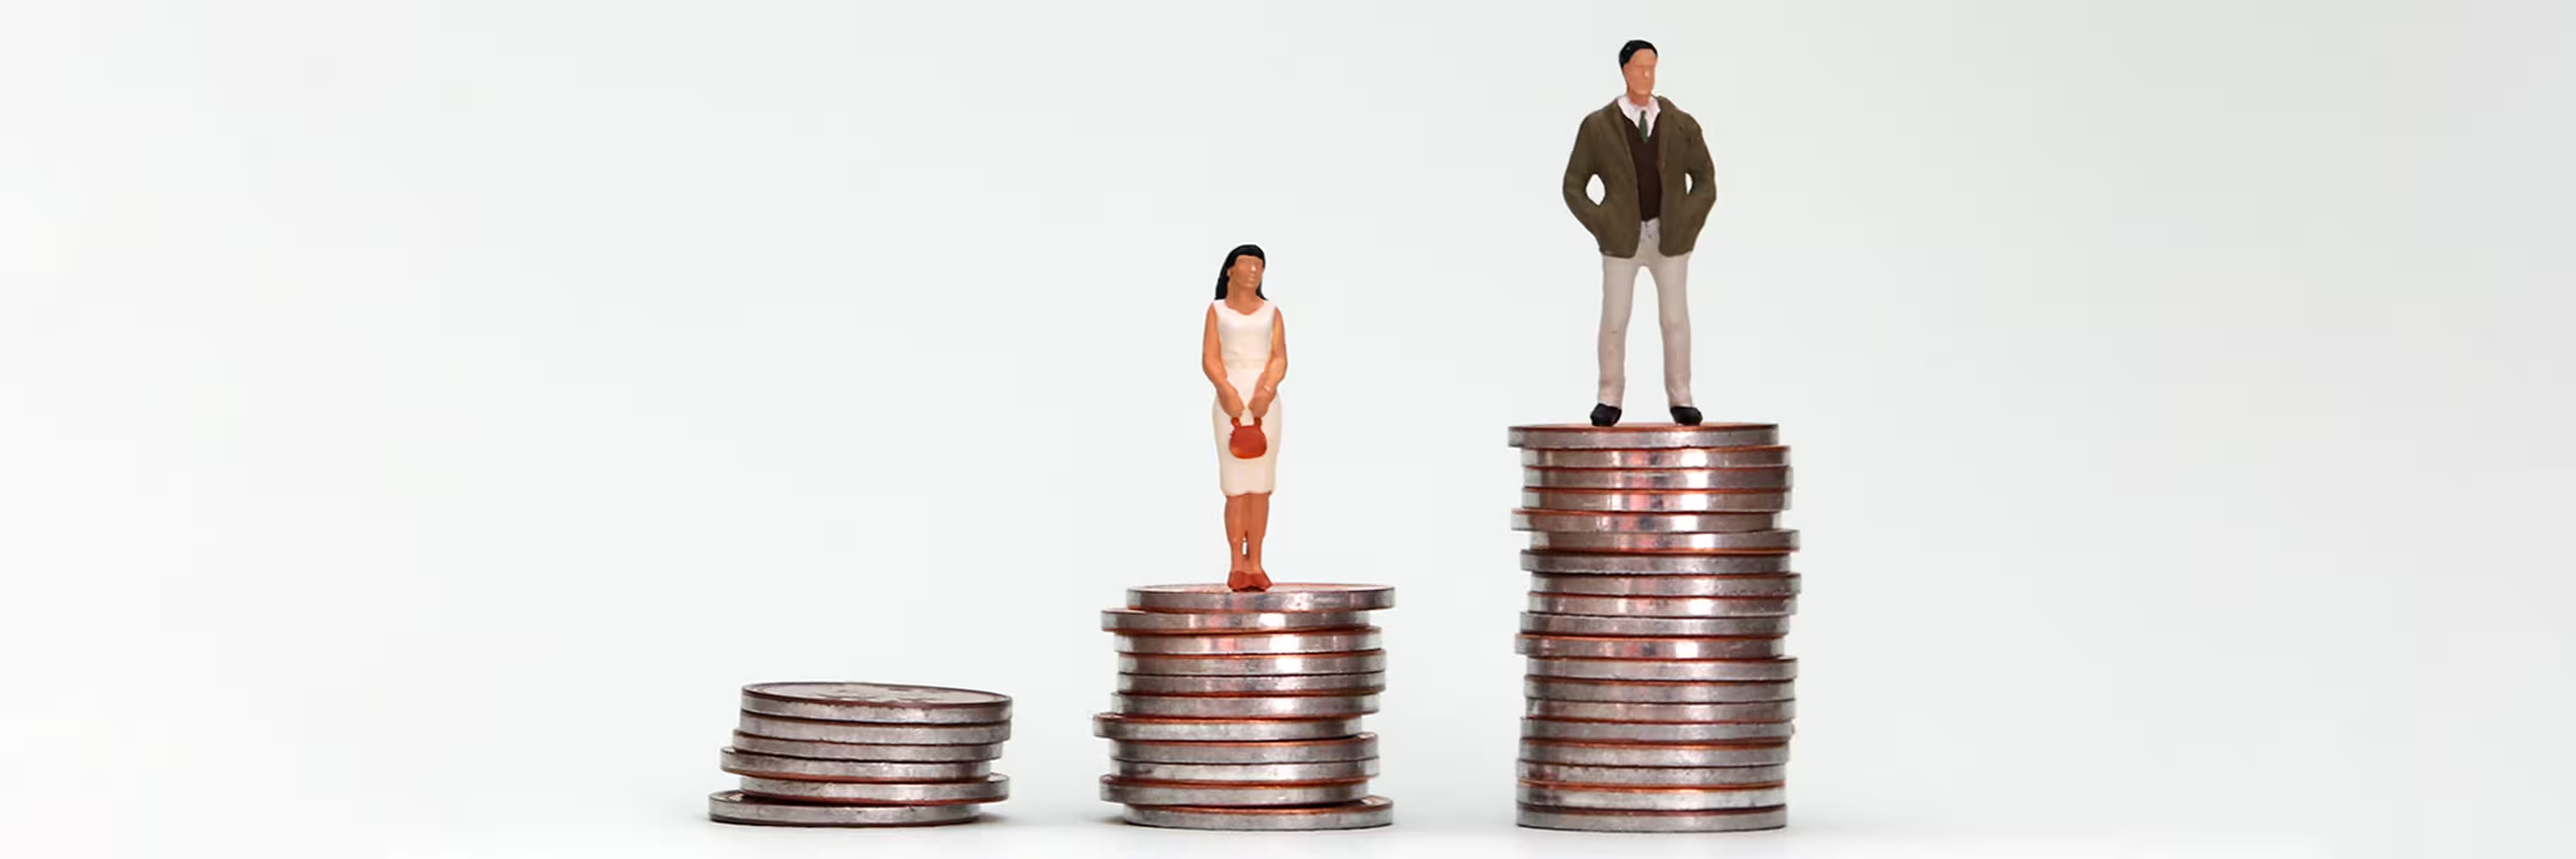
Wie ATMs dazu beitragen, die "Geschlechterlücke" zu schließen
Die Geschlechterlücke im Finanzdienstleistungsbereich wird enger. In diesem Jahr hat sie sich schneller geschlossen als in anderen jüngsten Jahren.
Weltweit wird der Zugang zu Finanzdienstleistungen, Bildung, Gesundheitsversorgung und politischer Stellung für Frauen zunehmend verfügbar. Für viele bedeutet das mehr Kontrolle über das eigene Leben und das Leben ihrer Kinder. Aber ein Zugang für Frauen, der dem von Männern gleichwertig ist, bleibt ein fernes Ziel.
Das Weltwirtschaftsforum (WEF) hat in seinem Global Gender Gap Report 2006 die "Geschlechterlücke" als Index zur Verfolgung des Fortschritts in Richtung Geschlechterparität weltweit eingeführt. Der Bericht verfolgte und analysierte aktuelle wirtschaftliche, bildungsbezogene, gesundheitliche und politische Möglichkeiten und Ergebnisse, die Frauen im Vergleich zu Männern auf einer Skala von 0 bis 100 % zur Verfügung stehen, wobei 100 % volle Parität zwischen Männern und Frauen bedeutet.
Der "Geschlechterlücken"-Index des WEF verfolgt den Zugang von Frauen zu Wirtschaft, Bildung, Gesundheit und politischer Stellung im Vergleich zu dem der Männer.
In jenem Jahr berichtete das WEF, dass die Lücke bei 64 % lag. Dies bedeutete, dass Frauen nach ihrer Analyse 64 % des Zugangs hatten, den Männer zu Wirtschaft (Geld), Bildung, Gesundheit und politischer Stellung (Rechte) haben. Anders ausgedrückt: Frauen hatten 36 % weniger Chancen in diesen Bereichen als Männer.
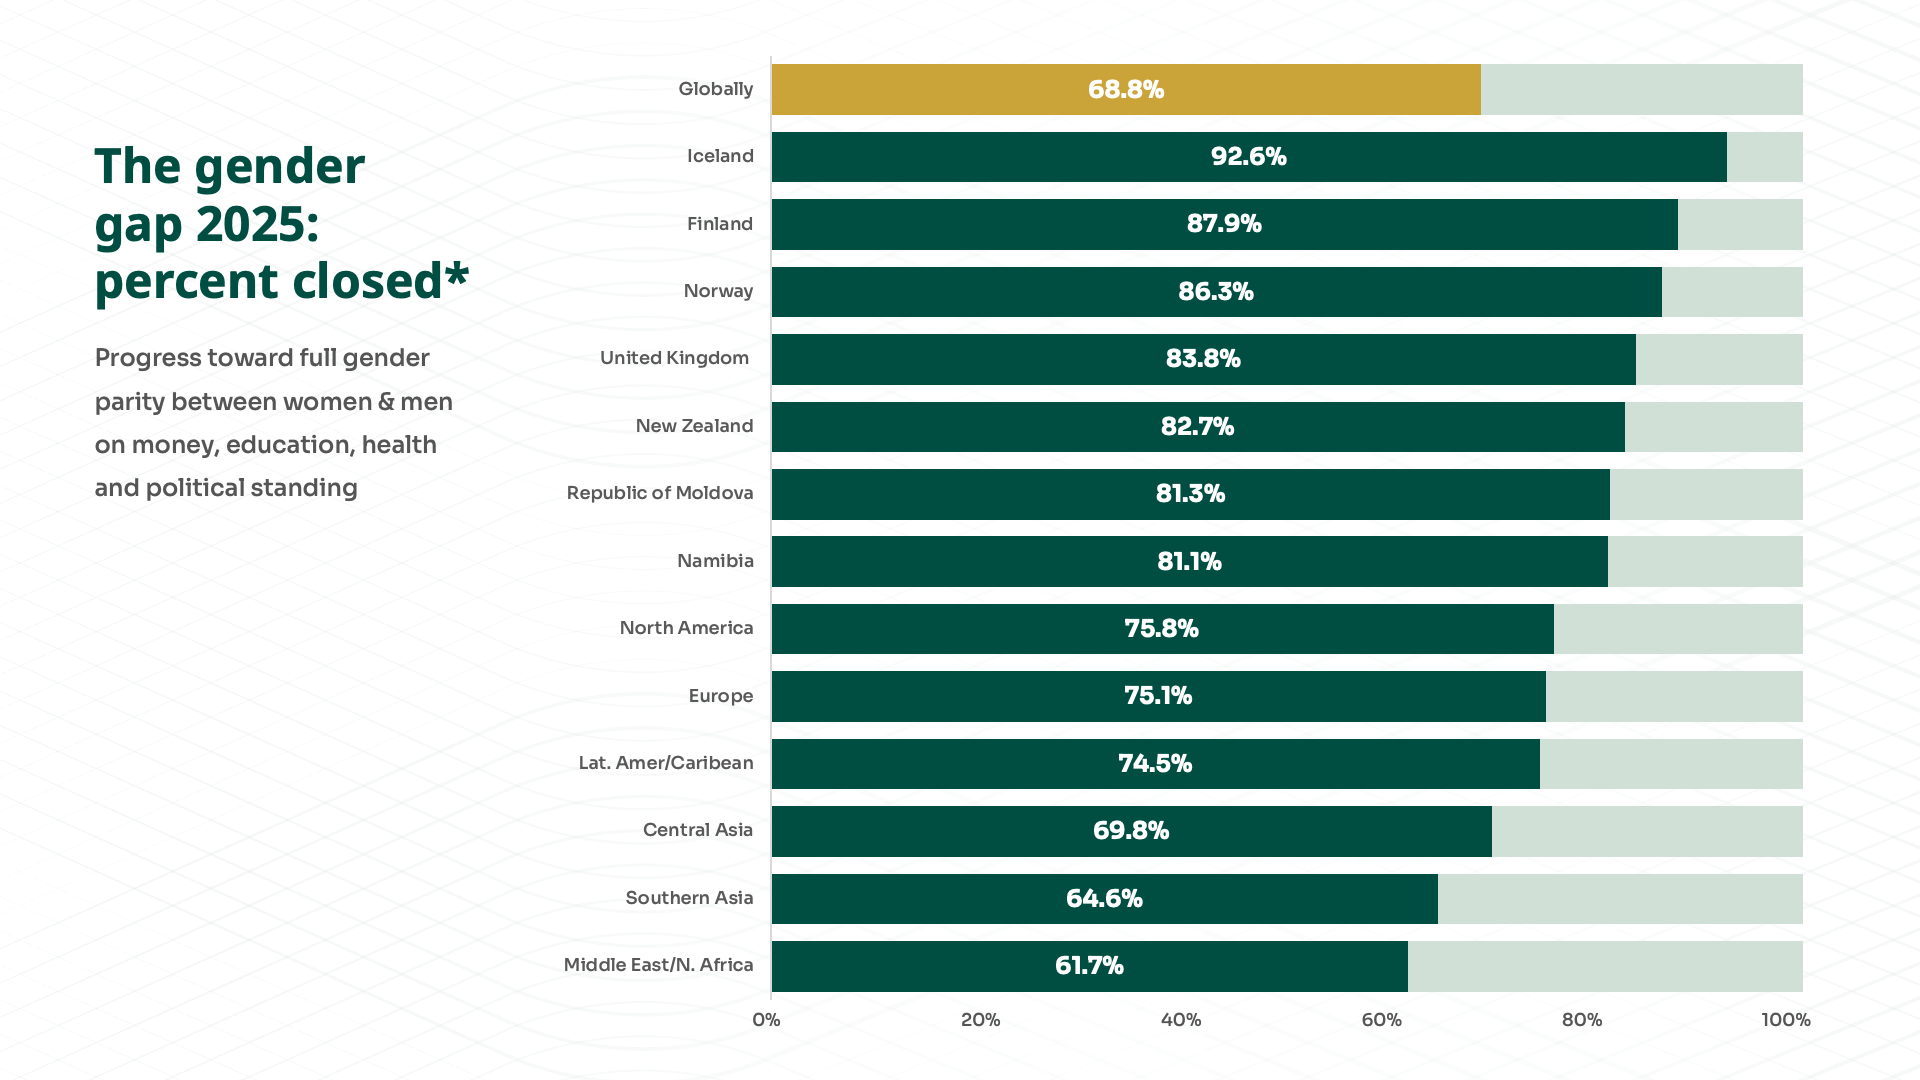
Die neueste Ausgabe des Berichts, die 2025 veröffentlicht wurde, zeigte, dass sich die Geschlechterlücke um 0,3 % schloss – mehr als in anderen jüngsten Jahren. Sie ist nun auf 68,8 % gestiegen (was bedeutet, dass Frauen weltweit 68,8 % des Zugangs haben, den Männer in den vier analysierten Schlüsselbereichen haben). Doch beim aktuellen Tempo liegt die vollständige Geschlechterparität schätzungsweise 123 Jahre entfernt.
Self-Service-Finanzzugang nutzen, um Barrieren für Frauen abzubauen
Der Self-Service-Finanzzugang hat dazu beigetragen, die Geschlechterlücke durch die wachsende Verfügbarkeit von ATMs zu schließen. Während Finanzinstitute, Regierungsbehörden und Non-Profit-Organisationen daran arbeiten, die Geschlechterlücke in wirtschaftlichen Chancen zu schließen, hält Self-Service weiterhin reiche Möglichkeiten für die Finanzdienstleistungsbranche – und für Frauen weltweit – bereit.
Es ist eines der effektivsten Werkzeuge zur Erweiterung der finanziellen Inklusion, insbesondere für Frauen. ATMs und andere Smart-Kioske bieten private, sichere und bequeme Wege, auf Finanzdienstleistungen zuzugreifen, insbesondere in Regionen, in denen der Besuch einer Filiale kulturell eingeschränkt oder geografisch herausfordernd sein kann, weil Frauen immer noch rechtliche, kulturelle und institutionelle Hürden für diese Services haben.
ATMs bieten privaten, sicheren, bequemen Zugang zu Finanzdienstleistungen in Regionen, in denen der Besuch einer Filiale kulturell eingeschränkt oder geografisch herausfordernd sein kann.
Studien weltweit haben konsistent eine beträchtliche Lücke in der finanziellen Gesundheit von Männern und Frauen gezeigt. Frauen sind eher finanziell gefährdet als Männer (24 % vs. 17 %), was bedeutet, dass sie in nahezu allen Bereichen ihres Finanzlebens kämpfen.
Frauen sind fünf bis acht Mal häufiger als Männer davon betroffen, dass ihre Beschäftigung durch Pflegeverantwortung für Kinder und ältere Menschen beeinflusst wird. Berufsunterbrechungen für die Pflege führen oft zu Lücken in der Altersvorsorge und der Kreditgeschichte, was wiederum die Berechtigung für Darlehen und Finanzprodukte, die für das Wachstum eines Unternehmens benötigt werden, reduzieren kann. In einer australischen Studie erlebten Frauen, die Berufsunterbrechungen für die Pflege nahmen, Abwärtsmobilität in Gehalt und Status, wobei längere Unterbrechungen zu größeren Einkommenseinbußen führten, und eine Studie in Indien ergab, dass Frauen, die im Alter von 25 Jahren eine fünfjährige Berufsunterbrechung nahmen, einen um 33 % kleineren Rentenbetrag ansammeln würden als ihre männlichen Kollegen.
In Entwicklungsökonomien haben nur 68 % der Frauen Finanzkonten, verglichen mit 74 % der Männer, was ihre Fähigkeit einschränkt, Kreditgeschichten aufzubauen.
Aber finanzielle Inklusion bedeutet mehr als die Möglichkeit, ein Konto zu eröffnen. Es geht auch um Zugang zu Kredit, Versicherungen, Ersparnissen, Investitionsinstrumenten und der Fähigkeit, langfristige finanzielle Sicherheit aufzubauen. ATMs dienen oft als erster Kontaktpunkt mit formellen Finanzsystemen für unversorgte oder unterversorgte Frauen und bieten Zugang zu:
- Bargeldabhebungen und -einlagen
- Kontostandsabfragen und Mini-Kontoauszügen
- Rechnungszahlungen und Mobile-Top-ups
- Auszahlungen staatlicher Leistungen
Für Finanzinstitute und Technologieanbieter ist die Erweiterung und Modernisierung von ATM-Netzwerken ein praktischer, skalierbarer Weg zur Verbesserung von Zugang und Gleichheit. In ländlichen und unterversorgten Gebieten können Self-Service-Lösungen transformativ sein. In Kombination mit biometrischer Authentifizierung oder mobiler Integration reduzieren sie die Notwendigkeit, formelle Ausweisdokumente mitzuführen, eine weitere häufige Barriere für Frauen.
Und wenn diese ATMs ITMs oder Interactive Teller Machines sind, bieten sie auch den Reiz, einer echten Person – einem Remote-Teller – in die Augen schauen zu können, während man spricht. Und Augenkontakt, auch wenn er durch Video vermittelt wird, kann eine beruhigende Wirkung haben, insbesondere bei Frauen, in Situationen, die sich ungewohnt oder herausfordernd anfühlen könnten, laut aktuellen Studien.
Wo sich die Lücke am schnellsten schließt
Einige Regionen der Welt machen schnellere Fortschritte beim Schließen der Geschlechterlücke als andere. Lateinamerika und die Karibik sind führend und sollen in nur 57 Jahren Geschlechterparität erreichen. Europa und Nordamerika folgen dicht dahinter. Aber in Zentralasien sowie im Nahen Osten und Nordafrika erstreckt sich der Zeitrahmen über 180 Jahre hinaus.
Es ist interessant zu bemerken, dass einige einkommensschwächere Länder in diesem Bereich besser abschneiden als wohlhabendere. Bangladesch, Äthiopien, Mexiko und Saudi-Arabien gehören zu den schnellsten Bewegenden. Dies deutet darauf hin, dass politischer Wille und gezielte Politik entscheidender sein können als das Einkommensniveau allein.
Das Geschäftsargument für das Schließen der Lücke
Aber Geschlechterparität ist nicht nur ein soziales Gebot – sie ist auch ein geschäftliches.
Frauen überholen Männer in der Hochschulbildung weltweit. Dennoch haben diese Gewinne Frauen noch nicht deutlich näher an die Lohngleichheit herangebracht, da sie im Durchschnitt 20 % weniger als Männer verdienen. Das ist eine Diskrepanz zwischen Fähigkeit und Chance, die Innovation, Kundeneinblicke und Wachstum einschränken kann.
Unternehmen, die Geschlechtergleichstellung priorisieren, tendieren dazu, ihre Wettbewerber zu übertreffen. Sie sind widerstandsfähiger, anpassungsfähiger und besser darin, diverse Märkte zu bedienen. In Finanzdienstleistungen, wo Vertrauen und Benutzerfreundlichkeit alles sind, ist inklusives Design keine Option – es ist für die institutionelle Leistung in einem engen Margenumfeld unerlässlich.
Was funktioniert – und wie die Branche es beschleunigen kann
Aus technologischer Sicht kann die Erweiterung von Self-Service-Zugangspunkten – ATMs, anderen Kiosken und Mobile-First-Plattformen – die finanzielle Autonomie von Frauen erheblich steigern. Diese Werkzeuge sind besonders wirkungsvoll, wenn sie mit Blick auf Zugänglichkeit, Datenschutz und lokalen Kontext entwickelt werden.
Das Weltwirtschaftsforum und andere globale Organisationen arbeiten mit Regierungen und Unternehmen durch „Geschlechterparitätsbeschleuniger" zusammen – Programme, die darauf ausgelegt sind, die Beteiligung von Frauen an der Belegschaft und in Führungspositionen zu beschleunigen. Diese Initiativen konzentrieren sich auf Lohngleichheit, Karriereentwicklung und inklusive Einstellungspraktiken.
Videofähige Kioske können in Situationen, die sich ungewohnt oder herausfordernd anfühlen könnten, eine beruhigende Wirkung haben.
Es gibt auch eine wachsende Initiative zur Unterstützung nichtlinearer Karrierewege. Das bedeutet, die Wiedereingliederung in die Belegschaft nach Pflegeunterbrechungen anzuerkennen und zu unterstützen sowie in Pflegeinfrastruktur zu investieren, damit Frauen nicht zwischen Familie und finanzieller Unabhängigkeit wählen müssen.
Länder, die bei der Geschlechterparität führend sind
Hier sind einige überzeugende Beispiele aus The Global Gender Gap Report 2025, die veranschaulichen, wie finanzielle Inklusion und Geschlechterparität weltweit voranschreiten.
Island ist seit dem 16. Mal in Folge der weltweite Anführer beim Schließen der Geschlechterlücke und hat 92,6 % seiner Geschlechterlücke geschlossen. Es ist das einzige Land, das die 90%-Schwelle überschritten hat.
Finnland und Norwegen folgen dicht dahinter mit Werten von 87,9 % bzw. 86,3 %, getrieben durch starke Leistungen in Bildung, Gesundheit und politischer Repräsentation.
Neuseeland belegt weltweit den 5. Platz mit 82,7 % der geschlossenen Lücke und ist eines der wenigen nicht-europäischen Länder in den Top 10.
Andere Länder, die schnelle Fortschritte machen, sind:
Das Vereinigte Königreich sprang in nur einem Jahr vom 14. auf den 4. Platz und schloss 83,8 % seiner Lücke. Dies war hauptsächlich auf ein geschlechtergleiches Kabinett und einen deutlichen Anstieg der parlamentarischen Repräsentation von Frauen – von 47,4 % im Jahr 2024 auf 64,3 % im Jahr 2025 – zurückzuführen.
Die Republik Moldau stieg auf den 7. Platz und schloss 81,3 % ihrer Lücke. Sie hat ihren politischen Paritätswert seit 2006 mehr als verdreifacht.
Namibia, auf Platz 8, hat 81,1 % seiner Geschlechterlücke geschlossen und zeigt starke Leistungen sowohl in der politischen als auch in der wirtschaftlichen Beteiligung.
Was das für Führungskräfte im Finanzdienstleistungsbereich bedeutet
Für diejenigen, die die Zukunft der Finanzdienstleistungen gestalten, ist die Botschaft klar: Inklusion fördert Innovation.
Produkte zu entwickeln, die für Frauen funktionieren – insbesondere für diejenigen in unterversorgten Gemeinschaften – eröffnet neue Märkte und schafft langfristige Kundentreue. Es bedeutet auch, zu überdenken, wie wir Kreditwürdigkeit messen, wie wir Onboarding-Erlebnisse gestalten und wie wir Kleinunternehmer unterstützen.
Finanzinstitute, Fintechs und Technologieanbieter haben alle Rollen beim Schließen der Lücke zu spielen. Das beinhaltet die Investition in Infrastruktur, die Neugestaltung von Customer Journeys und die Einbettung von Gleichheit in das Produktdesign von Anfang an.
Der Weg nach vorne
Die Geschlechterlücke in der finanziellen Inklusion ist real, aber nicht unvermeidlich. Mit den richtigen Daten, den richtigen Partnerschaften und der richtigen Denkweise kann die Finanzdienstleistungsbranche dazu beitragen, sie schneller zu schließen als die aktuelle Projektion von 123 Jahren.
Die Werkzeuge sind bereits in unseren Händen. Jetzt kommt es darauf an, wie wir sie einsetzen.

Let’s explore what’s possible for your business. Our team is ready to connect and discuss tailored solutions that meet your goals.
Thank you for reaching out. A member of our team will be in touch shortly to continue the conversation.