


Der neue CRA: Es geht nicht mehr nur um Hypotheken
Der US-Kongress verabschiedete den Community Reinvestment Act (CRA) im Jahr 1977, um der von Regulierungsbehörden festgestellten Praxis der Banken entgegenzuwirken, den Zugang zu Krediten und Dienstleistungen für Bewohner marginalisierter Gemeinschaften einzuschränken. Der CRA verpflichtet Regulierungsbehörden, Banken und andere Einlagenunternehmen dazu anzuhalten, die Kredit-, Zugangs- und Servicebedürfnisse aller Gemeinschaften zu erfüllen, in denen sie tätig sind oder präsent sind.
Im Jahr 2023 wurde der CRA überarbeitet, um den Fokus zu schärfen und den Umfang der finanziellen Inklusion für einkommensschwache und unterversorgte Gemeinschaften durch einen erweiterten Zugang zu wesentlichen Finanzdienstleistungen zu erweitern. Durch verschiedene Bestimmungen und Änderungen zielt das Gesetz darauf ab, marginalisierte Bevölkerungsgruppen zu stärken, die Infrastruktur zu fördern und die wirtschaftliche Stabilität zu festigen. Die neuen Vorschriften traten Ende März 2024 in Kraft; weitere werden bis 2027 wirksam.
Vorteile der neuen Anforderungen
Die neuen CRA-Anforderungen läuten eine neue Ära in der Gemeindeentwicklung ein und betonen die Bedeutung der finanziellen Inklusion für einkommensschwache Personen. Mit der Verwurzelung und dem Gedeihen dieser Maßnahmen ist die angestrebte Zukunft eine des gerechten Finanzzugangs und gestärkter, prosperierender Gemeinschaften.
Verbesserte wirtschaftliche Mobilität
Menschen aus einkommensschwachen Gebieten erhalten neue Möglichkeiten zu sparen, zu investieren und Kredite zu sichern – was Aufwärtsmobilität und wirtschaftliche Stabilität fördert.
Verbesserte finanzielle Inklusion
Gleicher Zugang zu finanziellen Ressourcen kann die ausgrenzenden Praktiken weiter mildern, die im traditionellen Bankwesen seit Langem vorherrschend sind.
Gemeinschaftliche Stärkung
Die Förderung nachhaltiger Entwicklung durch erhöhte wirtschaftliche Aktivität und verbesserte finanzielle Gesundheit kann nicht nur einzelne Menschen, sondern ihre Gemeinschaften als Ganzes stärken.
Erwartungen an Banken
Die neuen CRA-Regeln erhöhen die Erwartungen an Banken als Katalysatoren für positive Veränderungen in unterversorgten Gemeinschaften. Banken werden aufgefordert:
Zugänglichkeit erweitern
Das Gesetz fordert Banken auf, Bankdienstleistungen in zuvor unterversorgte oder übersehene Gebiete auszuweiten, indem sie physische Filialen errichten und mobile Banking-Einheiten sowie internetbasierte Dienste in Regionen anbieten, in denen der Finanzzugang historisch begrenzt war.
Produkte und Dienstleistungen für die Bedürfnisse marginalisierter Gruppen entwickeln und fördern
Von Banken wird erwartet, Finanzprodukte zu entwickeln und zu bewerben, die speziell auf die einzigartigen Anforderungen einkommensschwacher Personen zugeschnitten sind – durch innovative Sparkonten, Mikrokredite und andere maßgeschneiderte Dienste mit flexiblen Konditionen und minimalen Zugangshürden.
Programme zur Finanzkompetenz
Von Banken wird auch erwartet, Programme zur Finanzkompetenz einzuführen, um einkommensschwache Personen mit den Fähigkeiten und Kenntnissen auszustatten, ihre Finanzen effektiv zu verwalten – und so eine Kultur der Selbstständigkeit und verantwortungsvollen Finanzpraktiken zu fördern.
Geldautomaten: Ihr wichtigstes Instrument zur CRA-Compliance
Die gute Nachricht für Banken ist, dass einige der neuen CRA-Anforderungen durch bestehende und sich weiterentwickelnde Self-Service-Technologien erfüllt werden können, die von Verbrauchern weit verbreitet akzeptiert und verstanden werden: Geldautomaten und ITMs (Interactive Teller Machines). Geldautomaten können zu den übergeordneten Zielen des Gesetzes beitragen, indem sie den Zugang zu Finanzdienstleistungen verbessern – insbesondere in unterversorgten oder wirtschaftlich benachteiligten Gemeinschaften. So stehen Geldautomaten im Einklang mit den Grundsätzen des Community Reinvestment Act:
Verbesserter Zugang zu Bankdienstleistungen
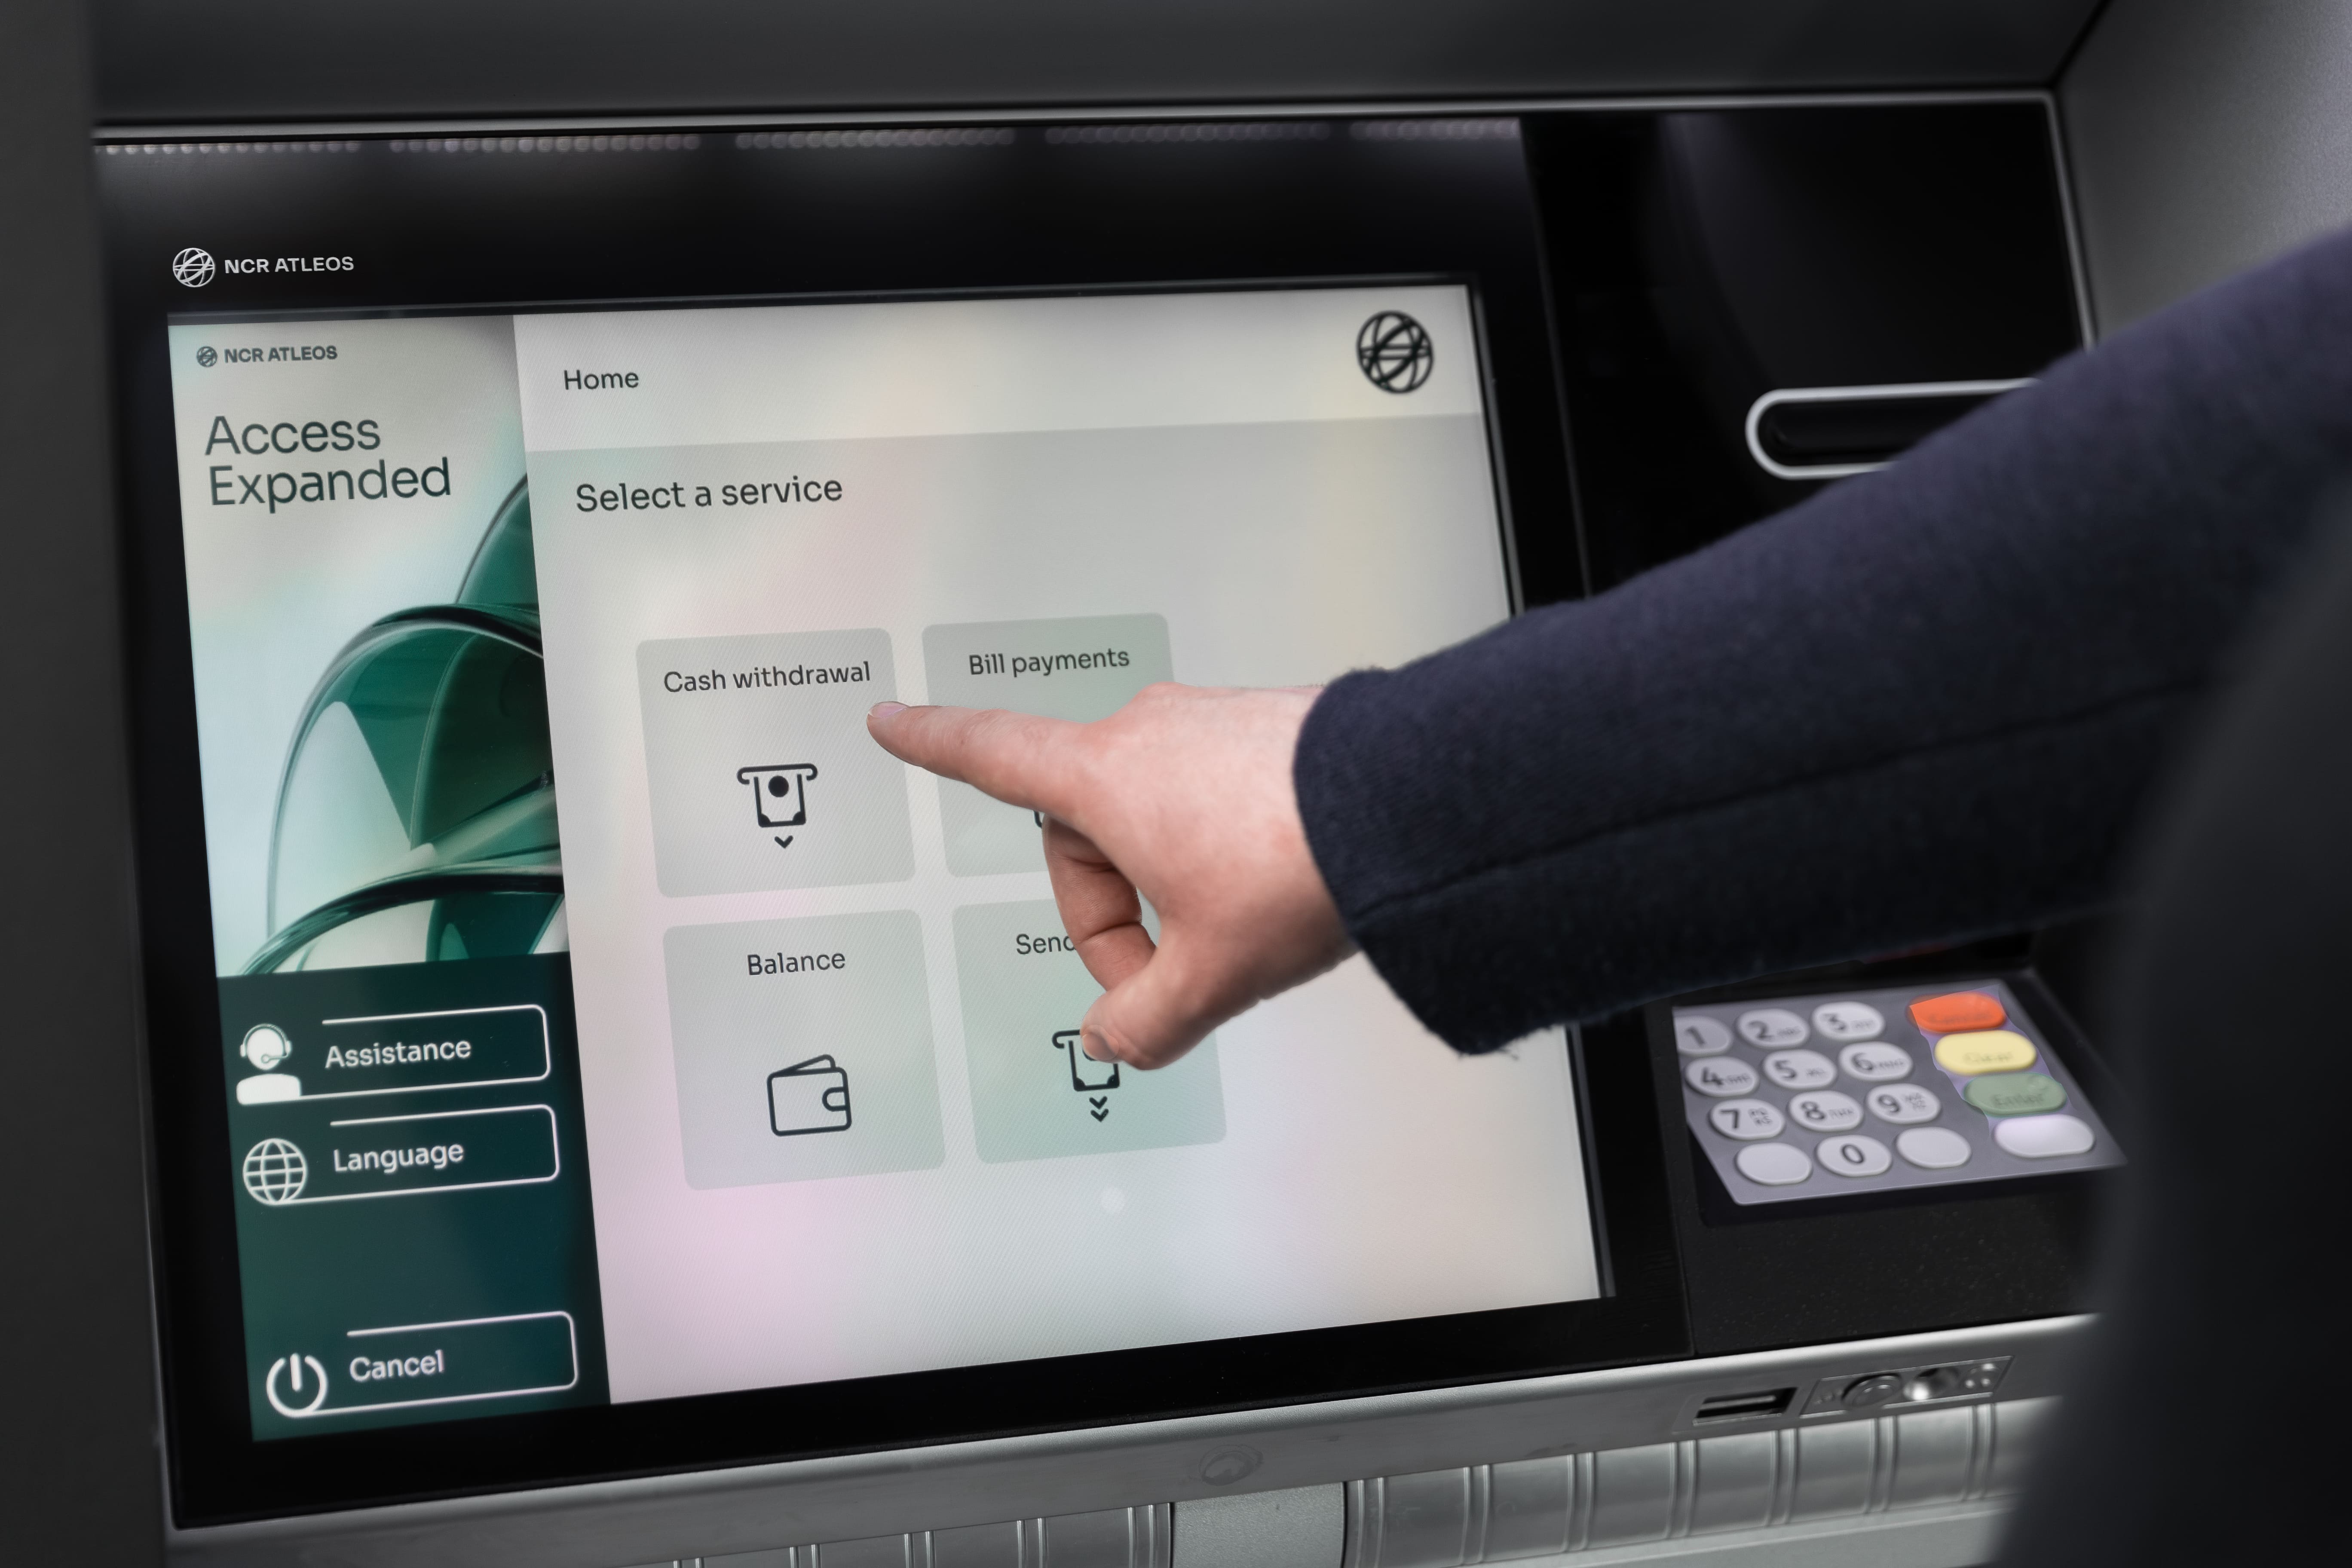
Geldautomaten bieten eine bequeme und zugängliche Möglichkeit, viele Banktransaktionen durchzuführen, ohne weite Strecken zurücklegen zu müssen. Menschen können dort transagieren, wo sie leben, arbeiten oder einkaufen. Sie können nicht nur für Abhebungen, sondern auch für Einzahlungen, Überweisungen und Kontostandsabfragen (wo verfügbar) genutzt werden. Mit zusätzlichen Optionen wie ITM-Technologie können Verbraucher sogar per Video mit einem Banker über komplexere Dienste chatten – auf einem Videobildschirm direkt dort, wo sie Bargeld abheben. Ein Geldautomat in einem Einzelhandelsgeschäft oder an einem anderen Standort kann eine Bankwüste in eine finanzielle Lebensader für die Menschen einer Gemeinschaft verwandeln. Gebührenfreie ATM-Netzwerke wie Allpoint können beispielsweise eine entscheidende Rolle bei der Unterstützung der neuen CRA-Vorschriften für Banken spielen. Mehr als 1 von 4 Allpoint-Geldautomaten befindet sich in einkommensschwachen Volkszählungsbezirken, und mehr als 1 von 3 Transaktionen von Karteninhabern der Allpoint-Mitgliedsemittenten werden von diesen Standorten unterstützt.
Komfort und Ermächtigung
Indem Geldautomaten Einzelpersonen ermöglichen, jederzeit grundlegende Banktransaktionen durchzuführen, befähigen sie Nutzer, die Kontrolle über ihre Finanzen zu übernehmen. Dieser Komfort kann besonders für einkommensschwache Personen von Vorteil sein, die unregelmäßige Arbeitszeiten haben oder vor Transportproblemen stehen – und ihnen mehr Flexibilität und Kontrolle über ihr Geld geben.
Verbesserte finanzielle Inklusion für unterversorgte Gemeinschaften
Wenn Geldautomaten strategisch an verschiedenen Standorten aufgestellt werden – einschließlich ländlicher und einkommensschwacher städtischer Gebiete –, erhöhen sie den Zugang zu Finanzdienstleistungen für Bevölkerungsgruppen, die andernfalls auf Hürden stoßen würden. Dies hilft auch, den Zugang zu traditionellen Bankdienstleistungen in physischen Filialen zu fördern und ebnet den Weg für weitere finanzielle Investitionen in diesen Gebieten – und trägt zur Gemeindeentwicklung bei.
Dies stimmt mit dem Ziel des Community Reinvestment Act überein, finanzielle Ausgrenzung zu reduzieren und sicherzustellen, dass unterversorgte Gemeinschaften Zugang zu wesentlichen Finanzressourcen haben.
Instrument für finanzielle Bildung
Einige Geldautomaten bieten Funktionen über einfache Transaktionen hinaus, wie das Anzeigen von Kontoständen oder das Ausgeben von Minikontoauszügen. Dies kann als eine Form finanzieller Bildung dienen und Nutzern ermöglichen, ihren finanziellen Status regelmäßig zu überprüfen und zu verstehen – was mit dem Schwerpunkt des Gesetzes auf der Förderung von Finanzkompetenz und Befähigung übereinstimmt.
Da sich die Technologie weiterentwickelt, bleibt die Nutzung von Geldautomaten und ITMs als Werkzeuge für die CRA-Compliance ein wesentlicher Bestandteil der Bemühungen, einen gerechteren Zugang zu Finanzdienstleistungen für alle Menschen zu schaffen – unabhängig von ihrem sozioökonomischen Hintergrund.


Let’s explore what’s possible for your business. Our team is ready to connect and discuss tailored solutions that meet your goals.
Thank you for reaching out. A member of our team will be in touch shortly to continue the conversation.