


Wie Finanzinstitute Services für Unverbankte bereitstellen können
Trotz Fortschritten in die richtige Richtung gibt es weltweit immer noch mehr als eine Milliarde Menschen, die keinen Zugang zu einem Bankkonto haben. Obwohl viele dies als Problem der Entwicklungsländer betrachten, gibt es im Westen noch überraschend große Zahlen von Menschen, die vom Finanzsystem ausgeschlossen sind. Das Problem zu lösen ist eines der wichtigsten UN-Entwicklungsziele, stellt aber auch eine enorme Chance für den Bankensektor dar. Die Erkenntnis des Ausmaßes des Problems ist jedoch eine Sache – etwas dagegen zu tun ist eine andere.
Laut der Weltbank fehlt 1,7 Milliarden Menschen oder 31 % der erwachsenen Bevölkerung ein ordentlicher Zugang zu Finanzdienstleistungen. Die häufigsten Gründe sind die prohibitiven Transaktionskosten, fehlender digitaler Zugang oder Misstrauen gegenüber dem Finanzsystem. Wie auch immer die Gründe, eine erhebliche Anzahl von Menschen in den USA ist immer noch vom Finanzsystem ausgeschlossen. Das ist ein soziales Problem, aber auch eine Geschäftsmöglichkeit. Diese Menschen sind nicht nur Statistiken, die in Diskussionen über globale Armut herumgereicht werden – sie sind Kunden.
Technologie hat eine bedeutende Rolle bei der Bereitstellung zugänglicherer Services für Menschen gespielt, die auf ihre Bedürfnisse zugeschnitten sind.
Finanzielle Inklusion durch Technologie stärken
Technologie transformiert Finanzen. Eine neue Generation von FinTech-Start-ups schreibt das Regelwerk neu und gibt Menschen mehr Optionen beim Banking. In Brasilien beispielsweise ermöglicht die Airfox-App unterversorgten Nutzern den Zugang zu Kapital und Krediten über ihre Smartphones. Facebooks bevorstehende Kryptowährung Libra hat als eines ihrer Hauptziele die Bereitstellung von Services für die unterversorgte Bevölkerung. Ihre digitale Geldbörse wird Menschen die Möglichkeit geben, Libra zu speichern und auszugeben. Das offensichtliche Hindernis dabei ist die Schaffung der Kryptowährung und ihre Akzeptanz.
Eine Gemeinsamkeit vieler dieser Lösungen ist, dass sie über Smartphones ausgegeben werden können. Während viele unterversorgte Menschen möglicherweise keinen Internetzugang zu Hause haben, haben sie oft Smartphones. Mobile Banking ist ein wichtiger Treiber für finanzielle Inklusion, besonders in Teilen der Entwicklungsländer, wo mobile Reichweite existiert, aber Internet-Konnektivität noch relativ selten ist.
Finanzinstitute können diese Entwicklungen beachten, um ihre eigenen Services aufzurüsten und sich für den unversorgten Kunden attraktiver zu machen.
Die erste Möglichkeit besteht darin, die Gründe zu beachten, warum Menschen sagen, dass sie keine Bank haben. Das Reduzieren von Verwaltungshürden und Mindesteinlagen sind zwei Wege, um Barrieren zu beseitigen, die Menschen davon abhalten, sich anzumelden. Ebenso können bestimmte Kontogebühren, insbesondere für das Überziehen oder das Versäumen von Zahlungen, Menschen abschrecken.
Die Beschleunigung des Zugangs ist auch ein kritisches Merkmal. Menschen ohne Bankkonten werden oft per Scheck bezahlt. Die Einlösung bei einigen Institutionen kann Tage dauern, was oft den Unterschied ausmachen kann, ob man rechtzeitig Miete zahlt oder nicht. Die einzige Alternative ist, die hohen Gebühren eines unregulierten Anbieters zu ertragen, was die Armen ärmer macht. Technologie gibt Finanzinstituten mehr Möglichkeiten, diese Barrieren zu beseitigen, z. B. durch schnelleren Zugang zu Bargeld und kürzere Transaktionszeiten.
Kundenservice überdenken
Finanzinstitute können davon profitieren, indem sie Services anbieten, die auf die Menschen und ihre Lebensweise ausgerichtet sind. Eine der beliebtesten davon sind ATMs oder Interactive Teller Machines (ITMs) der nächsten Generation, die alles bieten, was man von einer Filiale erwartet.
Das hat das Potenzial, eine der größten Barrieren für finanzielle Inklusion zu adressieren: den Zugang. Digitale Technologie hat Komfort und Flexibilität in die Welt der persönlichen Finanzen gebracht, birgt aber auch das Risiko, die Kluft zwischen Habenden und Habenichtsen zu vergrößern. Da Banking digital wird, sind diejenigen mit begrenztem Online-Zugang zunehmend gefährdet, ausgeschlossen zu werden. Es kann für sie viel schwieriger sein, auf die Art von Finanzdienstleistungen zuzugreifen, die die meisten anderen Menschen als selbstverständlich erachten.
Da ATMs und ITMs mehr Services integrieren, können Finanzinstitute ihre Reichweite einfacher und kostengünstiger in andere Bereiche ausdehnen. Die Bank of Abyssinia beispielsweise hat ITMs mit Funktionen wie Remote-Kontoeröffnung, Kreditanträgen und Videokonferenzen genutzt, um Finanzinstitutionen in Äthiopien zu erweitern. In Zukunft werden sie in der Lage sein, Bargeld zu empfangen, das über internationale Geldtransferagenten gesendet wird.
Cash-Recycling-ATMs in der Gemeinschaft ermöglichen die Zirkulation von Bargeld günstig, schnell und sicher innerhalb lokaler Märkte, was finanzielle Inklusion und den Zugang zu Finanzdienstleistungen für alle erleichtert und gleichzeitig die Reichweite von Finanzinstituten erweitert.
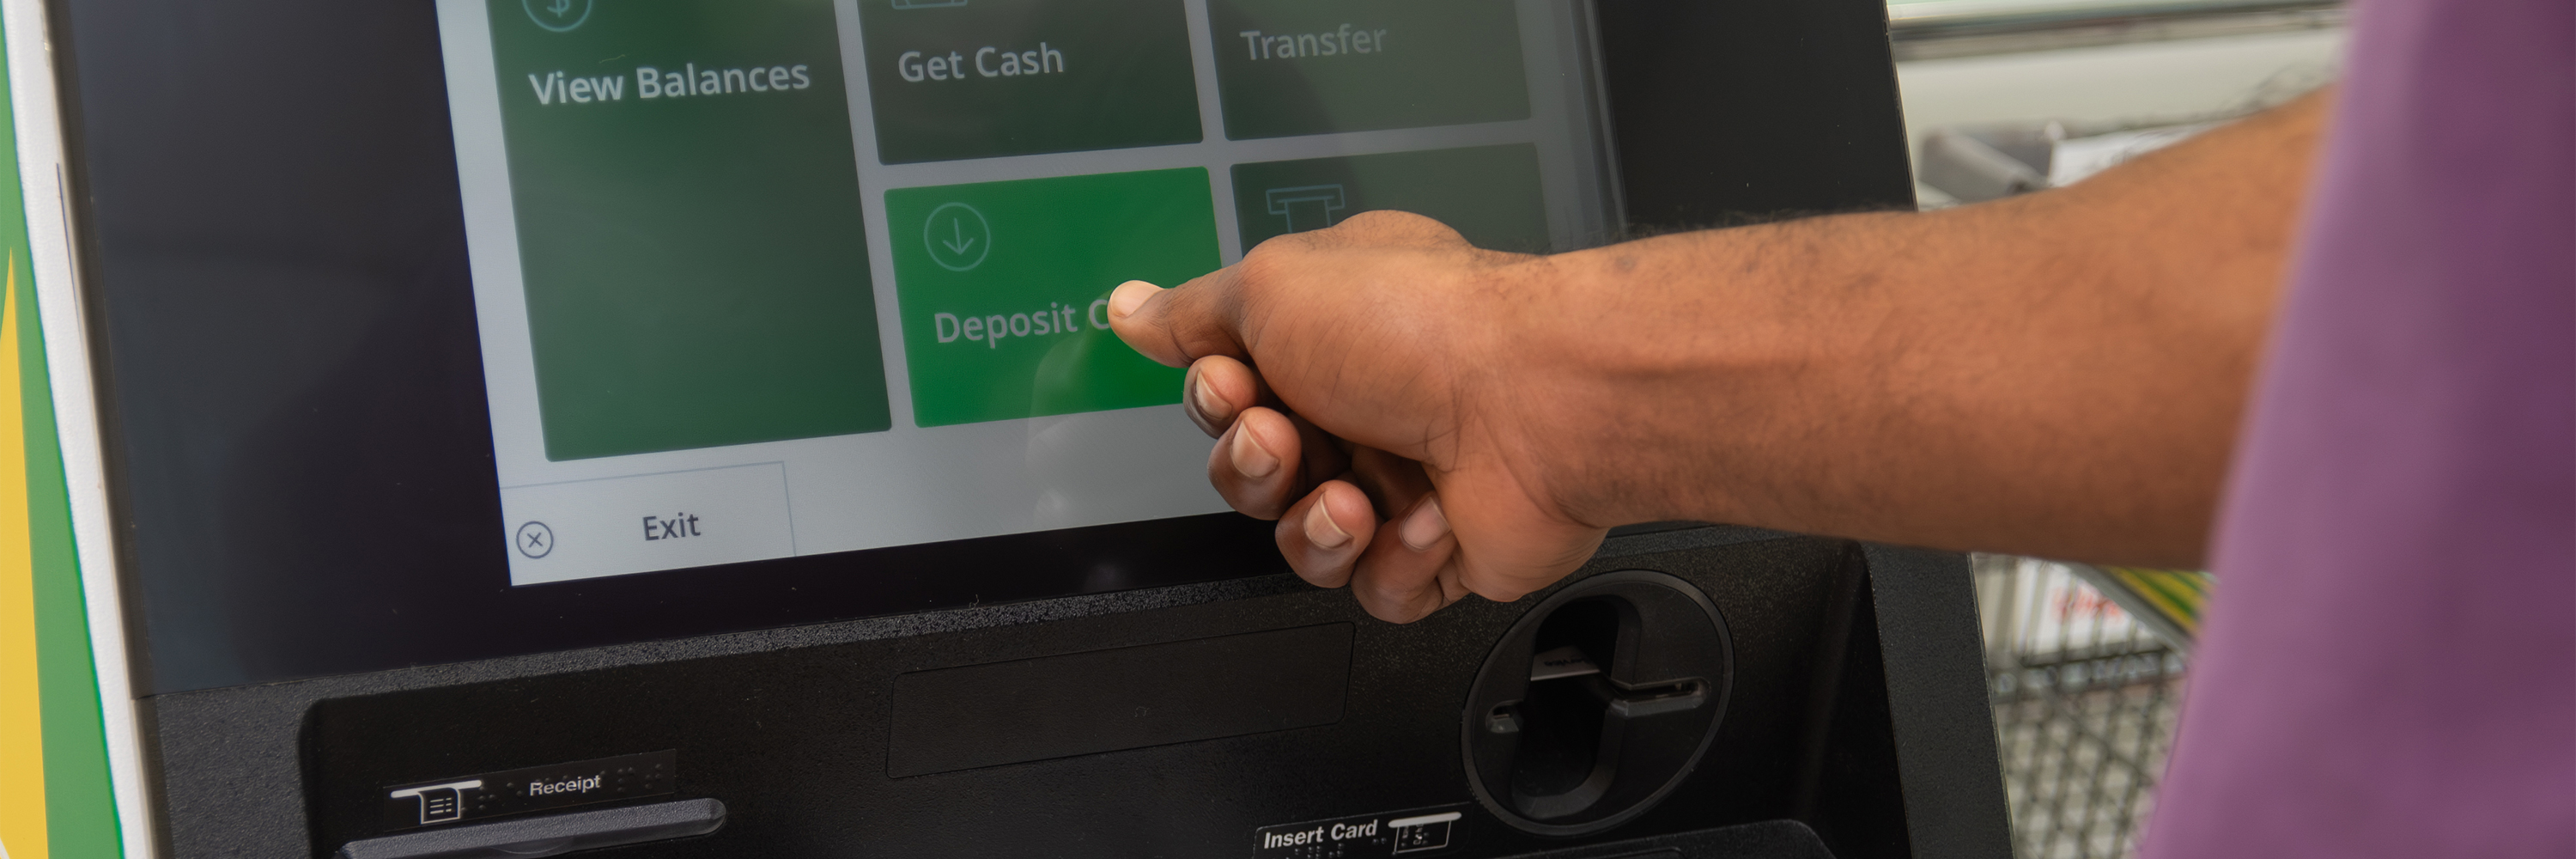
Services können alles umfassen, von Bargeldeinzahlungen, Kontoeröffnung, Kontoservices bis hin zur Möglichkeit, über Video- oder Audioverbindung direkt mit einem Kundenberater zu sprechen. Sie sind Filialen in einer Box und ermöglichen es Finanzinstituten, Kunden schneller und bequemer Zugang zu allen Services zu bieten, die sie von einer Filiale erwarten könnten.
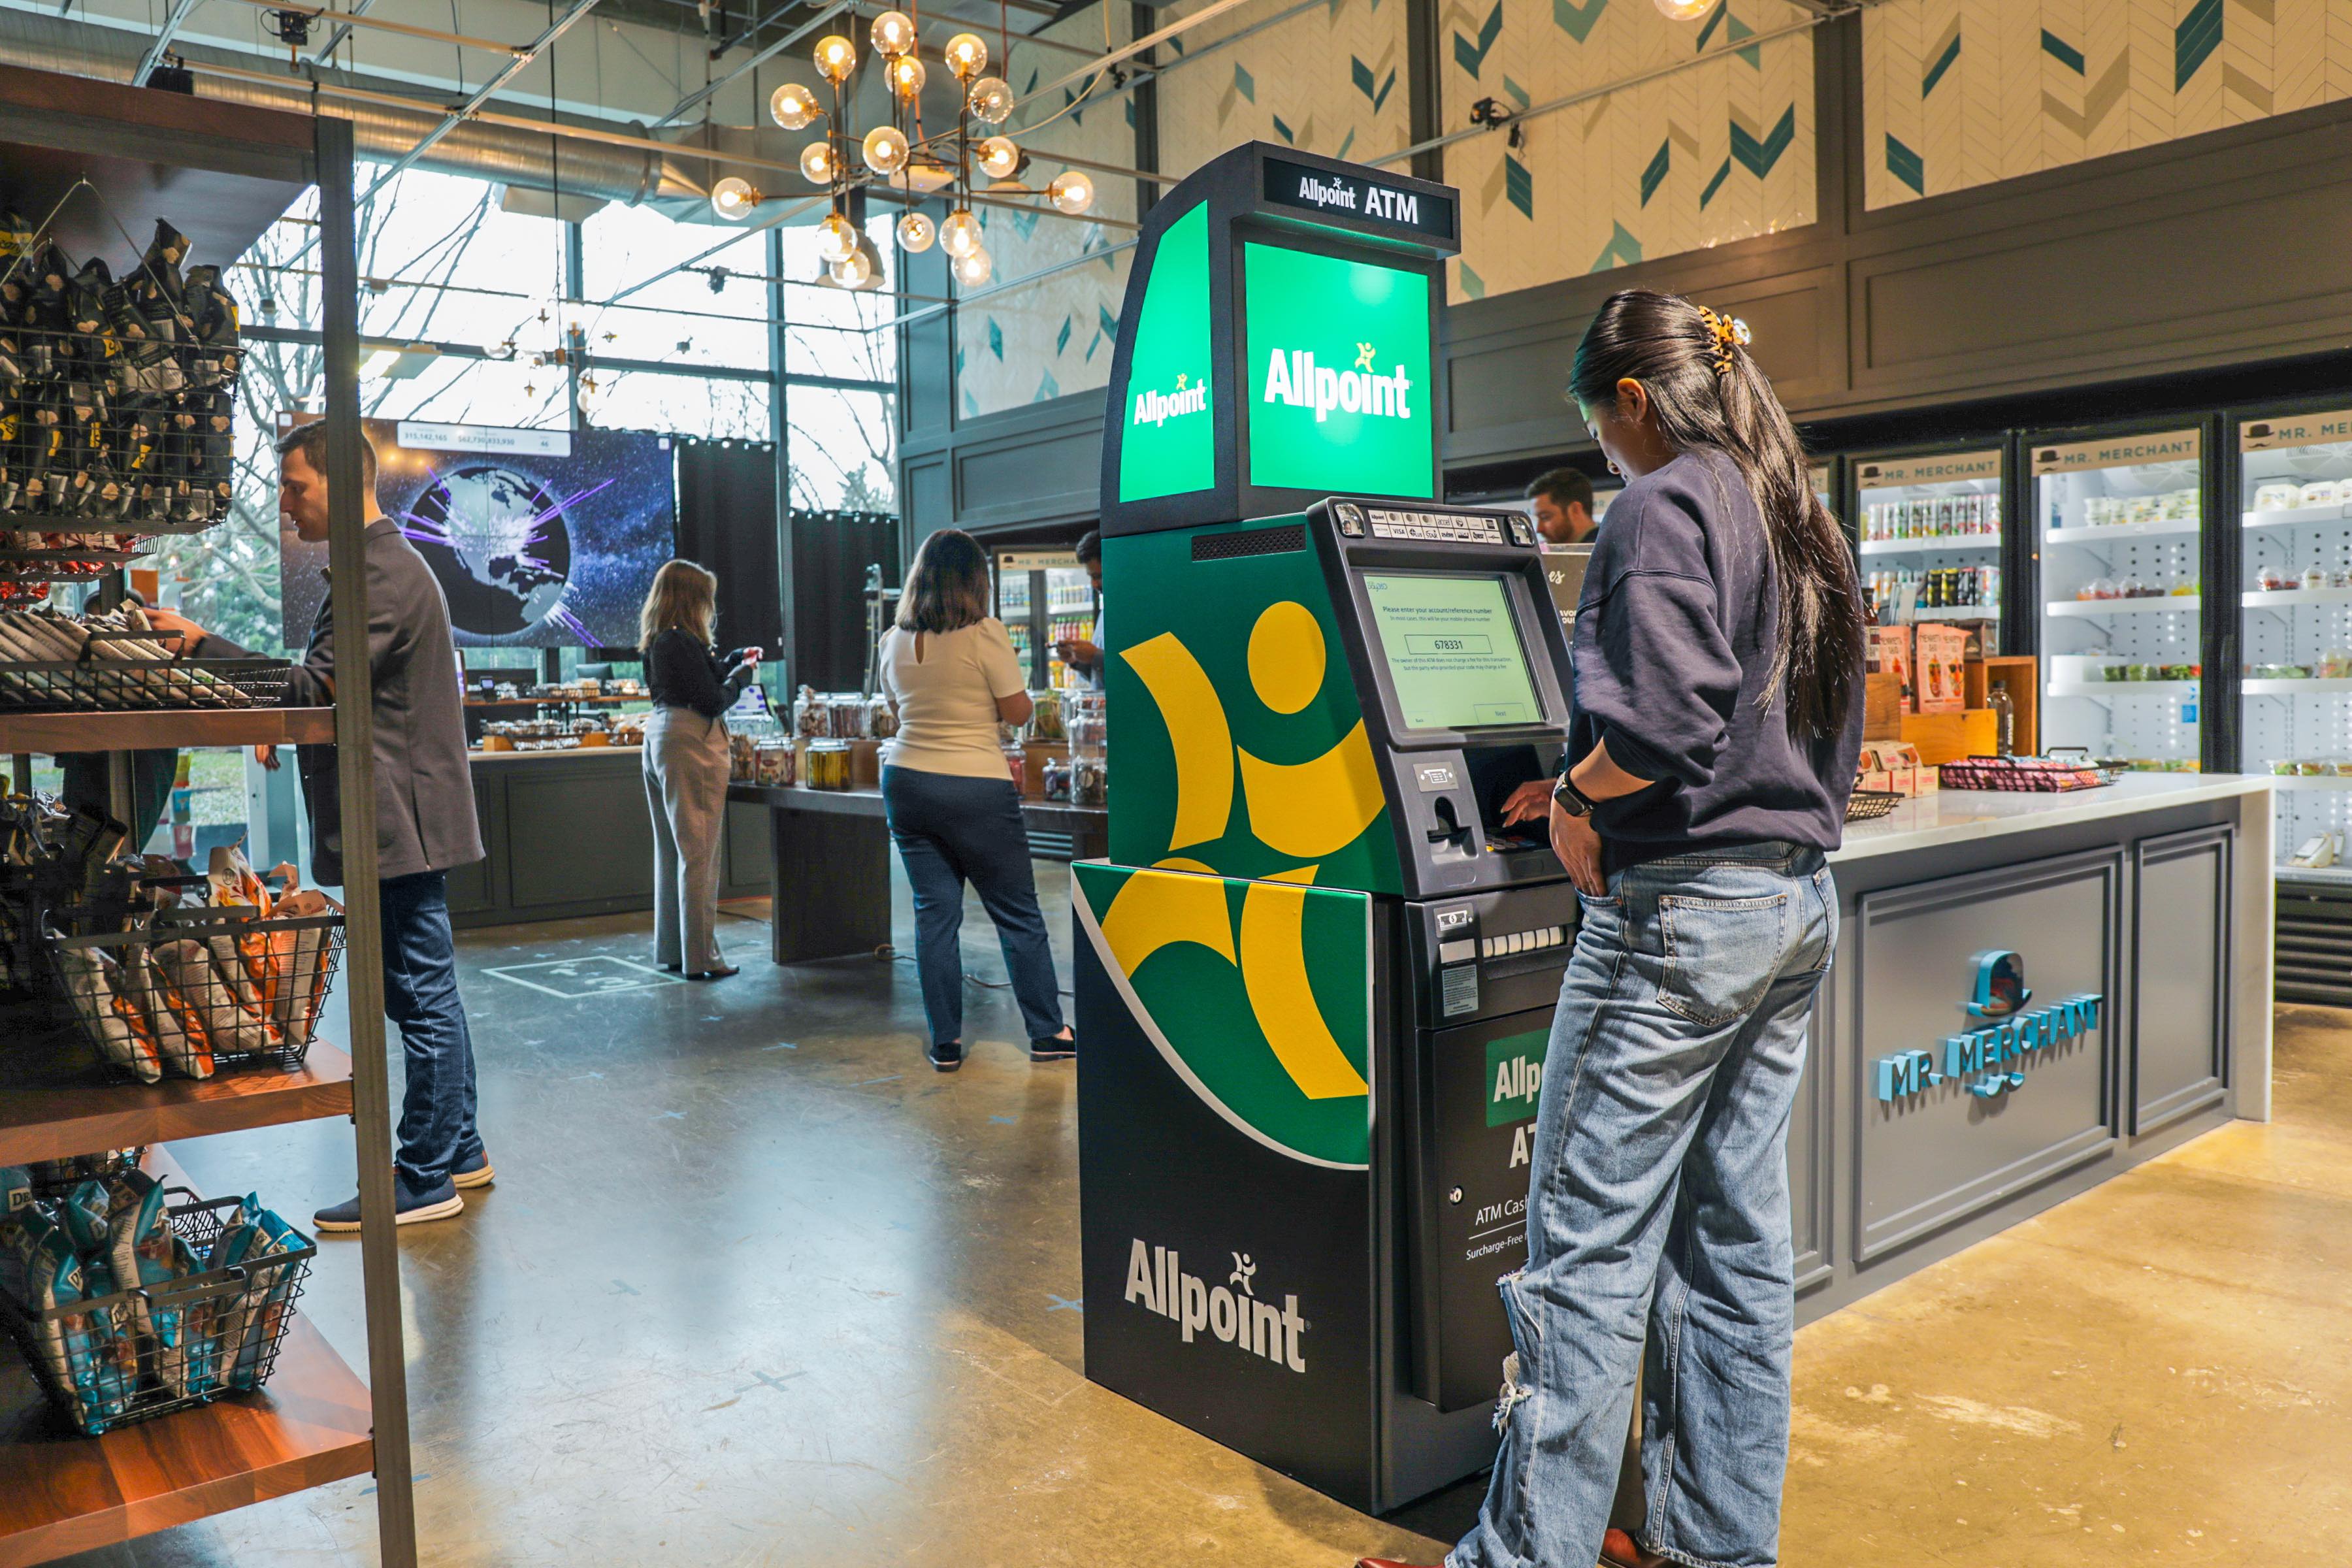
ITMs ermöglichen es Finanzinstituten auch, ihre Services direkt zu Kunden zu bringen und sie rund um ihre täglichen Routinen anzupassen, was den Kunden mehr Komfort bietet. Zum Beispiel gibt die Platzierung von gebrandeten ITMs oder Mikrofilialen in Lebensmittelgeschäften den Menschen im Rahmen ihres regulären Einkaufs Zugang zum Banking in ihrer lokalen Gemeinschaft. Von den alten Zeiten, in denen Menschen sich Zeit nehmen mussten, um in die Filiale zu gehen, sind wir nun in einer Welt, in der die Filiale zu ihnen kommt.
Neue Produkte und Technologien
Das Umgestalten von Banking-Produkten für die Unversorgten und Unterversorgten schafft auch eine Möglichkeit, Services für finanziell ausgeschlossene Menschen anzubieten – insbesondere durch die Bereitstellung von Prepaid-Kreditkarten. Rund 27 % der Unversorgten haben laut der FDIC auf Prepaid-Kreditkarten zurückgegriffen. Knapp die Hälfte der Menschen, die Prepaid-Karten nutzen, sind entweder unversorgt oder unterversorgt.
Obwohl diese eine nützliche Rolle bei der Bereitstellung von Services für Menschen gespielt haben, die sonst vom Finanzsystem ausgeschlossen wären, können sie immer noch begrenzte Optionen bieten. Bessere Prepaid-Kreditkarten, die auf die Bedürfnisse der Mitglieder zugeschnitten sind, können einen langen Weg gehen, um zuvor ausgeschlossenen Menschen Zugang zu den Services zu geben, die sie wollen, anstatt minderwertige Ersatzstoffe für Bankkonten.
Neue Produkte können auch Hand in Hand mit neuen Technologien gehen. Künstliche Intelligenz (KI) wird im gesamten Finanzspektrum eingesetzt. Chatbots sind als Wege zur Beantwortung einfacher Fragen verbreitet, aber das kratzt nur an der Oberfläche dessen, was KI tun kann. Vielleicht am wichtigsten aus Sicht der finanziellen Exklusion ist ihre Fähigkeit, einen inklusiveren Ansatz für Kreditscores zu schaffen.
Ein großes Problem für die Unversorgten ist, dass es schwer ist, die Kredithistorie aufzubauen, die eine große Bandbreite von Finanzprodukten verlockend außer Reichweite hält. Traditionelle Methoden zur Bonitätsbewertung haben oft stumpf ausgeschlossen, entweder aufgrund fehlender Vorgeschichte oder vergangener Probleme in ihrer Kreditakte.
KI führt jedoch den Weg bei der Generierung inklusiverer Formen von Kreditscores an, die das tatsächliche Risikoprofil einer Person beurteilen können. Wenn jemandem zum Beispiel vergangene Kreditinformationen fehlen, weil er kein Bankkonto hatte, kann KI andere Daten als Grundlage für ihre Entscheidungen nutzen. Einige dieser Systeme können mehr als 1.000 verschiedene Indikatoren bewerten, um zu erkennen, wie wahrscheinlich es ist, dass eine Person einen Kredit zurückzahlt. Das ermöglicht es den Anbietern, eine viel persönlichere Palette von Finanzprodukten anzubieten.
Technologie und Finanzinstitute sind daher perfekte Partner für die Unversorgten und Unterversorgten. Das Ethos, das Finanzinstituten zugrunde liegt, bedeutet, dass sie sich in einer hervorragenden Position befinden, um personalisierte Produkte für die Unversorgten zu entwickeln. Technologien der nächsten Generation geben ihnen mehr Tools, um dies zu tun.

Let’s explore what’s possible for your business. Our team is ready to connect and discuss tailored solutions that meet your goals.
Thank you for reaching out. A member of our team will be in touch shortly to continue the conversation.