


Bargeld als Resilienz bei Ausfällen digitaler Zahlungssysteme
Am Montag, dem 20. Oktober, führte eine Cloud-System-Störung zu Systemausfällen bei Point-of-Sale (POS)-Kartentransaktionen in ganz Europa und Lateinamerika.
Dieser Artikel untersucht, was während des Ausfalls geschah, warum es wichtig ist und wie man sich auf ähnliche Ereignisse in der Zukunft vorbereiten kann.
Das Problem begann an jenem Morgen in Spanien und betraf Zahlungsterminals und sofortige Zahlungsdienste. Berichten zufolge wurde die anfängliche Ursache um 13:30 Uhr spanischer Zeit behoben (etwa 4,5 Stunden nach Beginn des Vorfalls), aber die vollständige Systemwiederherstellung war nicht vor Mitternacht abgeschlossen, sodass zeitweise Ausfälle und Fehler die ganze Nacht über andauerten – insgesamt mehr als 15 Stunden.
Ein Anstieg der Bargeldabhebungen
Als der Ausfall am 20. Oktober auftrat, konnten die meisten Menschen in Spanien keine digitalen Zahlungen nutzen und hatten keine Ahnung, wann sie es wieder könnten. Was taten sie also? Sie gingen zu ATMs und holten Bargeld, um wesentliche Artikel zu kaufen, die sie mit digitalen Zahlungssystemen nicht kaufen konnten.
Ausfälle wie dieser unterstreichen die kritische Rolle von ATMs in Finanzökosystemen und verdeutlichen, wie sich Kundenprioritäten bei Serviceunterbrechungen verschieben. Während solche massiven Ausfälle selten sind, können ihre Auswirkungen auf das Verbraucherverhalten tiefgreifend sein – insbesondere wenn mehrere Ausfälle an einem Ort auftreten. Zum Beispiel lähmte ein plötzlicher Stromausfall in Spanien und Portugal am 28. April 2025 POS-Systeme für 10 Stunden und verdreifachte ATM-Transaktionen, da die Menschen sich für wesentliche Käufe an Bargeld wandten.
Die Analyse dieser Muster kann wertvolle Erkenntnisse für Finanzinstitute bieten, die Resilienz und Kundenvertrauen stärken möchten. Solche Erkenntnisse können Institutionen helfen, sich besser auf reale Ereignisse vorzubereiten, die den absoluten Bedarf nach Bargeld auslösen, und diese Momente zu nutzen, um unvergessliche Kundenerlebnisse zu schaffen.
Bargeldabhebungen stiegen in Spanien um 23 %, als Verbraucher sofortigen Zugang zu Bargeld suchten, als digitale Zahlungsoptionen nicht verfügbar waren.
Bargeldabhebungen stiegen in Spanien um 23 %, als Verbraucher sofortigen Zugang zu Bargeld suchten. (Und das war an einem Montag, wenn das Transaktionsvolumen typischerweise niedrig ist.) Dieser Anstieg war kein Zufall. Er spiegelte einen sofortigen Liquiditätsbedarf bei Kunden wider, die befürchteten, dass Serviceunterbrechungen anhalten würden.
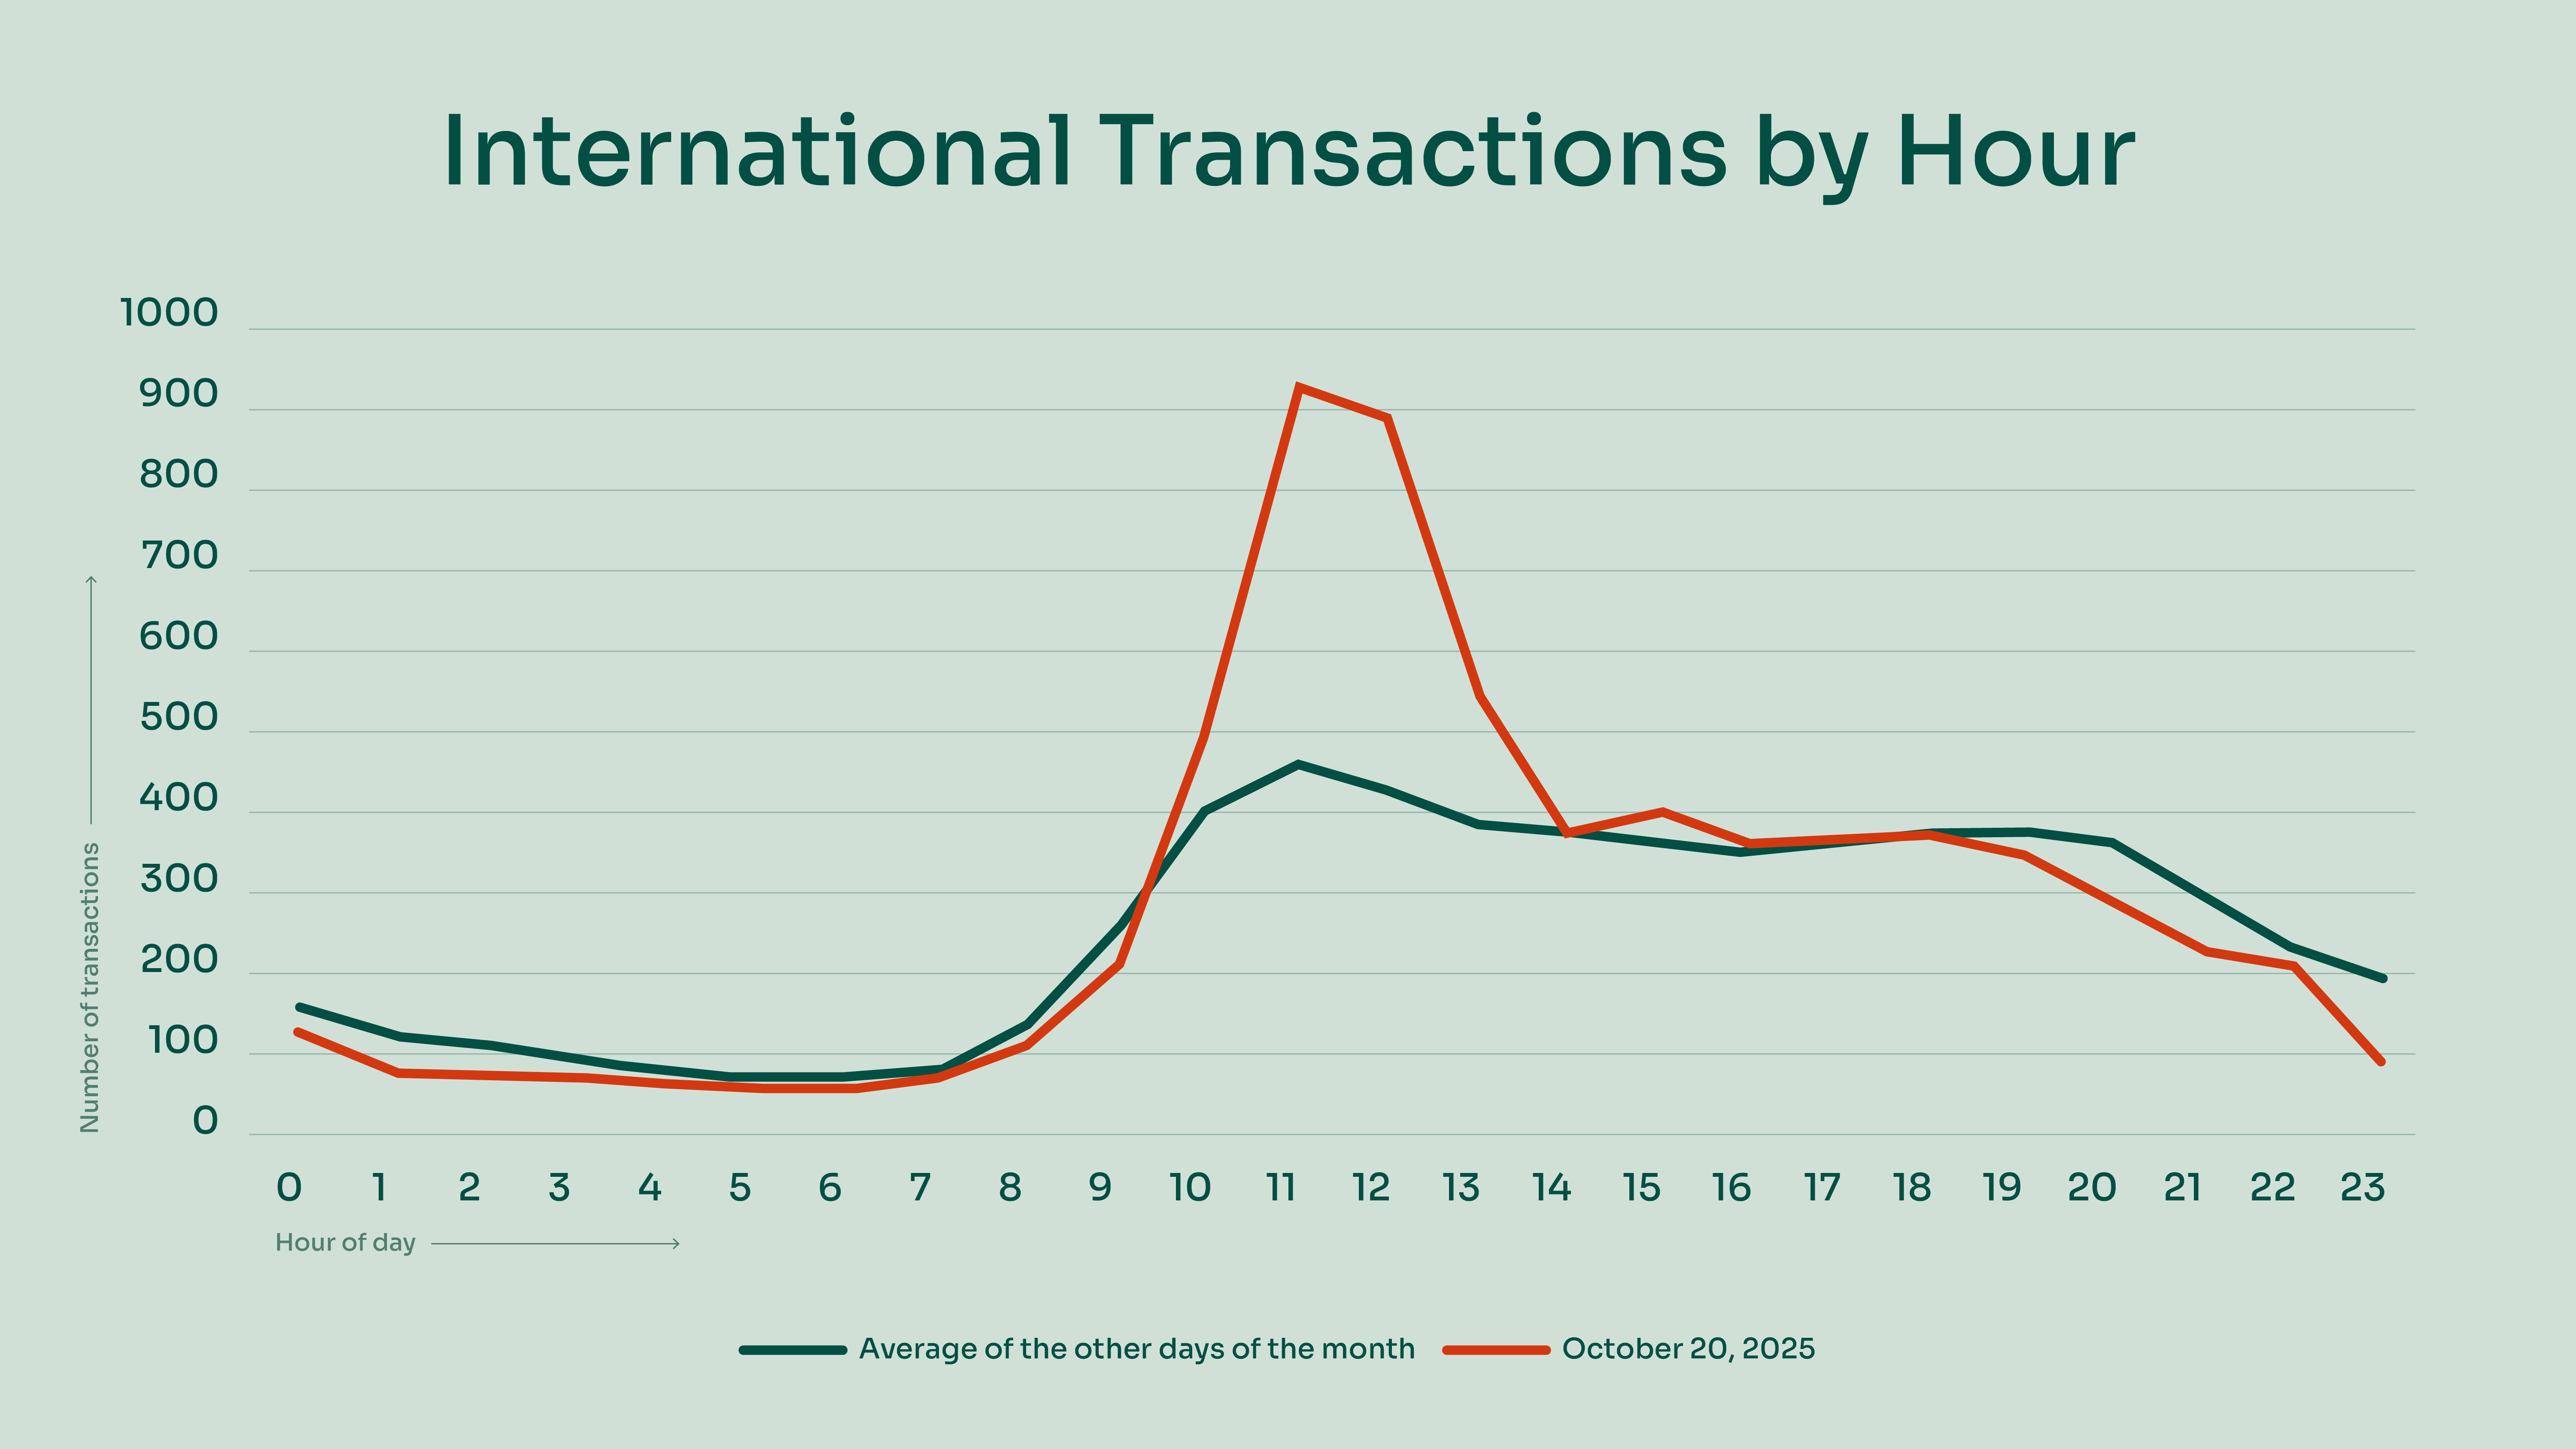
Der Anstieg veranschaulicht, dass Bargeld zur Rückfallposition wird, wenn digitale Kanäle versagen, was die anhaltende Bedeutung physischer Währung in Zeiten der Unsicherheit unterstreicht. Für Finanzinstitute unterstreicht dieses Verhalten die kritische Rolle von ATMs als Sicherheitsnetz und die Notwendigkeit robuster Notfallplanung.
Erholungsmuster nach dem Ausfall
Sobald der Ausfall behoben war, normalisierten sich die Abhebungsvolumen über fünf Tage hinweg allmählich und kehrten bis zum 25. Oktober zur Ausgangslage zurück. Diese langsame Erholung zeigt, dass die Kundenangst nicht sofort nach der Servicewiederherstellung nachlässt. Institutionen sollten anhaltende Effekte antizipieren und Betriebsstrategien entsprechend anpassen – etwa ATMs in den Tagen nach einem Ausfall aggressiver aufzufüllen und Transaktionsmuster zu überwachen, um Engpässe zu verhindern.
Betriebliche Resilienz und Kundenvertrauen
Das Ereignis vom 20. Oktober dient als Erinnerung daran, dass Resilienz nicht nur Technologie betrifft – es geht um das Kundenerlebnis. Ausfälle können das Vertrauen schnell erodieren, insbesondere wenn die Kommunikation unklar oder verzögert ist. Finanzinstitute sollten in proaktive Messaging-Systeme investieren, die Kunden über die Art der Störungen informieren und sie über die Systemwiederherstellung, erwartete Zeitpläne für die Lösung und verfügbare Alternativen beruhigen. Transparenz während Krisen kann panikgetriebene Verhaltensweisen wie Massenabhebungen mindern und das Vertrauen in die Institution stärken.
Prädiktive Modellierung für Nachfragespitzen
Daten aus diesem Ausfall bieten eine wertvolle Gelegenheit für prädiktive Analytik. Durch die Analyse von Transaktionsspitzen während Serviceunterbrechungen können Finanzinstitute Modelle entwickeln, um Nachfragespitzen unter ähnlichen Bedingungen vorherzusagen. Diese Modelle können ATM-Bargeldauffüllstrategien leiten und sicherstellen, dass Maschinen auch dann bestückt bleiben, wenn Nutzungsmuster stark von der Norm abweichen. Prädiktive Erkenntnisse können auch Personalentscheidungen informieren und Finanzinstituten helfen, Ressourcen während Hochstressphasen effizient einzusetzen.
Implikationen für die digitale Transformation
Während der Ausfall die Resilienz von Bargeld unterstreicht, wirft er auch Fragen zur digitalen Abhängigkeit auf. Da Finanzdienstleistungen zunehmend digital werden, stellen Ausfälle – ob durch technische Fehler oder Cyberangriffe – systemische Risiken dar. In solchen Zeiten sind physische Zahlungen – Barzahlungen – der einzige Weg, die Wirtschaft am Laufen zu halten. Institutionen müssen Innovation mit Zuverlässigkeit in Einklang bringen und sicherstellen, dass digitale Plattformen durch robuste Backup-Systeme unterstützt werden. Hybridstrategien, die physische und digitale Kanäle integrieren, können Kunden die Gewissheit geben, dass ihre Gelder unter allen Umständen zugänglich bleiben.
Aufbau eines kundenorientierten Reaktionsrahmens
Letztendlich ist die Lektion vom 20. Oktober klar: Ausfälle sind unvermeidlich, aber ihre Auswirkungen können gesteuert werden. Ein kundenorientierter Reaktionsrahmen sollte beinhalten:
Echtzeit-Kommunikation. Automatisierte Benachrichtigungen per SMS, E-Mail und App-Benachrichtigungen.
Alternative Zugangspunkte. Partnerschaften mit Einzelhändlern oder anderen Finanzinstituten, um Notfall-Bargeldzugang zu bieten.
Post-Ausfall-Engagement. Folge-Nachrichten, die Kunden beruhigen und Unterstützung bei verbleibenden Problemen anbieten.
Fazit
Der Ausfall vom 20. Oktober war ein Stresstest für Spaniens ATM-Netzwerk und eine Fallstudie über das Verbraucherverhalten unter Druck. Der 23%ige Anstieg der Abhebungen, stabile Einzahlungsaktivität und graduelle Erholung deuten alle auf die anhaltende Bedeutung des Bargeldzugangs und die Notwendigkeit betrieblicher Resilienz hin. Für Finanzinstitute ist die Erkenntnis einfach: Bereiten Sie sich auf das Unerwartete vor, kommunizieren Sie transparent und nutzen Sie Daten, um Kundenbedürfnisse vorherzusagen. Auf diese Weise können Institutionen Momente der Störung in Chancen verwandeln, Vertrauen und Loyalität zu stärken.


Let’s explore what’s possible for your business. Our team is ready to connect and discuss tailored solutions that meet your goals.
Thank you for reaching out. A member of our team will be in touch shortly to continue the conversation.