


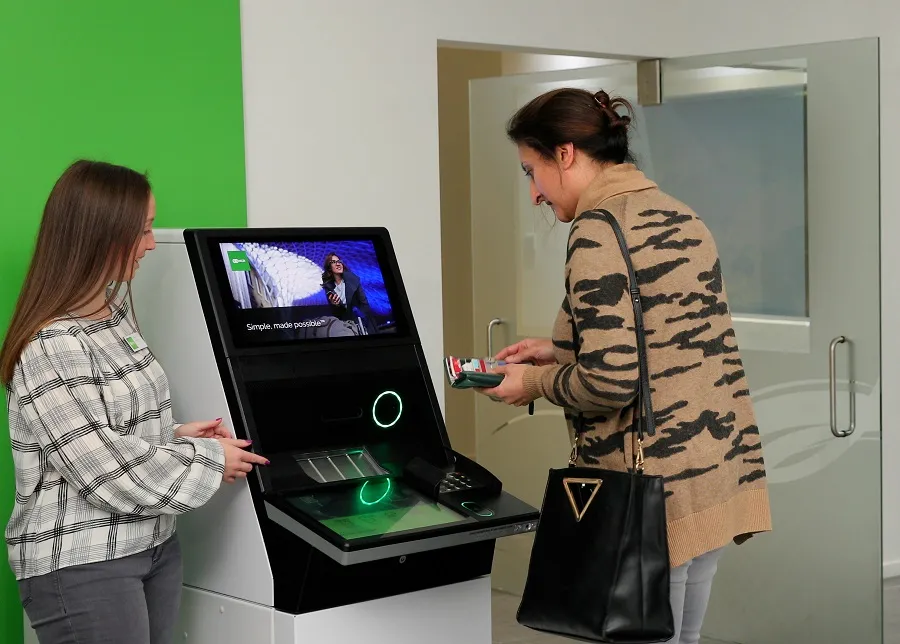
Cash-Recycling-Technologie und as-a-Service erschließt eine Welt verbesserter Effizienz
Das Banking hat sich seit Jahren verändert, aber die Auswirkungen der letzten zwei Jahre haben bestehende Trends erheblich beschleunigt. Wir sehen beispielsweise eine verstärkte Nutzung von Digital Banking und mehr am ATM oder ITM abgeschlossene Transaktionen.
Das Banking-Geschäftsmodell verändert sich ebenfalls. Wie in allen Branchen spüren Finanzinstitute Druck auf ihre Gewinne. Es stehen weniger Ressourcen zur Verfügung und die Notwendigkeit, Effizienz in allen Bereichen zu finden, ist kritisch geworden. Um damit umzugehen, suchen Finanzinstitute nach Möglichkeiten, wie sie ihre ATM-Netzwerke besser und kostengünstiger betreiben können.
Hier kommt as a Service ins Spiel, eine effektivere Outsourcing-Methode, bei der ein strategischer Partner eingestellt wird, um Ihr ATM-Netzwerk zu betreiben, zu verwalten und zu bewirtschaften. Für Finanzinstitute bedeutet dies eine effizientere Verwaltung des Self-Service-Kanals von Anfang bis Ende. Ob in der Filiale, extern oder beides – die vollständige Auslagerung des ATM-Kanals verlagert die operative Unterstützungslast auf einen Dritten und gibt Ihrem Team die Freiheit, sich auf neue Initiativen zu konzentrieren, Kundenbeziehungen aufzubauen, Umsatz zu generieren und Innovationen zu liefern, die Sie Ihrer Konkurrenz voraushalten.
Ein Bereich des Self-Service-Kanals, der in den nächsten Jahren wachsen wird, ist Cash Recycling. RBR prognostiziert, dass bis 2024 weltweit mehr als 1,1 Millionen recycling-fähige Maschinen installiert werden. Das sind rund 30 % aller ATMs. In einigen Märkten in Europa und Asien ist Cash Recycling ein etablierter Teil des Self-Service-Mixes. Für die USA, Kanada und Teile Lateinamerikas ist es noch eine aufstrebende Technologie mit begrenzter Verbreitung – aber das wird sich ändern.

Cash-Recycling-Technologie ermöglicht es Finanzinstituten, ihre Bargeldmanagementprozesse zu optimieren. Mit Cash-Recycling-ATMs kann das von einem Kunden eingezahlte Bargeld sofort vom nächsten Kunden abgehoben werden. Darüber hinaus erkennt interne Banknotenvalidierungstechnologie gefälschte und verdächtige Scheine, da sie jede Banknote prüft und entweder diejenigen, die ihre strengen Prüfungen nicht bestehen, in eine separate Ausnahmekassette ausleitet oder sie an den Verbraucher zurückgibt.
Wenn es darum geht, das Ziel eines Finanzinstituts zur Kostenreduzierung zu unterstützen, kann Cash Recycling eine bedeutende Rolle spielen. Es kann den Bedarf an Bargeldtransport (CIT)-Nachfüllungen um bis zu 50 % reduzieren. Darüber hinaus ist die Nachfrage nach Bargeld trotz des Wachstums des Digitalen hoch. In vielen Regionen wächst sie sogar. Nehmen wir Indien als Beispiel – RBR prognostiziert einen Anstieg der Bargeldnachfrage um 23 % bis 2025, und in den USA und Europa ist das umlaufende Bargeld so hoch wie nie zuvor.
Bei fast 11 Billionen Dollar, die jedes Jahr von ATMs abgehoben werden, hat die Möglichkeit, die Häufigkeit von Bargeldnachfüllungen zu reduzieren, erhebliche Auswirkungen auf das Ergebnis eines Finanzinstituts.
Aber der wahre Wert von Cash Recycling liegt jenseits der physischen Technologie. Die Kombination mit der richtigen Cash-Recycling-Software und Support-Services ermöglicht es Ihnen, Ihre Einsparungen um bis zu 70 % zu steigern. Wie? Es ist einfach: Die Cash-Management-Software ermöglicht es Ihnen, die an jedem ATM stattfindenden Transaktionen zu analysieren, ein genaues Bild der aktuellen Bargeldtrends zu liefern und Ihnen zu helfen, Ihre Bargeldnachfüllpläne zu optimieren, wenn sich die Trends ändern.
Solche Erkenntnisse können Ihnen auch helfen, die besten Standorte für Cash-Recycling-Technologie zu identifizieren, da die Sicherstellung des richtigen Mixes aus Ein- und Auszahlungstransaktionen entscheidend ist, um das Potenzial der Technologie zu maximieren. Der Schlüssel liegt darin, das richtige Gleichgewicht zu finden und sicherzustellen, dass die prognostizierten Bargeldspiegel für den Standort optimal sind, an dem der ATM eingesetzt wird. Dies gewährleistet eine höhere Verfügbarkeit am ATM und letztendlich ein besseres Verbraucherlebnis.
Durch das Finden des richtigen Gleichgewichts von Bargeldein- und -auszahlungen können CIT-Anforderungen von wöchentlich auf monatlich transformiert werden, was sowohl das Ergebnis als auch Ihre ESG-Leistung (Environmental, Social & Governance) erheblich verbessert, indem abhängig von der Größe Ihres ATM-Netzwerks Hunderte, wenn nicht Tausende von Fahrzeugbewegungen pro Jahr eliminiert werden. Stellen Sie sich die Reduzierung der CO2-Emissionen vor, wenn jedes Finanzinstitut auf der Welt Cash Recycling über seinen Self-Service-Kanal einsetzen und die Anzahl der CIT-Besuche an den +3 Millionen weltweit aufgestellten ATMs reduzieren würde.
Aber Finanzinstitute können auch einen Schritt weiter gehen, indem sie strategische Partner damit beauftragen, das Cash-Recycling-Netzwerk zu übernehmen. Am wichtigsten ist, dass dies Finanzinstituten ermöglicht, die Kosten für Cash-Recycling-Operationen – einschließlich Management, Reinigung, Sicherheit, Compliance und Cash-Management – in einer einfachen monatlichen Gebühr zu konsolidieren. So einfach ist das.
Natürlich ist die Auswahl des richtigen Partners entscheidend. Es ist unerlässlich, ein Team mit den Fähigkeiten, der Erfahrung, den Mitarbeitern und den Ressourcen zu finden, das Ihren Bedürfnissen gerecht wird. Aber sobald Sie diesen Partner an Ihrer Seite haben, können Sie Ihre Energie auf andere wichtige Dinge konzentrieren, während das Tagesgeschäft abgedeckt ist.
Cash Recycling ist auf dem Vormarsch und wird durch ein as-a-Service-Modell geliefert, was Ihrem Finanzinstitut erhebliche und konkrete Vorteile bringen kann. Was hält Sie noch zurück?


Let’s explore what’s possible for your business. Our team is ready to connect and discuss tailored solutions that meet your goals.
Thank you for reaching out. A member of our team will be in touch shortly to continue the conversation.