


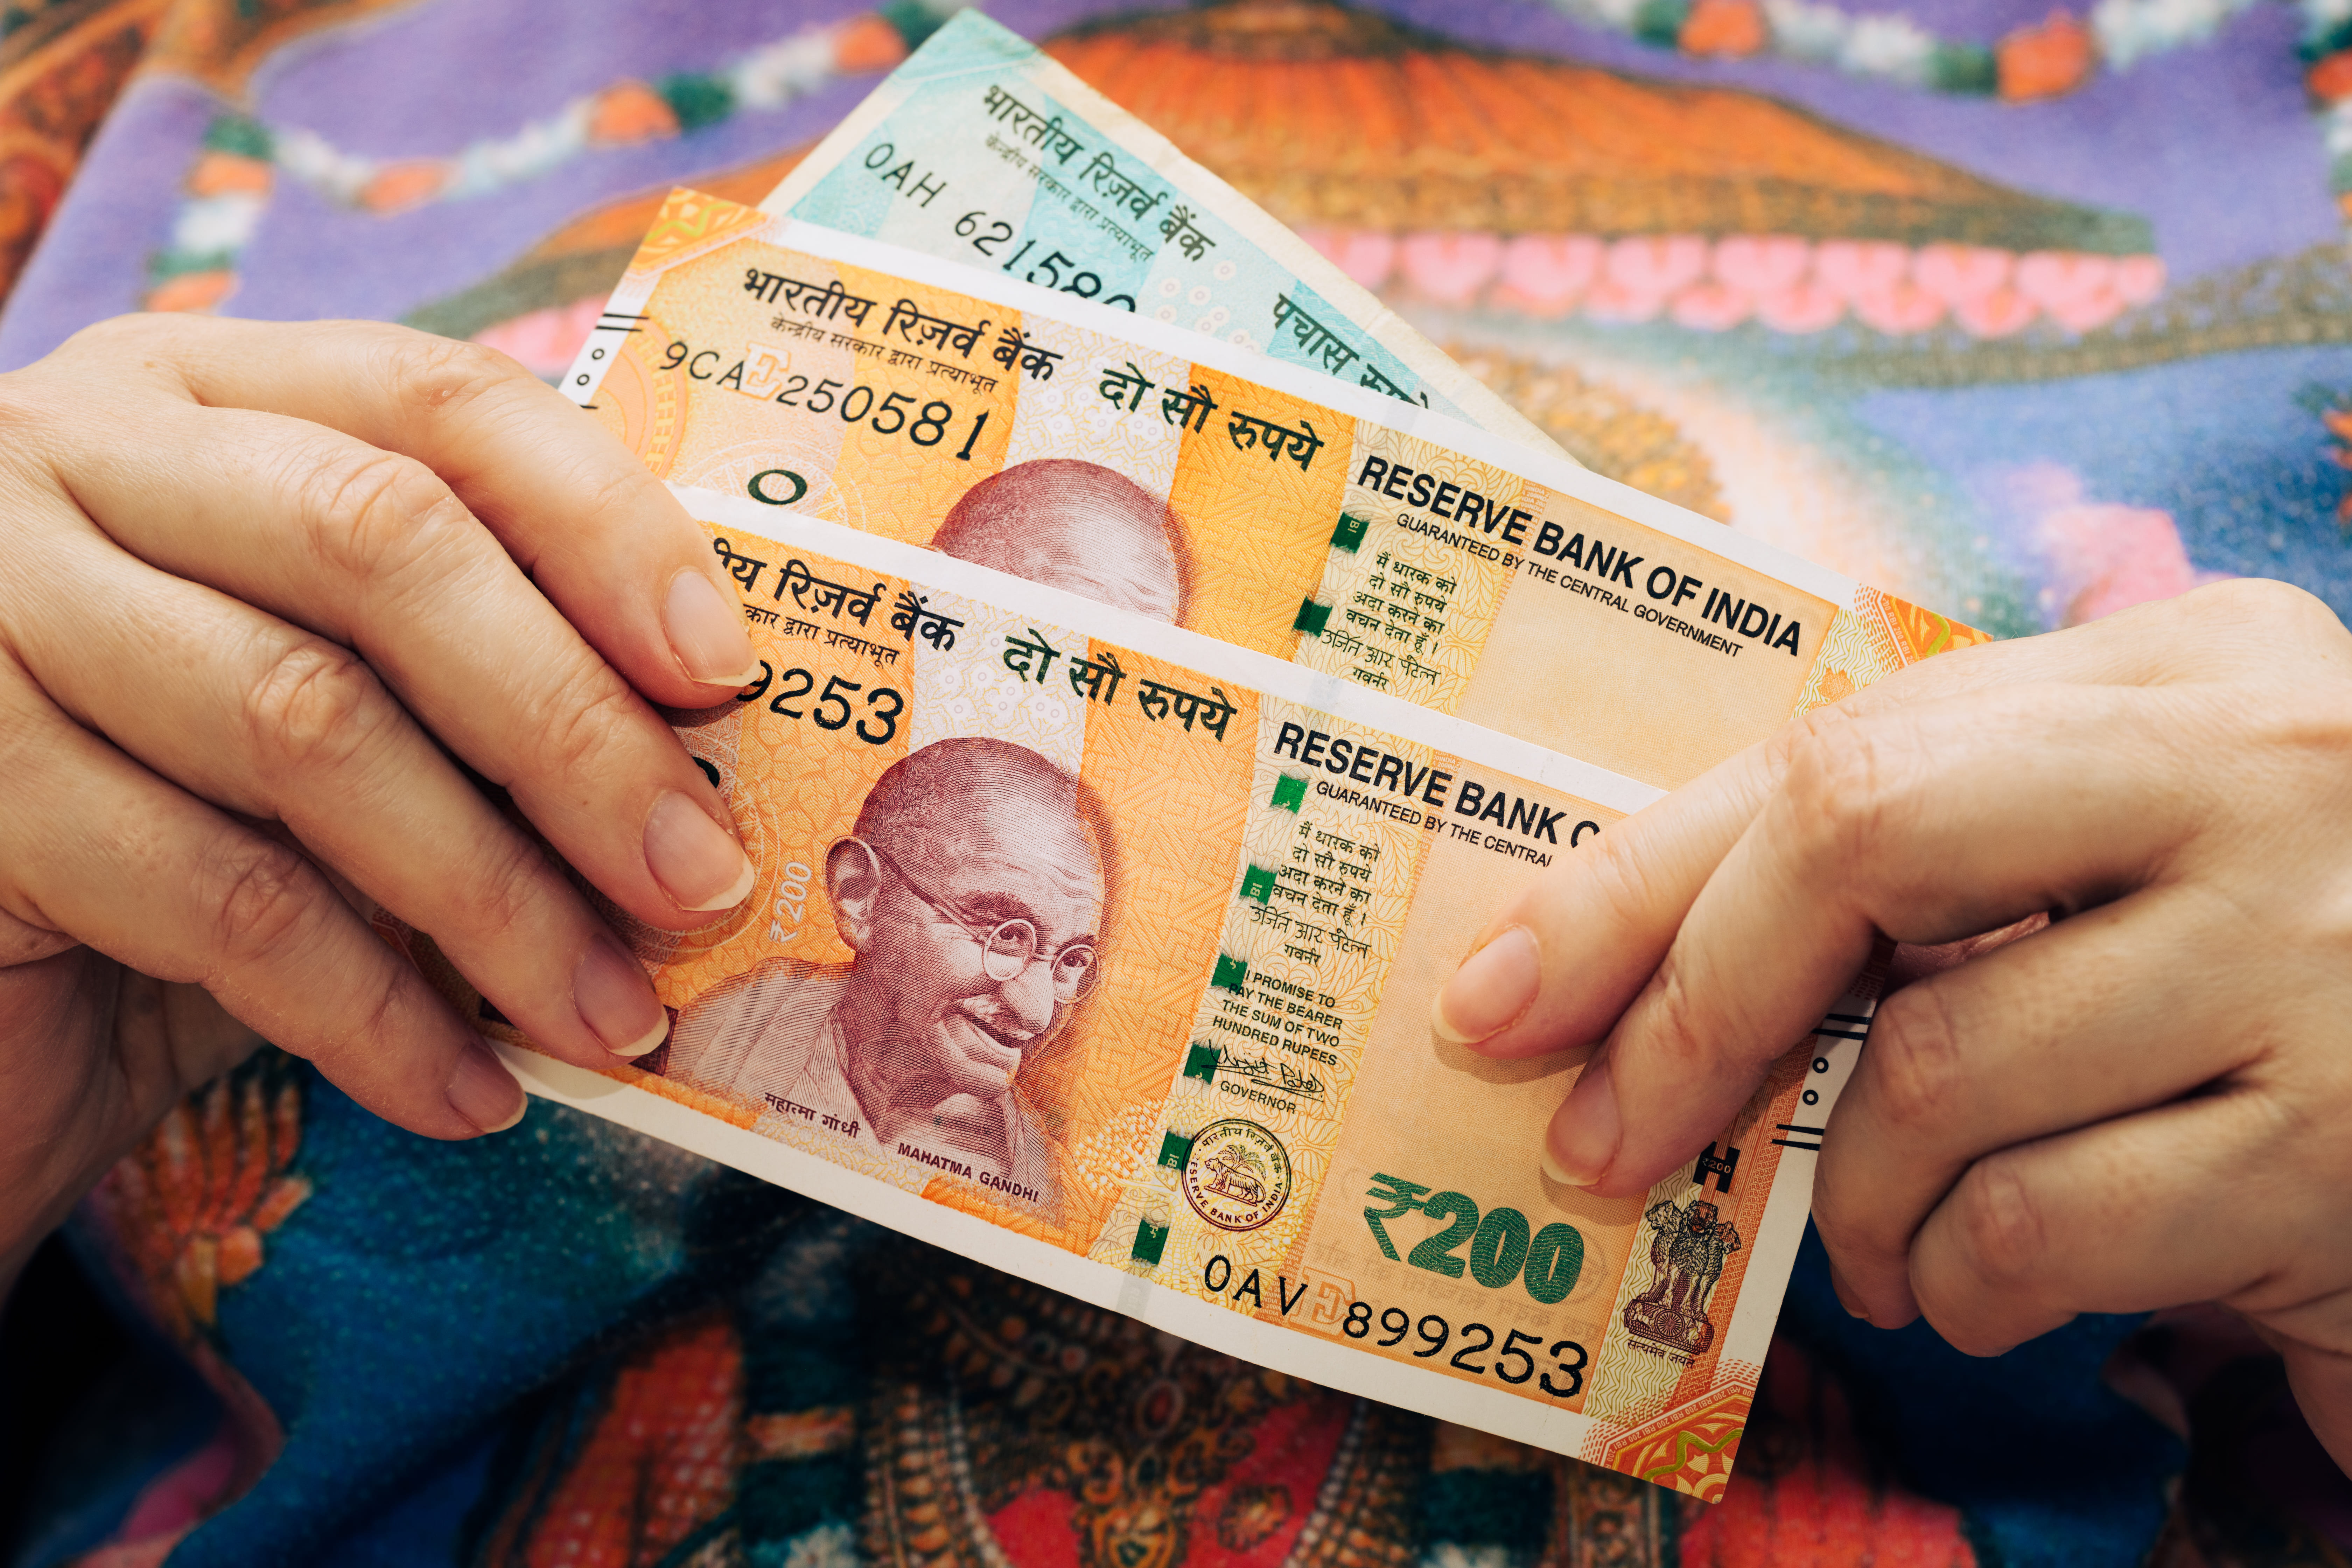
Wie Bargeld die neue Welle der finanziellen Inklusion befeuert
Einsatz fortschrittlicher Technologie, um Barrieren für die Unbanked – und alle anderen – abzubauen.
Für einige von uns ist es einfach, nur mit einem Mobiltelefon die Tür zu verlassen und digital einzukaufen. Dennoch bleibt der Zugang zu physischem Bargeld sowohl in entwickelten als auch in Entwicklungsländern gefragt, während wohlhabende Bevölkerungsgruppen die Bequemlichkeit elektronischer Zahlungen genießen mögen. Tatsächlich pendelt sich nun ein ausgewogenerer Ansatz zwischen digitalen und physischen Zahlungsformen ein. „Verbraucher wenden sich vom Bargeld ab, aber Unternehmen und Organisationen, die denken, Bargeld sei tot, werden das Gegenteil erfahren, wenn sie es aufhören zu akzeptieren", sagt Elliot Maras, Redakteur von Kiosk Marketplace & Vending Times.
Die Präferenzen ändern sich erneut, da die Menschen sich wieder mit den Vorteilen von Bargeld vertraut machen – Vorteile, die sie vielleicht als selbstverständlich angesehen haben, bevor die digitale Welle brach. Zum Beispiel wächst bei einigen das Bewusstsein, dass die Verwendung von Bargeld beim Einkauf sowohl dem Verbraucher als auch dem Unternehmen zugutekommen kann, indem Kreditkartenaufschläge vermieden werden (die letztendlich an den Käufer weitergegeben werden), während andere wieder zu Bargeld zurückkehren, weil es die Einhaltung eines Budgets, die Kontrolle der Ausgaben, das Verdienen von Rabatten beim Einkauf und die Sicherstellung erleichtern kann, dass das Trinkgeld direkt an den Kellner geht.
Der Trend zurück zum Bargeld ist in der entwickelten Welt dokumentiert: Barzahlungen stiegen im letzten Jahr in Großbritannien um 7 %, Bargeld bleibt in Deutschland die am häufigsten genutzte Zahlungsmethode und die umlaufende Währung stieg in den USA um 13 % im Jahresvergleich.
Aber in Entwicklungsländern geht es beim Zugang zu Bargeld um viel mehr als persönliche Präferenz. Es ist der zugänglichste Schritt zur finanziellen Inklusion – dem weltweiten Bemühen, Armut und Ungleichheit durch den Zugang zu Finanzdienstleistungen zu reduzieren.
Das Problem: 1,4 Milliarden Menschen weltweit haben kein Bankkonto
Dank konzertierter Bemühungen zur Erweiterung des Zugangs zu Finanzdienstleistungen und dem Wohlstand, den sie bringen, haben jetzt mehr als 76 % der Menschen weltweit Finanzkonten – 71 % in Entwicklungsländern. Die Geschlechterlücke beim Kontobesitz verringert sich, obwohl Männer in mehreren Ländern deutlich mehr Bankkonten besitzen als Frauen. Aber es muss noch mehr getan werden, da 1,4 Milliarden Menschen weltweit kein Bankkonto haben und diejenigen sind, die am schwierigsten zu erreichen sind: Frauen und Menschen, die ärmer, weniger gebildet und in ländlichen Gebieten lebend sind.
Was wird getan, um finanzielle Inklusion zu fördern
Finanzielle Inklusion bringt Wohlstand für Haushalte auf der ganzen Welt. Denn wenn Menschen Zugang zu Finanzprodukten und -dienstleistungen haben, können sie gedeihen, ihre Familien können florieren und ihre Gemeinschaften und Länder können aufblühen.
Initiativen auf vielen Ebenen bewegen sich dahin, die Raten finanzieller Inklusion zu erweitern. G20-Staats- und Regierungschefs haben finanzielle Inklusion als ein übergreifendes Thema für Entwicklung und wirtschaftliche Systemstabilität anerkannt und es in Arbeitspläne und in die Ziele von acht der 17 UN-Nachhaltigkeitsziele (SDGs) aufgenommen. In mehr als 50 Ländern weltweit – von Äthiopien über Großbritannien bis Indien und die USA – arbeiten Regierungen und Finanzinstitute gemeinsam an Strategien zur finanziellen Inklusion.
Für die Ärmsten der Armen bedeutet finanzielle Inklusion Zugang zu Bargeld.
In Indien verbessert eine digitale Infrastruktur namens „India Stack", ein umfassendes digitales Identitäts-, Zahlungs- und Datenmanagementsystem, den Zugang, die Nutzung und die Qualität der finanziellen Inklusion für über eine Milliarde Menschen. Seit seiner Einführung wurden in Indien 462,5 Millionen Niedrigkosten-Bankkonten eröffnet und 56 % dieser neuen Kontoinhaber sind Frauen. Der Finanzinklusionsindex Indiens ist von 43,4 im Jahr 2017 auf 60,1 im Jahr 2023 gestiegen.
Raten finanzieller Inklusion können sich nur 100 % nähern, wenn wir anders darüber nachdenken, was es bedeutet, „banked" zu sein.
Was wird es brauchen, damit die Raten finanzieller Inklusion noch höher werden? Für einkommensschwache Menschen auf der ganzen Welt – sowohl in entwickelten als auch in Entwicklungsländern – ist das Aufbringen einer Mindesteinlage und/oder das Bezahlen von Transaktionsgebühren einfach eine zu große Hürde. Für die Ärmsten der Armen bedeutet finanzielle Inklusion stattdessen gebührenfreien Zugang zu Bargeld.
Wer möchte Bargeld, und warum?
Auf der ganzen Welt sind Menschen auf Bargeld für die Lebensnotwendigkeiten angewiesen. Gig-Worker und Servicekräfte – zum Beispiel Uber- und DoorDash-Fahrer – möchten oft am Ende ihrer Schicht in bar bezahlt werden, weil sie ihr Geld an diesem Tag brauchen. Wenn ein unbankter Arbeiter über einen Einmalcode auf sein Gehalt an einem ATM zugreifen kann, kann er das benötigte Bargeld sofort erhalten. Und es gibt viele andere Anwendungen: Nichtregierungsorganisationen (NGOs) können diese Technologie sogar nutzen, um Geld an Frauen zu schicken, die häuslicher Gewalt entkommen – selbst wenn sie keine Bankkonten haben.
Menschen wollen Bargeld, weil es real, unmittelbar und unveränderlich ist.
- Bargeld – Ihr Geschäft geht niemanden etwas an
- Sicher – Ihr Geld kann nicht gehackt, verzögert oder in Frage gestellt werden
- Krisenresistent – Sie haben Ihr Geld noch, wenn der Strom ausfällt oder das Netzwerk zusammenbricht
- Greifbar – Sie wissen, wie viel Geld Sie haben, sodass Sie Ihre Ausgaben planen können
Finanzielle Inklusion kann auch Wohlstand für Finanzinstitute bedeuten
Der Vorteil für Finanzinstitute bei der Sicherstellung finanzieller Inklusion besteht darin, den Zugang zu Bargeld, auf den viele demografische Gruppen angewiesen sind, mit der Rationalisierung ihres Filialnetzes in Einklang zu bringen, um den heutigen Geschäftsanforderungen gerecht zu werden. Durch die Verbesserung des Zugangs zur ATM-basierten Zahlungstechnologie können Finanzinstitute Zahlungen für alle Kunden vereinfachen, die Effizienz ihrer Personalbesetzung verbessern und die Filialfunktionalität mit Interactive Teller Machines (ITMs) verbessern, die mit einem Klick auf eine Schaltfläche einen Bankspezialisten in ein Video-Meeting mit einem Kunden oder potenziellen Kunden bringen können.


Let’s explore what’s possible for your business. Our team is ready to connect and discuss tailored solutions that meet your goals.
Thank you for reaching out. A member of our team will be in touch shortly to continue the conversation.