


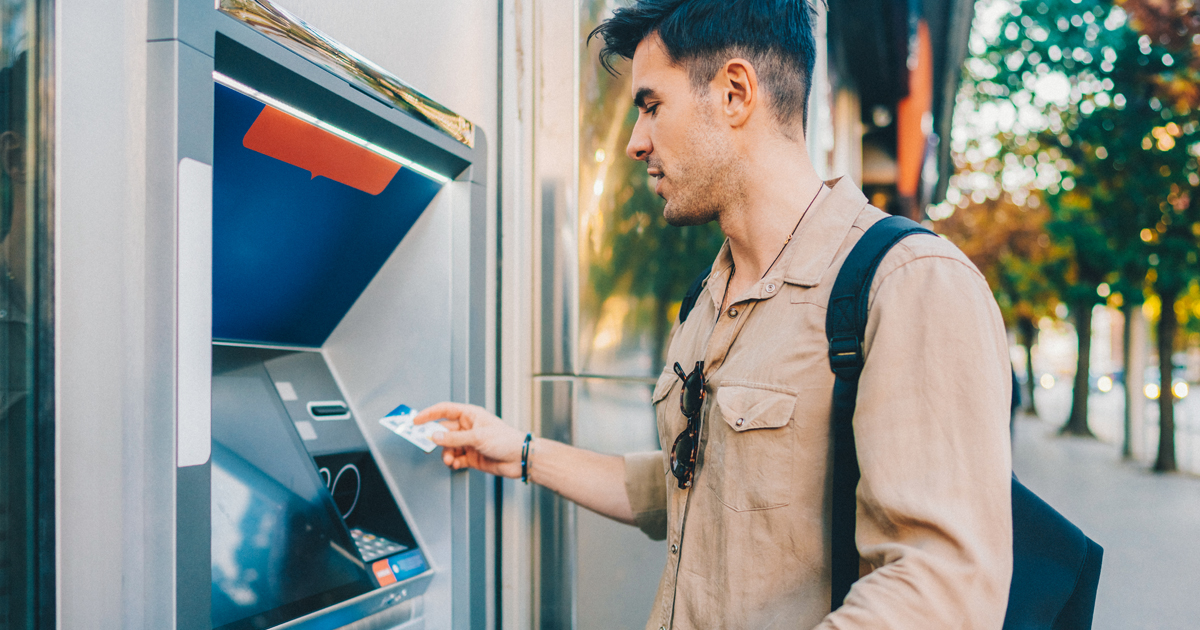
Schutz des Zugangs zu Bargeld in der sich wandelnden Bankenlandschaft
Heute gibt es erhebliche Möglichkeiten für Finanzinstitute (FI), sich weiterzuentwickeln und neue Technologien einzuführen, um ihre Reichweite zu vergrößern und optimierte Methoden zur breiteren Bereitstellung von Dienstleistungen zu schaffen.
Trotz des Wachstums des Digitalen, das durch die COVID-19-Pandemie erheblich beschleunigt wurde, bleibt Bargeld die beliebteste Zahlungsform für alltägliche Transaktionen, Peer-to-Peer-Zahlungen und ist nach wie vor ein wesentliches Element für jede Spar- und Liquiditätsstrategie. Diese Kombination hat die Art und Weise, wie Verbraucher Banking betreiben und wie Finanzinstitute ihre Kanalstrategie gestalten, transformiert: digital, Filiale, Netzwerk und darüber hinaus.
Die Umgestaltung und Automatisierung der täglichen Transaktionen, um andere Beratungs- und Begleitdienstleistungen in der Filiale zu ermöglichen, ist ein erster Schritt, den die meisten FIs unternommen haben. Die Bereitstellung eines erweiterten und flexibleren Zugangs zu Bargeld sollte eine parallele Strategie sein, die die Entwicklung eines Bargeld-Serviceplans umfasst, der sowohl die neueren (technophilen) als auch die klassischeren (und vulnerableren) Kundenbedürfnisse nach Bargeld auf einfache und kosteneffektive Weise erfüllt.
Dies veranlasst FIs, ihre Kanal-, Netzwerk- und Bargeldstrategien neu zu bewerten, um sicherzustellen, dass sie Zugang, Erfahrung und Kosten optimieren – einschließlich ihrer ATM-Netzwerkstrategie und -kosten – und dabei abwägen, wie sie die Kundennachfrage erfüllen und erweitern können, ohne die Budgets und strategischen Prioritäten zu vernachlässigen. Es ist unerlässlich, den gesamten Kanalprozess zu überprüfen, neue Wege zur Verbesserung der Effizienz zu finden, Kosten zu senken und ein verbessertes Erlebnis durch agilere Geschäftsmodelle zu liefern.
In allen Betriebsbereichen überprüfen FIs ihre Prozesse, Ausgaben und Lieferanten, um neue Wege zur Verbesserung der Effizienz und Kostensenkung zu finden, um ein agileres und profitableres Unternehmen zu liefern.
Erweiterung des Zugangs zu Bargeld
FIs sind stolz darauf, sicherzustellen, dass Kunden einfachen Zugang zu ihren Dienstleistungen haben. Wie sie diesen jedoch besitzen, betreiben und verwalten, steht jedoch auf dem Prüfstand, da FIs versuchen, sich von der eigenen Verwaltung des Self-Service-Kanals zu lösen und strategische Partner zu suchen, die ihre Finanzdienstleistungserbringung verbessern und optimieren können.
Infolgedessen sehen wir, dass ATM as a Service bei Instituten weltweit Anklang findet, unabhängig von Größe oder Markt, da es ihnen ermöglicht, das tägliche Netzwerkmanagement an erfahrene Partner zu übertragen, die ihnen helfen, ihren Netzwerkbetrieb zu führen und auszubauen. Und in vielen Fällen suchen FIs danach, ihren ATM-Kanal vollständig zu transformieren, den Betrieb und das gesamte Netzwerk auszulagern und nach flexiblen kommerziellen Vereinbarungen zu suchen, die ihnen erstklassige Edge-Services bieten.
Für diejenigen, die entweder die Eigentümerschaft und/oder den Betrieb ihres ATM-Kanals aufgeben oder einfach den ATM-Zugang für Kunden erweitern möchten, gibt es eine steigende Nachfrage nach dem Zugang zu Einzel-ATM-Netzwerken, der es den Kunden von FIs ermöglicht, auf ihr Bargeld und andere Dienstleistungen an bequemeren Standorten zuzugreifen. Es gibt auch die Möglichkeit für FIs, diese ATMs zu brandmarken, sodass sie diese wichtige Markenpräsenz und Kundenverbindung aufrechterhalten können.
Verbesserung des Kundenerlebnisses
Die Bereitstellung außergewöhnlicher Kundenerlebnisse ist eine weitere wichtige Säule in den Strategien von FIs heute. Da Verbraucher zunehmend auf Self-Service angewiesen sind, um ihre täglichen Bankbedürfnisse zu erfüllen, ist die richtige Technologie entscheidend. Aber wir haben gesehen, dass die Technologie in den letzten 25 Jahren große Sprünge gemacht hat und die Akzeptanz neuer Technologien durch die Verbraucher ebenfalls schneller wird. Das bedeutet, dass FIs mehr Flexibilität bei den Investitionen suchen, die sie tätigen, damit sie sich an sich ändernde Markt- und Verbraucherkräfte anpassen und Dienstleistungen hinzufügen, entfernen oder upgraden können, anstatt zu ersetzen.
Zum Beispiel kaufen einige FIs ATMs, die über die Fähigkeiten verfügen, auf eine Interactive Teller Machine (ITM) aufgerüstet zu werden. Dies sind FIs, die ihre Investition zukunftssicher machen, mit der Option, zu einem späteren Zeitpunkt Remote-Teller-Support hinzuzufügen – entweder um das Self-Service-Transaktionsspektrum zu erweitern, mit der Möglichkeit, dass Teller bei Bedarf Authentifizierungen vornehmen, oder um einen konsistenten Zugang zu Tellern zu bieten, wenn die Suche nach Arbeitskräften schwierig ist. Darüber hinaus können FIs, anstatt den Kundenzugang durch reduzierte Filialzeiten einzuschränken, dies vollständig umkehren und sogar die Filialzeiten mit denselben oder weniger Ressourcen verlängern.
Erfüllung sich entwickelnder Kundenbedürfnisse
Kunden möchten am ATM auch mehr als nur bargeldbetreffende Transaktionen durchführen. In den USA bedeutet die wachsende Verbreitung von Kryptowährungen, dass Kunden in der Lage sein möchten, diese Mittel am ATM zu kaufen, zu übertragen und zu verwalten. Im gesamten Nahen Osten ist die sofortige Kartenausstellung ein wachsender Trend – wobei FIs es Kunden ermöglichen, ein Konto zu eröffnen und ihre Karte gleichzeitig zu erhalten, oder eine verlorene Karte am ATM zu ersetzen. Weltweit verknüpfen Regierungen FIs, um Self-Service-Technologie zu nutzen, um Zugang zu Subventionen zu bieten.
Die weltweiten Trends in Bezug auf die Art der Transaktionen und Dienstleistungen, die Verbraucher über die Self-Service-Kanäle ihrer FIs nutzen möchten, unterscheiden sich. Klar ist, dass es eine hohe Nachfrage nach Self-Service gibt, Verbraucher moderne und anpassungsfähige Technologie mit erstklassigen Digital-First-Erlebnissen wünschen. Finanzinstitute müssen zunehmend außerhalb der Norm denken, um diese Verbrauchererwartungen erfüllen zu können und gleichzeitig ihre eigenen Anforderungen an mehr Effizienz und Kosteneffektivität zu erfüllen.
Innovation ist ein entscheidender Teil des heutigen Self-Service-Bankings. Neue Technologie beseitigt nicht nur Hindernisse, sondern transformiert das Kundenerlebnis mit einer Vielzahl von Dienstleistungen sowie einem breiteren finanziellen Zugang für die Gesellschaft.


Let’s explore what’s possible for your business. Our team is ready to connect and discuss tailored solutions that meet your goals.
Thank you for reaching out. A member of our team will be in touch shortly to continue the conversation.