
Finopotamus: Fünf Trends, die die Strategie von Kreditgenossenschaften in der zweiten Jahreshälfte 2026 prägen
Der folgende Artikel wurde von Finopotamus veröffentlicht hier.
Fünf Trends, die die Strategie von Kreditgenossenschaften in der zweiten Jahreshälfte 2026 prägen
Zu Beginn der zweiten Jahreshälfte 2026 stehen Kreditgenossenschaften vor einer bekannten, aber zunehmend komplexen Herausforderung: Wie lassen sich Einlagen steigern, die betriebliche Effizienz verbessern und die Mitgliederbindung vertiefen, während der Margendruck anhält und der Wettbewerb zunimmt?
Die Erwartungen der Mitglieder steigen stetig, da Verbraucher mehr Komfort, Personalisierung und finanzielle Beratung suchen. Gleichzeitig zwingt der Wettbewerb durch Banken, Fintechs und digitale Anbieter die Kreditgenossenschaften dazu, ihre Dienstleistungen und ihre Marktpositionierung zu überdenken.
Diese Dynamik führt zu erheblichen Veränderungen bei Vertriebsstrategien, Filialbetrieb und Technologieinvestitionen. Die folgenden fünf Trends werden die Prioritäten der Kreditgenossenschaften für den Rest des Jahres maßgeblich bestimmen.
1. Die Vertriebsstrategie wird zum entscheidenden Faktor für das Einlagenwachstum
Das Einlagenwachstum bleibt für viele Kreditgenossenschaften eine strategische Priorität. Während Zinsen und Produkte weiterhin wichtig sind, rückt der Vertrieb immer stärker in den Fokus – also die Fähigkeit, Mitgliedern einen bequemen Zugang zu Dienstleistungen zu bieten, wann und wo immer sie diese benötigen.
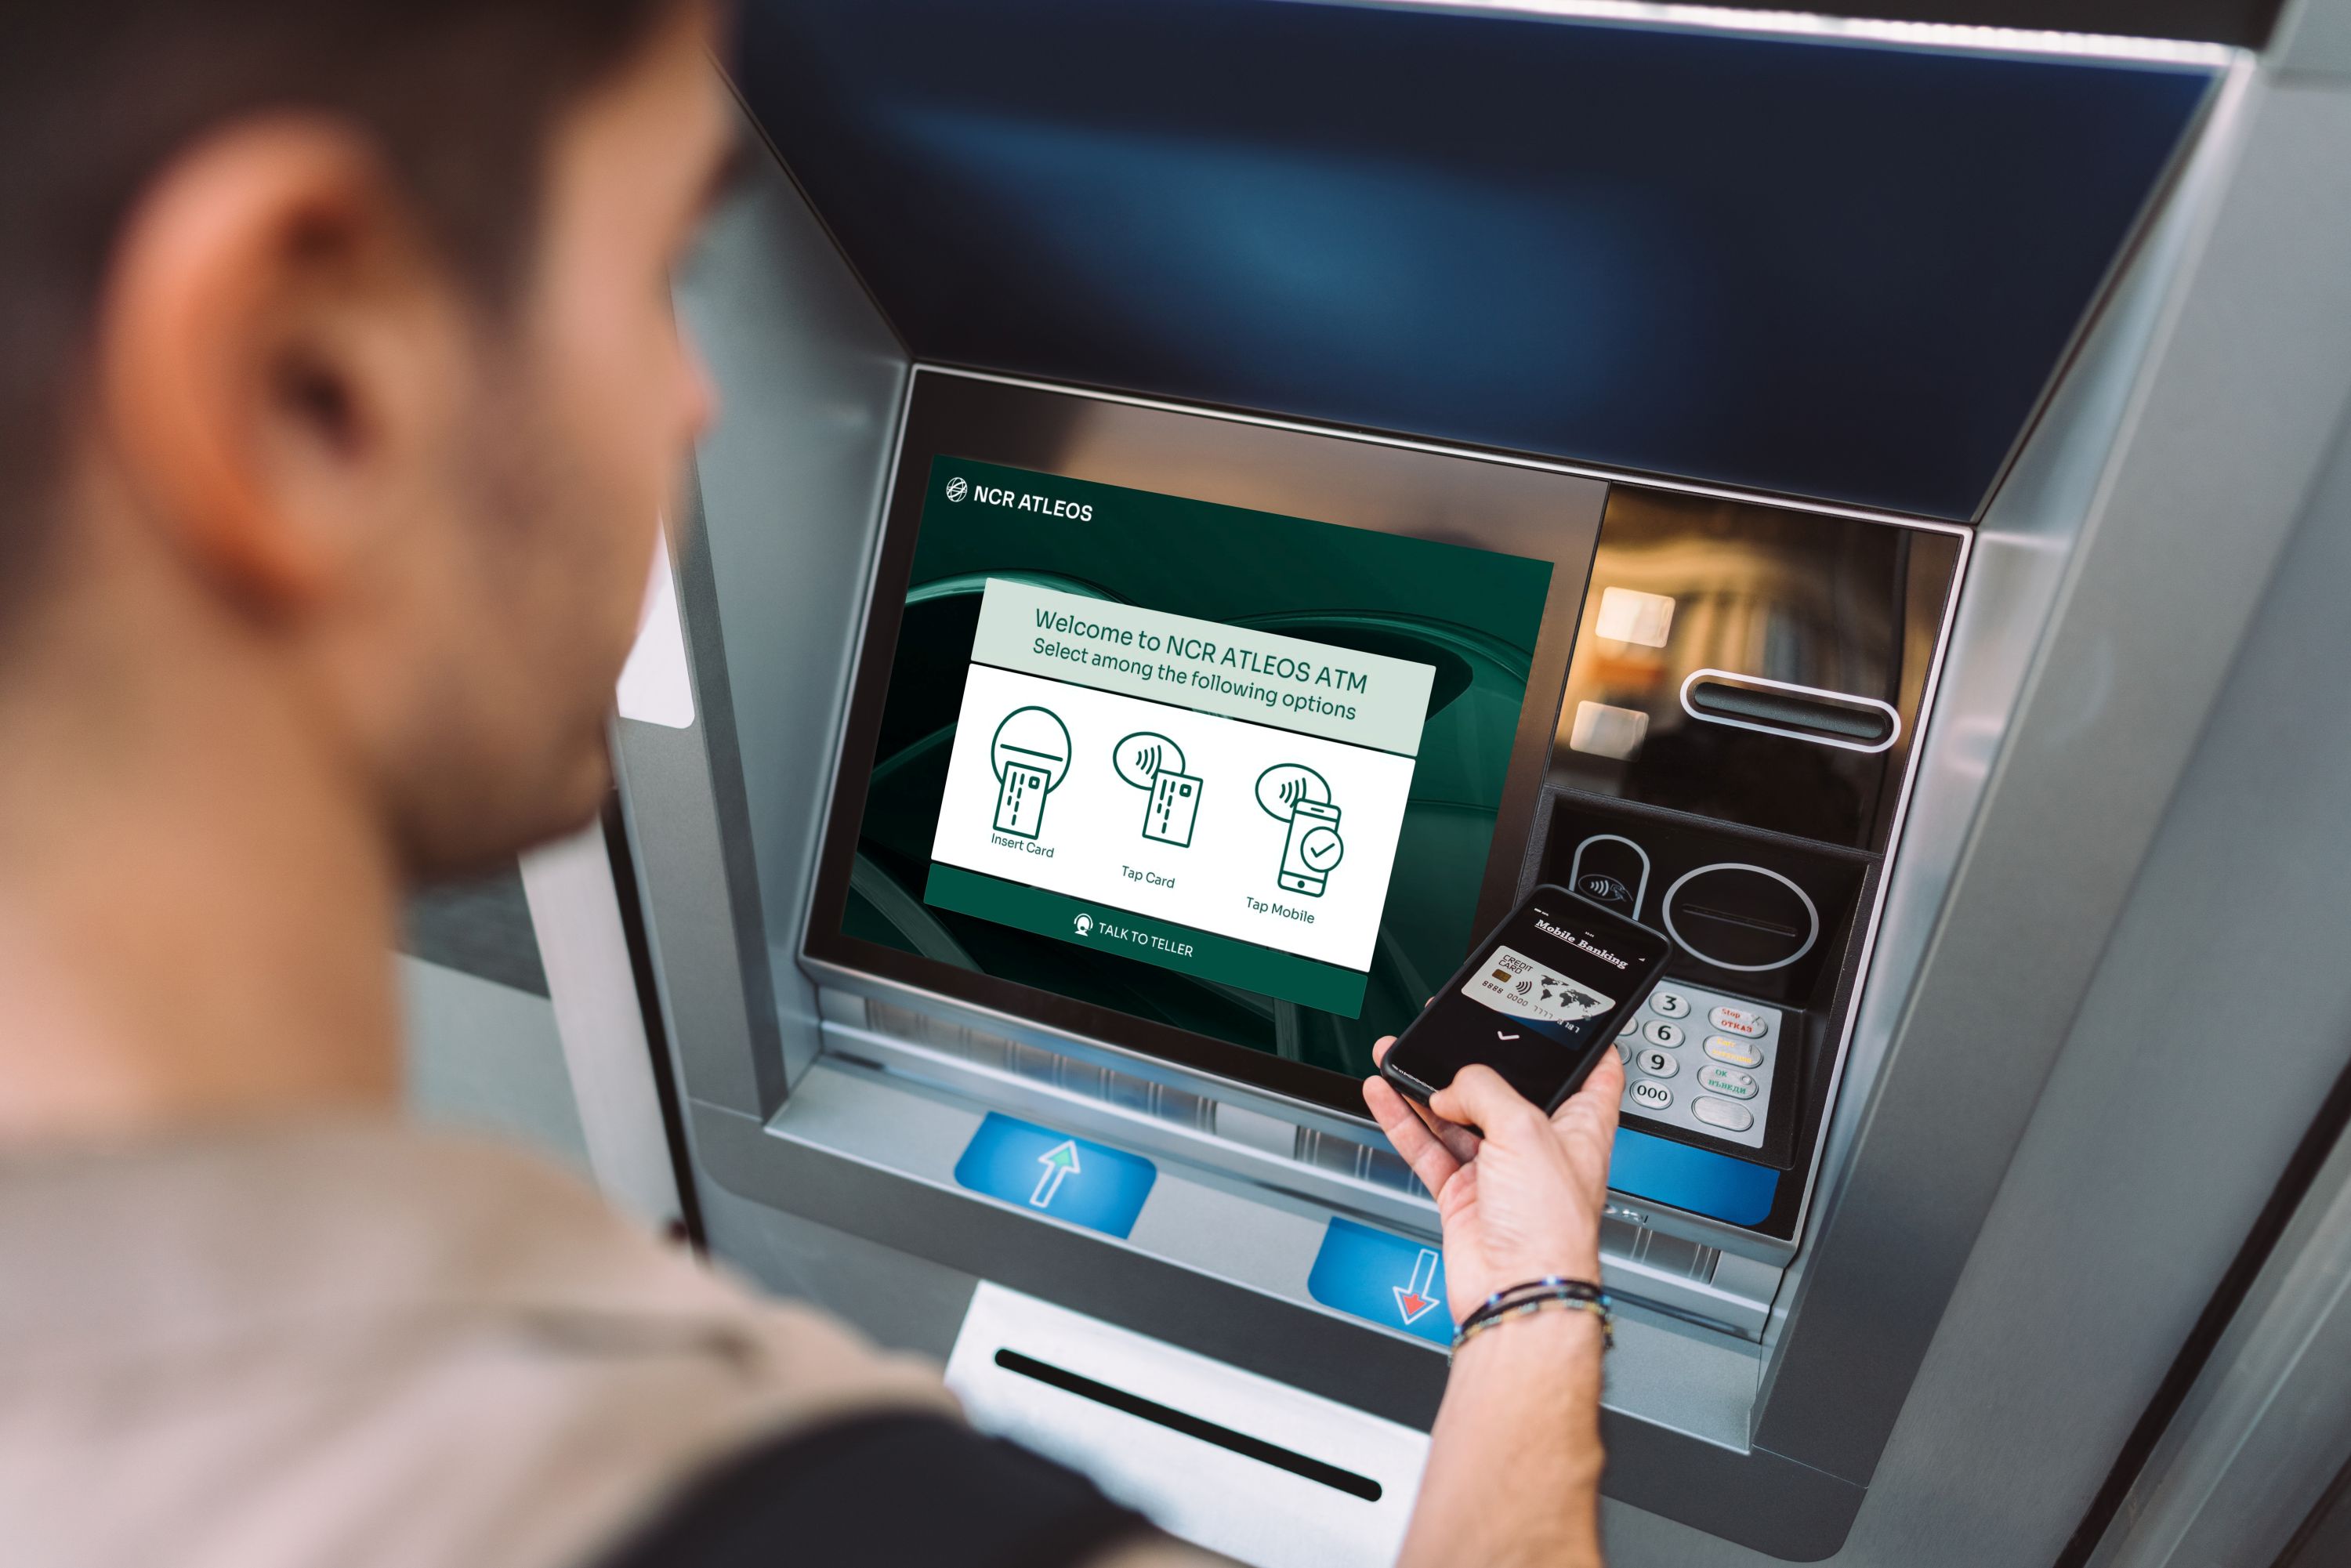
Kreditgenossenschaften überprüfen ihre physischen und Selbstbedienungs-Netzwerke, um sicherzustellen, dass sie den sich wandelnden Erwartungen der Mitglieder entsprechen. Moderne Geldautomaten, gemeinsam genutzte Zugangsnetzwerke und andere Selbstbedienungskanäle können dazu beitragen, die Reichweite zu vergrößern, den Komfort zu erhöhen und die Mitgliederbindung zu stärken, während sie gleichzeitig die Einlagenakquise und -bindung unterstützen.
Da der Wettbewerb um Einlagen zunimmt, dürften Institute, die einen breiteren und bequemeren Zugang zu Bankdienstleistungen bieten, besser positioniert sein, um Mitglieder und deren Guthaben zu gewinnen und zu halten.
2. Provisionsgeschäft gewinnt an Bedeutung
Der anhaltende Druck auf die Zinsmargen hat den Fokus verstärkt auf diversifizierte Einnahmequellen gelenkt. Viele Kreditgenossenschaften prüfen Möglichkeiten, gebührenbasierte und wertschöpfende Dienstleistungen auszubauen, die die Mitgliederbeziehung stärken und gleichzeitig zum finanziellen Erfolg beitragen.
Vermögensverwaltung, Finanzplanung, Versicherungsdienstleistungen und Lösungen für kleine Unternehmen rücken wieder stärker in den Mittelpunkt, da die Institute nach Wegen suchen, einen Mehrwert für ihre Mitglieder zu schaffen und gleichzeitig die Abhängigkeit vom klassischen Zinsüberschuss zu verringern.
Die Herausforderung für Kreditgenossenschaften besteht darin, die Diversifizierung der Einnahmen mit ihrem Auftrag, einen Mehrwert für die Mitglieder zu schaffen, in Einklang zu bringen und sicherzustellen, dass neue Dienstleistungen das gesamte Mitgliedererlebnis verbessern und nicht beeinträchtigen.
3. Filialen entwickeln sich weiter zu Beratungszentren
Die Rolle der Filiale wandelt sich weiter. Da routinemäßige Transaktionen zunehmend in digitale und Selbstbedienungskanäle abwandern, werden physische Standorte zu Zentren für Finanzbildung, Beratung und den Aufbau von Beziehungen umgestaltet.
Anstatt primär als Abwicklungsstellen für Transaktionen zu dienen, entwickeln sich Filialen zu Anlaufstellen, an denen Mitglieder Beratung zu wichtigen finanziellen Entscheidungen erhalten – von Wohneigentum und Altersvorsorge bis hin zum Wachstum kleiner Unternehmen und Vermögensaufbau.
Diese Entwicklung ermöglicht es Kreditgenossenschaften, ihre Investitionen in Filialen effektiver zu nutzen und gleichzeitig die persönlichen Beziehungen zu stärken, die nach wie vor das Herzstück des genossenschaftlichen Modells bilden.
4. Operative Effizienz bestimmt Automatisierungsentscheidungen
Effizienz gewinnt zunehmend an Bedeutung, da Institute ihre Kosten kontrollieren und gleichzeitig die Servicequalität wahren wollen. Automatisierung, die Vereinfachung von Arbeitsabläufen und strategisches Outsourcing helfen Kreditgenossenschaften dabei, ihre Produktivität zu steigern und Ressourcen auf die Mitgliederbetreuung zu konzentrieren.
Viele Institute prüfen verstärkt Funktionen, die automatisiert oder von vertrauenswürdigen Drittanbietern übernommen werden können. Bereiche wie Cash-Management, Geldautomatenbetrieb und administrative Routineprozesse werden zunehmend unter dem Aspekt der operativen Effizienz und Skalierbarkeit bewertet.
Das Ziel ist nicht nur die Kostensenkung, sondern den Mitarbeitern mehr Zeit für Tätigkeiten zu verschaffen, die einen echten Mehrwert für die Mitglieder schaffen.
5. Das Mitgliedererlebnis wird zum entscheidenden Differenzierungsmerkmal
Da sich Finanzprodukte verschiedener Anbieter immer ähnlicher werden, entwickelt sich die Qualität des Mitgliedererlebnisses zu einem der wichtigsten Wettbewerbsvorteile für Kreditgenossenschaften.
Mitglieder erwarten nahtlose Interaktionen über Filialen, digitale Kanäle und Selbstbedienungsangebote hinweg. Zudem erwarten sie, dass Institute ihre Bedürfnisse verstehen und personalisierte, relevante Lösungen anbieten.
Kreditgenossenschaften genießen seit Langem einen guten Ruf für ihren Service und ihre Mitgliederorientierung. Institute, die diese Stärken erfolgreich mit modernen Vertriebskanälen und datengestützter Personalisierung verbinden, sind am besten aufgestellt, um die Kundenbindung zu stärken und nachhaltiges Wachstum zu fördern.
Ausblick
Die zweite Jahreshälfte 2026 bietet für Kreditgenossenschaften sowohl Herausforderungen als auch Chancen. Während Margendruck und Wettbewerbsintensität weiterhin große Sorgen bereiten, haben Institute vielfältige Möglichkeiten, ihre Leistung durch strategische Investitionen in Vertrieb, Automatisierung und Mitgliederbindung zu stärken.
Der Erfolg wird davon abhängen, operative Effizienz mit dem persönlichen Service in Einklang zu bringen, der die Kreditgenossenschaftsbewegung historisch ausgezeichnet hat. Institute, die digitale Erlebnisse, Filialangebote und Selbstbedienung effektiv integrieren und dabei konsequent den Mitgliederfokus wahren, werden ihre Wettbewerbsposition voraussichtlich stärken.
„Selbstbedienungsbanking, insbesondere ITMs, spielt eine immer wichtigere Rolle dabei, Finanzinstituten zu helfen, die sich wandelnden Kundenerwartungen zu erfüllen und gleichzeitig effizient zu arbeiten“, sagt Steven Nogalo, General Manager, North America, NCR Atleos. „Für Kreditgenossenschaften können moderne Selbstbedienungsfunktionen das Filialerlebnis ergänzen, indem sie den Zugang erweitern, das Einlagenwachstum unterstützen und den Mitgliedern einen bequemen und zuverlässigen Service bieten, wo immer sie diesen in Anspruch nehmen möchten.“